Boletín Oficial de la Comunidad de Madrid - Núm 106
Sección 3.10.20V: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20120504-71
Páginas: 5
III. ADMINISTRACIÓN LOCAL
AYUNTAMIENTO DE VILLANUEVA DE PERALES
RÉGIMEN ECONÓMICO
No habiéndose presentado alegación alguna durante el plazo de exposición al público, queda elevado a definitivo el acuerdo plenario provisional del Ayuntamiento de Villanueva de Perales, adoptado el 10 de febrero de 2012, sobre la aprobación de la ordenanza fiscal reguladora de la tasa por el otorgamiento de licencias de actividad de este municipio, cuyo texto íntegro se hace público, en cumplimiento del artículo 17.4 del Real Decreto 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y cuyo tenor literal es el siguiente:
ORDENANZA FISCAL REGULADORA DE LA TASA POR EL OTORGAMIENTO DE LICENCIAS DE ACTIVIDAD DE ESTE MUNICIPIO DE VILLANUEVA DE PERALES
Artículo 1. Fundamento y naturaleza.—En uso de las facultades concedidas por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, y los artículos 133.2 y 142 de la Constitución española, y de conformidad con el artículo 20.4.i) del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, este Ayuntamiento establece la “tasa por el otorgamiento de licencias de actividad” que estará a lo establecido en la presente ordenanza fiscal cuyas normas atienden a lo prevenido en el artículo 57 del Real Decreto Legislativo 2/2004.
Art. 2. Hecho imponible.—En virtud de lo establecido en el artículo 2 de la Ley 58/2003, de 17 de diciembre, General Tributaria, artículo 20 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y artículo 6 de la Ley 8/1989, de 13 de abril, de Tasas y Precios Públicos, el hecho imponible de la tasa lo constituye la actividad municipal, tanto técnica como administrativa, tendente a verificar si los establecimientos industriales y mercantiles reúnen las condiciones de tranquilidad, seguridad y salubridad, como presupuesto necesario y previo para el otorgamiento de las licencias de actividad y funcionamiento de los mismos.
En este sentido se entenderá como actividad:
— La implantación del establecimiento por vez primera para dar comienzo a sus usos.
— Los traslados a otros locales.
— Los traspasos o cambios de titular de los locales, cuando varía el uso que en ellos viniera desarrollándose.
— Los traspasos o cambios de titular de los locales sin variar el uso que en ellos se viniera realizando, siempre que esta verificación deba solicitarse o prestarse en virtud de norma obligatoria.
— Las variaciones y ampliaciones de los usos desarrollados en los locales, aunque continúe el mismo titular.
— Ampliaciones de local y cualquier alteración que se lleve a cabo en este y que afecte a las condiciones de tranquilidad, seguridad, sanidad y salubridad, exigiendo nueva verificación de las mismas.
Se entenderá por establecimiento industrial o mercantil aquella edificación habitable esté o no abierta al público, que no se destine exclusivamente a vivienda, y que:
— Se dedique al ejercicio de alguna actividad empresarial fabril, artesanal, de la construcción, comercial y de servicios que esté sujeta al impuesto de actividades económicas.
— Aun sin desarrollarse aquellas actividades sirvan de auxilio o complemento para las mismas, o tengan relación con ellas en forma que les proporcionen beneficio o aprovechamiento como, por ejemplo, sedes sociales, agencias, delegaciones o sucursales de personas o entidades jurídicas, escritorios, despachos o estudios, depósitos o almacenes.
Art. 3. Sujeto pasivo.—Según lo que establecen los artículos 35 y 36 de la Ley 58/2003, de 17 de diciembre, General Tributaria, son sujetos pasivos de esta tasa, en concepto de contribuyentes y, por tanto, obligados tributarios, las personas físicas o jurídicas y las entidades a las que la normativa tributaria impone el cumplimiento de obligaciones tributarias que sean titulares de la actividad que pretenden llevar a cabo o que de hecho la desarrollen, en cualquier establecimiento industrial o mercantil.
Art. 4. Responsables.—Responderán de la deuda tributaria los deudores principales junto a otras personas o entidades. A estos efectos, se considerarán deudores principales los obligados tributarios (1) del apartado 2 del artículo 35 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
Salvo precepto legal expreso en contrario, la responsabilidad será siempre subsidiaria.
En relación a la responsabilidad solidaria y subsidiaria de la deuda tributaria se estará a lo establecido, respectivamente, en los artículos 42 y 43 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
Art. 5. Base imponible.—Las cuotas tributarias que procede abonar por los servicios especificados en el hecho imponible se determinarán mediante la aplicación del cuadro de tarifas fijado a continuación conforme a lo siguiente:
1. Actividades sujetas al sistema de presentación de declaración responsable: se entenderá por declaración responsable el documento suscrito por la persona titular de una actividad empresarial o profesional en el que declara, bajo su responsabilidad, que cumple con los requisitos establecidos en la normativa vigente, que dispone de la documentación que así lo acredita y que se compromete a mantener su cumplimiento durante el período de tiempo inherente a dicho reconocimiento o ejercicio y en cualquier caso, durante la vigencia de la actividad.
Son actividades sujetas a este sistema aquellas incluidas en los usos que se relacionan a continuación, siempre que no superen los límites establecidos para cada uso particular o alguno de los límites generales siguientes:
A) Límites particulares:
1.o Uso de garaje-aparcamiento: garajes aparcamientos con una superficie total menor de 500 metros cuadrados si no precisaran de instalaciones de ventilación forzada, o de 125 metros cuadrados en el resto de los casos. En ningún caso podrán considerarse como actividades sujetas a declaración responsable los aparcamientos mecánicos.
2.o Uso de servicios terciarios: servicios terciarios con una superficie construida inferior a 100 metros cuadrados.
3.o Uso dotacional: establecimientos con una superficie construida inferior a 100 metros cuadrados.
B) Límites generales:
— Inexistencia de locales de riesgo especial, de conformidad con lo establecido en el Documento Básico de Seguridad contra Incendios del Código Técnico de la Edificación.
— Actividades cuya potencia máxima admisible en el boletín eléctrico sea inferior a 10 kW en corriente monofásica o 12 kW en corriente trifásica.
— Actividades cuya potencia frigorífica de equipos autónomos de aire acondicionado sea inferior a 6.000 frigorías/hora.
— Actividades con generadores de calor de, como máximo, 25.000 kcal/hora.
(1) Son obligados tributarios, entre otros:
— Los contribuyentes.
— Los sustitutos del contribuyente.
— Los obligados a realizar pagos fraccionados.
— Los retenedores.
— Los obligados a practicar ingresos a cuenta.
— Los obligados a repercutir.
— Los obligados a soportar la retención.
— Los obligados a soportar los ingresos a cuenta.
— Los sucesores.
Los beneficiarios de supuestos de exención, devolución o bonificaciones tributarias, cuando no tengan la condición de sujetos pasivos.
— Actividades sin torres de refrigeración.
— Inexistencia de instalaciones radiactivas de cualquier categoría, incluso generadores de rayos X.
— Actividades sujetas a registro sanitario, como centros de estética, depilación, clínicas dentales, etcétera.
2. Actividades sujetas al sistema de comunicación previa: se entenderá por comunicación previa aquel documento mediante el que la persona titular de una actividad empresarial o profesional pone en conocimiento de la Administración sus datos identificativos y demás requisitos exigibles para el ejercicio de un derecho o el inicio de una actividad, de acuerdo con lo establecido en el artículo 70.1 de la Ley 30/1992 de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común.
En todo caso, siempre estarán sujetas al sistema de comunicación previa las siguientes actividades:
— Todas aquellas actividades incluidas en el anexo I del Decreto 184/1998, de 22 de octubre, por el que se aprueba el Catálogo de Espectáculos Públicos y Actividades Recreativas de la Comunidad de Madrid, debiendo además cumplir los requisitos y obligaciones especificados en dicha normativa.
— Las actividades incluidas en los anexos II, III, IV y V de la Ley 2/2002, de 19 de junio, de Evaluación Ambiental de la Comunidad de Madrid, sometidas a algún procedimiento de evaluación ambiental de los regulados en la misma, estarán siempre sujetas al sistema de comunicación previa, debiendo, además, cumplir los requisitos y obligaciones especificados en dicha normativa.
— Las actividades que puedan considerarse como potencialmente contaminantes por olores, ruidos y vibraciones.
— Las actividades que no puedan considerarse como sujetas a declaración responsable.
— Actividades consideradas como de pública concurrencia según la clasificación de la ITC-28 del Reglamento Electrotécnico de Baja Tensión.
3. Actividades sujetas al sistema de autorización previa: estarán sujetas a este sistema las actividades que precisen de un proyecto de obras de edificación, según la legislación general de ordenación de la edificación o de un proyecto técnico distinto de este último, así como todas aquellas actividades que para su implantación, cambio o modificación lleven aparejadas la realización de obras que impliquen alguna de las siguientes actuaciones:
— Obras de nueva edificación.
— Obras de reestructuración que supongan una intervención en cualquier elemento estructural.
— Obras de acondicionamiento general, entendiendo por tales todas aquellas obras destinadas a mejorar las condiciones de habitabilidad de un edificio mediante la introducción de nuevas instalaciones, modernización de las existentes o la redistribución de su espacio interior pudiendo variar el número de viviendas y locales sin intervenir sobre las características morfológicas o estructura portante, ni alterar la envolvente del edificio. Dichas obras tendrán carácter puntual cuando afecten a menos del 25 por 100 de la superficie del edificio.
— Obras que produzcan una variación esencial en la composición general exterior de la fachada o cubierta de la edificación.
— Obras de demolición total o parcial, incluidas las obras que impliquen la demolición de tabiquerías, techos y cerramientos en obras de acondicionamiento.
— Soportes publicitarios exteriores.
4. Consultas previas a la instalación de la actividad: en todos los casos, y para iniciar el expediente, se deberá solicitar una consulta previa sobre la viabilidad del uso o usos de la instalación de actividades, en virtud de lo dispuesto en el artículo 155 de la Ley 9/2001, de 17 de julio, del Suelo de la Comunidad de Madrid. Dicha consulta urbanística previa se presentará y liquidará de acuerdo con el modelo establecido o que establezca la Corporación municipal.
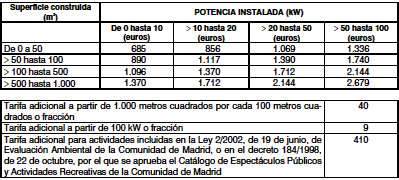
Art. 6. Tarifas.—Las cuotas tributarias que se exigirán por unidad de local se fijarán con arreglo a las siguientes tarifas:
1. Servicio de autorizaciones de actividades sujetas a comunicación previa:
2. Servicio de autorizaciones sujetas a declaración responsable: 385 euros.
3. Consulta previa a la instalación de una actividad: 60 euros.
Art. 7. Devengo.—La tasa se devengará y la obligación de contribuir nacerá en el momento en que se inicie la actividad municipal que constituye el hecho imponible. A estos efectos, se entenderá iniciada dicha actividad en la fecha de presentación de la oportuna solicitud de la licencia de actividad, si el sujeto pasivo formulase expresamente esta.
Cuando la actividad haya tenido lugar sin haber obtenido la oportuna licencia, la tasa se devengará cuando se inicie efectivamente la actividad municipal conducente a determinar si el establecimiento reúne o no las condiciones exigibles, con independencia de la iniciación del expediente administrativo que pueda instruirse para autorizar la apertura del establecimiento o decretar su cierre, si no fuera autorizable dicha apertura.
La obligación de contribuir, una vez nacida, no se verá afectada en modo alguno por la concesión de la licencia, que estará supeditada a la modificación de las condiciones del establecimiento, ni por la renuncia o desistimiento del solicitante una vez concedida la licencia.
Cuando por causas no imputables al sujeto pasivo el servicio público o la actividad administrativa no se preste o desarrolle, procederá la devolución del importe.
Art. 8. Declaración.—Las personas interesadas en la obtención de una licencia de actividad de establecimiento industrial o mercantil presentarán previamente, en el Registro General, la oportuna solicitud, con especificación de la actividad o actividades a desarrollar en el local acompañada de aquellos documentos justificativos de aquellas circunstancias que hubieren de servir de base para la liquidación de la tasa.
Si después de formulada la solicitud de licencia de actividad se variase o se ampliase la actividad a desarrollar en el establecimiento, o se alterasen las condiciones proyectadas por tal establecimiento o bien se ampliase el local inicialmente previsto, estas modificaciones habrán de ponerse en conocimiento de la Administración municipal con el mismo detalle y alcance que se exigen en la declaración prevista en el párrafo anterior.
Art. 9. Liquidación e ingreso.—Finalizada la actividad municipal, se practicará la liquidación definitiva correspondiente por la tasa, que será notificada al sujeto pasivo para su ingreso directo en las arcas municipales, utilizando los medios de pago y los plazos (2) que señala la Ley 58/2003, de 17 de diciembre, General Tributaria.
Art. 10. Infracciones y sanciones.—En todo lo relativo a la calificación de infracciones tributarias, así como a las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto en los artículos 181 y siguientes de la Ley 58/2003, de 17 de diciembre, General Tributaria.
(2) En relación con los plazos para el pago se estará a lo dispuesto en el artículo 62 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
DISPOSICIÓN FINAL
La presente ordenanza fiscal, una vez aprobada definitivamente por el Pleno de este Ayuntamiento de Villanueva de Perales, entrará en vigor el día inmediatamente siguiente al de su publicación en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID y será de aplicación desde esa fecha, permaneciendo en vigor hasta su modificación o derogación expresa”.
Contra el presente acuerdo podrá interponerse recurso contencioso-administrativo ante la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Madrid, en el plazo de dos meses contados a partir del día siguiente al de la publicación de este anuncio, de conformidad con lo establecido en el artículo 19 del Real Decreto 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
En Villanueva de Perales, a 10 de abril de 2012.—El alcalde, César Muñoz Mateos.
(03/14.006/12)

