Boletín Oficial de la Comunidad de Madrid - Núm 93
Sección 3.10.20R: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20120419-86
Páginas: 52
III. ADMINISTRACIÓN LOCAL
AYUNTAMIENTO DE REDUEÑA
RÉGIMEN ECONÓMICO
Habiéndose aprobado provisionalmente por el Ayuntamiento Pleno, en sesión celebrada el día 15 de diciembre de 2012, la modificación y creación de las siguientes ordenanzas fiscales, y habiendo transcurrido el plazo reglamentario, sin que se haya interpuesto alegación alguna, se consideran las mismas aprobadas definitivamente:
Número 1. Tasa por ocupación de terrenos de uso público con mesas, sillas, tribunas y tablados y otros elementos análogos con finalidad lucrativa.
Número 2. Tasa por la utilización privativa o el aprovechamiento especial del vuelo, suelo o subsuelo del dominio público local con materiales de construcción, vallas, puntales, asnillas, andamios, apertura de calicatas o zanjas, transformadores, postes, servicios de telecomunicaciones, suministros que afecten a la generalidad o una parte importante del vecindario y otras instalaciones análogas.
Número 3. Tasa por ocupación de la vía pública con puestos, barracas, casetas de venta, espectáculos, atracciones de recreo situados en terrenos de uso público local, así como industrias callejeras y ambulantes y rodaje cinematográfico.
Número 4. Tasa por documentos que expida o que extienda la Administración o las autoridades municipales a instancia de parte.
Número 5. Tasa por prestación del servicio de cementerio municipal, conducción de cadáveres y otros servicios fúnebres de carácter local.
Número 6. Tasa por otorgamiento de las licencias sobre apertura de establecimientos.
Número 7. Tasa por licencias urbanísticas.
Número 8. Tasa por recogida de basuras.
Número 9. Tasa por la utilización privativa de los edificios y equipamientos municipales.
Número 10. Tasa por limpieza de terrenos y solares.
Número 11. Impuesto sobre bienes inmuebles.
Número 12. Impuesto sobre el incremento del valor de los terrenos de naturaleza urbana.
Número 13. Impuesto sobre construcciones, instalaciones y obras.
Número 14. Impuestos sobre actividades económicas.
Número 15. Impuesto sobre vehículos de tracción mecánica.
Número 16. Normas generales para establecimiento o modificación de precios públicos por este Ayuntamiento y los organismos autónomos y consorcios que dependan de aquel.
ORDENANZA 1
Tasa por ocupación de terrenos de uso público con mesas, sillas, tribunas y tablados y otros elementos análogos con finalidad lucrativa
Fundamento y régimen
Artículo 1
Este Ayuntamiento conforme a lo autorizado por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2002 del 5 de Marzo, Reguladora de las Haciendas Locales, que establece la tasa por ocupación de terrenos de uso público con mesas, sillas, tribunas, tablados y otros elementos análogos con finalidad lucrativa, que se regulará por la presente ordenanza, redactada conforme a lo dispuesto por ley.
Hecho imponible
Artículo 2
Constituye el hecho imponible de esta tasa el aprovechamiento de las vías y terrenos de uso público mediante la ocupación con mesas, sillas, veladores, tribunas, tablados y cuales quiera otros elementos de naturaleza análoga con finalidad lucrativa.
Devengo
Artículo 3
La obligación de contribuir nacerá por la simple existencia o instalación en la vía pública o terrenos de uso público de cualquiera de los elementos indicados en el artículo 2, debiendo depositarse previamente en la Caja municipal el importe correspondiente.
Sujetos pasivos
Artículo 4
Serán, sujetos pasivos contribuyentes las personas físicas o jurídicas, así como las entidades a que se refiere el artículo 33 de la Ley General Tributaria, a quienes se autoricen para efectuar el aprovechamíento especial del dominio público local.
Base imponible y liquidable
Artículo 5
Se tomará como base imponible el valor de la superficie ocupada, computada en metros cuadrados o fracción, salvo en aquellos casos que por el carácter transitorio del aprovechamiento se tendrá en cuenta el número de elementos colocados.
Cuota tributaria
Artículo 6 Tarifas
La tarifa aplicable será única de 125,00 euros anuales.
La tarifa aplicable en fiestas locales, será la indicada como anual más un extra en cada fiesta de 60 euros.
Normas de gestión
Artículo 7
Las cuotas exigibles tendrán carácter irreducible y se harán efectivas al retirar la respectiva licencia o autorización, con el carácter de depósito previo, sin perjuicio de lo que resulte al practicar la liquidación definitiva.
Las entidades o particulares interesadas en la obtención de la licencia, presentarán en el Ayuntamiento solicitud detallada de la clase y número de los elementos a instalar.
Las licencias se otorgarán para la temporada o fiesta local que se soliciten debiendo los interesados formular nueva solicitud con antelación suficiente, para temporadas o fiestas sucesivas.
Al otorgar la licencia el Ayuntamiento procederá a delimitar la superficie a ocupar, sin cuyo requisito no podrá el titular proceder a la instalación de los elementos respectivos.
Responsables
Artículo 8
Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Exenciones, reducciones y demás beneficios legalmente aplicables
Artículo 9
De conformidad con lo dispuesto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o los previstos en normas con rango de ley.
El Estado, Comunidades Autónomas y las Entidades Locales no estarán obligados al pago de las tasas por utilización privativa o aprovechamiento especial del dominio público, por los aprovechamientos inherentes a los servicios públicos de comunicaciones que exploten directamente y por todos los que inmediatamente interesen a la seguridad ciudadana o a la defensa nacional.
Infracciones y sanciones tributarias
Artículo 10
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSÏCION FINAL
Una vez se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, entrará en vigor con efecto desde el 1 de Enero de 2012.
ORDENANZA 2
Ordenanza fiscal por la utilización privativa o el aprovechamiento especial del vuelo, suelo o subsuelo del dominio publico local con materiales de construcción, vallas, puntales, asnillas, andamios, apertura de calicatas o zanjas, transformadores, postes, servicios de telecomunicaciones, suministros que afecten a la generalidad o una parte importante del vecindario y otras instalaciones análogas
I. FUNDAMENTO, NATURALEZA Y OBJETO
Artículo 1
En uso de las facultades concedidas por los artículos 133.2 y 142 de la Constitución, así como el artículo 57, en relación con el artículo 20, ambos del Texto Refundido de la Ley de Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, el Ayuntamiento de Redueña, acuerda la imposición y ordenación de la tasa por la utilización privativa o el aprovechamiento especial del dominio público local con materiales de construcción, escombros, vallas, puntales, asnillas, andamios, apertura de calicatas o zanjas, remoción del pavimento, transformadores, postes y otras instalaciones análogas, que se regirá por la presente Ordenanza Fiscal, cuyas normas atienden a lo prevenido en los artículos 20 al 27 del citado Texto Refundido.
Artículo 2
Será objeto de esta Ordenanza la regulación de la Tasa municipal por la utilización privativa o el aprovechamiento especial del dominio público local, que se produzcan con ocasión de la instalación de elementos o ejecución de actos especificados en las tarifas y epígrafes comprendidos en el artículo 7°.
II. HECHO IMPONIBLE
Artículo 3
Constituye el hecho imponible la utilización privativa o el aprovechamiento especial del vuelo, suelo y subsuelo del dominio público municipal, aun cuando se lleve a efecto sin la preceptiva licencia o concesión, con cualesquiera de los objetos o enseres contemplados en esta Ordenanza o con motivo de las actividades contenidas en la misma, y en particular:
a) Materiales de construcción.
b) Vallas, puntales, asnillas, andamios, etc.
c) Apertura de calicatas.
d) Construcción o supresión de badenes para entradas de vehículos a través de aceras.
e) Palomillas, transformadores, cajas de amarre, distribución y de registro, cables, raíles, tuberías y análogos.
f) Postes.
g) Grúas.
h) Instalaciones para la prestación de servicios de telecomunicaciones que ocupen el subsuelo, suelo o vuelo del dominio público municipal.
i) Instalaciones para la prestación de otros servicios de suministros que afecten a la generalidad o a una parte importante del vecindario.
2. La tasa regulada en esta Ordenanza es compatible con las cuantías y/o tarifas que, con carácter puntual o periódico, puedan devengarse como consecuencia de la cesión de usos de infraestructura específicamente destinadas o habilitadas por el Ayuntamiento para alojar redes de servicios.
3. Se consideran prestados dentro del término municipal todos los servicios de suministros que, por su naturaleza, dependan o estén en relación con el aprovechamiento del vuelo, el suelo o el subsuelo del dominio público municipal, aunque el precio se pague en otro municipio.
III. SUJETO PASIVO: CONTRIBUYENTE Y SUSTITUTO.
Artículo 4
1. Son sujetos pasivos de esta Tasa, en concepto de contribuyentes, las personas físicas o jurídicas, las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyen una unidad económica o un patrimonio separado, susceptible de imposición, que disfruten, utilicen o aprovechen especialmente el dominio público local en beneficio particular.
2. Tendrán la condición de sustitutos del contribuyente, en las tasas por construcción, mantenimiento, modificación o su resión de entradas de vehículos, los propietarios de las fincas o locales a que den acceso dichas entradas de vehículos.
3. Específicamente, serán sujetos pasivos de la tasa regulada por esta Ordenanza Fiscal las empresas explotadoras de los servicios de aprovisionamiento de agua, saneamiento, suministro de gas, electricidad, telecomunicaciones y otras análogas, que dispongan o utilicen redes o instalaciones que transcurran por el dominio público local o que estén instaladas en el mismo, con independencia de la titularidad de las redes o instalaciones. Específicamente serán sujetos pasivos las empresas, entidades o Administraciones que presten servicios o exploten una red de comunicación en el mercado de acuerdo con lo previsto en los artículos 5 y siguientes de la Ley 32/2003, de 3 de noviembre, General de Telecomunicaciones.
4. Se considerará que el servicio de suministro o de telecomunicaciones que presta un determinado operador afecta a la generalidad o a una parte importante del vecindario, cuando exista la posibilidad de que el servicio de que se trate pueda ser ofrecido al conjunto o a una parte significativa de la población del municipio, con independencia, por tanto, del mayor o menor volumen de facturación en el término municipal, o de la menor o mayor aceptación del servicio por los consumidores.
IV. RESPONSABLES
Artículo 5
1. Responderán solidariamente de las obligaciones tributarias del sujeto pasivo, las personas físicas o jurídicas a que se refiere el artículo 42 de la Ley General Tributaria.
2. Serán responsables subsidiarios los administradores de hecho o de derecho de las personas jurídicas y los liquidadores de sociedades o quienes integren la administración concursal, en los supuestos y con el alcance que señala el artículo 43 de la Ley General Tributaria.
V. DEVENGO Y PERIODO IMPOSITIVO
Artículo 6
1. Se devenga la tasa cuando se inicie el uso privativo o el aprovechamiento especial, aún cuando éste se lleve a efecto sin el oportuno permiso de la Administración municipal. A estos efectos, se presumirá que se inicia el uso privativo o el aprovechamiento especial con el otorgamiento de la licencia o autorización para el mismo, salvo que el acto administrativo autorizatorio especifique la fecha de inicio de la ocupación o acote temporalmente la misma, en cuyo caso serán las fechas autorizadas las que determinen el devengo de tasa.
2. Una vez autorizada la ocupación del dominio público con carácter indefinido, se entenderá prorrogada mientras no se acuerde su caducidad por el Consejo de la Gerencia de Urbanismo o se presente baja justificada por el interesado. Quienes incumplan tal requisito seguirán obligados al pago del tributo.
No obstante, las ocupaciones contempladas en las Tarifas lª, 2ª y 6ª de esta Ordenanza fiscal, llevadas a cabo con motivo de ejecución de obras para cuya puesta en funcionamiento se requiera la licencia de ocupación prevista en el artículo 3.27 de las Ordenanzas del Plan General Municipal de Ordenación, serán dadas de baja de oficio por la Gerencia de Urbanismo en la matrícula de gestión del tributo una vez haya sido otorgada la expresada licencia, siempre que haya desaparecido efectivamente la utilización privativa o aprovechamiento especial del dominio público local y que no haya sido solicitada la baja fumdadamente por el interesado con anterioridad. Conforme a lo prevenido en el artículo 26 de la Ley reguladora de las Haciendas Locales, cuando las ocupaciones del dominio público local previstas en esta Ordenanza exijan el devengo periódico de la tasa, el mismo tendrá lugar el l de enero de cada año y el período impositivo comprenderá el año natural, salvo en los supuestos de inicio o cese en la utilización privativa, en cuyo caso el período impositivo se ajustará a esa circunstancia con el consiguiente prorrateo de la cuota. Dicho prorrateo se realizará incluyendo, en todo caso, el mes completo de inicio o cese. Lo dispuesto en el anterior párrafo, se entenderá sin perjuicio del régimen de recaudación regulado en el artículo 13 de esta Ordenanza.
3. Cuando se lleve a cabo el uso privativo o el aprovechamiento especial de las vías públicas sin la previa y preceptiva licencia municipal para ello, se regularizará el tributo y a través del procedimiento de inspección tributaria establecido en la Ley 58/2003, General Tributaria, y el Reglamento General de la Inspección de Tributos.
VI. EXENCIONES, REDUCCIONES Y BONIFICACIONES
Artículo 7
No se concederán otros beneficios fiscales que los expresamente previstos en las normas con rango de ley o los derivados de la aplicación de Tratados Internacionales.
VII. BASE IMPONIBLE Y LIQUIDABLE, TIPOS IMPOSITIVOS Y CUOTASTRIBUTARIAS
Artículo 8
1. Sin perjuicio de lo específicamente dispuesto en el capítulo VIII para las empresas de telecomunicaciones y suministros que afecten a la generalidad o a una parte importante del vecindario, la base imponible, que será igual a la liquidable, vendrá determinada, en función del tiempo de duración de los aprovechamientos en los términos previstos en el artículo 6°, por:
a) En general, la superficie o volumen ocupado de vía pública o del suelo, o subsuelo o vuelo del dominio público local.
b) El número de elementos y clase, en aquellas tarifas que no se encuentren referidas a la superficie del terreno ocupado.
2. La cuantía de la tasa se fijará en relación con la categoría asignada a la vía pública correspondiente a cada calle o sector, consignada en el índice municipal aplicable a los tributos o a la clasificación técnica, si el lugar del emplazamiento no figura en aquél.
3. Cuando se otorgue licencia para ocupar terrenos en diversos lugares de la ciudad, se distinguirá si la ocupación ha de ser sucesiva o puede ser simultánea, y sólo en este último caso se practicará liquidación por la suma de todas las ocupaciones autorizadas.
4. Las tarifas a aplicar con ocasión de aprovechamientos privativos o especiales sobre el dominio público local, que se lleven a efecto con motivo de actos en cuya organización colabore el Ayuntamiento, a través de sus distintos órganos, quedan establecidas en el 20% de las tarifas comprendidas en el siguiente apartado.
5. Las tarifas de aplicación serán las siguientes:
TARIFA PRIMERA: MATERIALES DE CONSTRUCCIÓN
1ª 2ª 3ª 4ª y 5ª
Epígrafe 1.- Ocupación del dominio público local con escombros, materiales de construcción y vagones o cubas para recogida o depósito de los mismos.
Por m2 o fracción, al mes, euros 3'70.- 2'94.- 2'54.- 1'86.
TARIFA SEGUNDA: VALLAS, PUNTALES, ASNILLAS, ANDAMIOS, ETC.
Epígrafe 1.- Ocupación del dominio público local con vallas, cajones de cerramientos, sean o no para obras y otras instalaciones análogas: Por m2 o fracción, al trimestre, euros 7,76.- 6,65. 5,53.- 4,74.
Epígrafe 2.- Ocupación del dominio público local puntales, asnillas y, otros elementos análogos:
Por cada elemento y trimestre, euros 14,98- 13,51- 11,09- 9,15.
Epígrafe 3.- Ocupación del dominio público local con andamios o elementos análogos.
Por m2 o fracción y mes, euros 2’49- 2,11.- 1'85.- 1'52.
Normas de aplicación de las Tarifas 1ª y 2ª
1. Los interesados en llevar a cabo aprovechamientos regulados en las tarifas lª y 2ª de esta Ordenanza deberán solicitar, previamente, la correspondiente licencia municipal, haciendo constar en su solicitud la duración estimada de la ocupación, siempre que ello sea posible y que dicha duración no exceda de seis meses. No se consentirá ninguna ocupación de la vía pública hasta tanto no se haya abonado la primera o única liquidación de la tasa, que tendrá carácter de depósito previo, y obtenido la preceptiva licencia. Transcurrido el plazo de un mes, a contar de la notificación de la primera o única liquidación, sin que se hubiese constituido el depósito previo, se entenderá que el interesado desiste de su petición y se archivarán las actuaciones sin más trámite.
2. La cantidad a pagar será el resultado de multiplicar la fijada en la tarifa que corresponda por la superficie o por el número de elementos con que se lleve a cabo el aprovechamiento. Dicho producto se multiplicará a su vez por el período de tiempo señalado en la correspondiente tarifa, siendo las cuotas mínimas de 11,87 euros por cada período de tiempo recogido en dichas tarifas, salvo en los epígrafes 1 y 2 de la tarifa 2ª para los que la cuota mínima será de 27,31 euros al trimestre.
3. Cuando las obras se interrumpiesen durante un tiempo superior a dos meses, sin causa justificada, las cuantías resultantes por aplicación de la tarifa segunda, sufrirán un recargo del cien por cien a partir del tercer mes, y, en caso de que una vez finalizadas las obras continúen los aprovechamientos, las cuotas serán recargadas en un doscientos por ciento.
4. Las cuantías resultantes por aplicación de la Tarifa 2ª, epígrafe l, sufrirán los siguientes recargos a partir del tercer mes desde su instalación o concesión: durante el segundo trimestre un veinticinco por ciento; durante el tercer trimestre tm cincuenta por ciento, y en cada trimestre, a partir del tercero, un cien por cien.
5. La cuantía por ocupación con vagonetas para la recogida o depósito de escombros y materiales de construcción se liquidará por los derechos fijados en las calles de primera categoría, cuando la licencia otorgada no especifique un lugar concreto de ocupación, al poder variar el lugar del aprovechamiento durante el mes.
6. La Gerencia de Urbanismo exigirá la tasa prevista en tarifa 1ª y tarifa 2ª, epígrafe 3 de la Ordenanza Fiscal de tasa por los documentos que expida o que tramite Urbanismo del Ayuntamiento a instancia de parte, a quienes instalen cubas o andamios en la vía pública por tiempo no superior a un mes, sin exacción en ese caso de la tasa por la utilización privativa o el aprovechamiento especial del dominio público. Cuando la ocupación del dominio público local exceda del mes, se girará tasa a partir del segundo mes inclusive de ocupación o fracción del mismo. A estos efectos, el solicitante de la licencia deberá expresar en la solicitud la duración prevista de la ocupación.
7. Para el cobro de la tasa por utilización privativa de las vagonetas para la recogida o depósito de materiales de construcción y escombros, el Consejo de la Gerencia de Urbanismo podrá celebrar conciertos con las empresas explotadoras, sin perjuicio de la obligación de éstas de solicitar la preceptiva licencia para instalar dichas vagonetas.
En el caso de que las licencias a que se refiere el párrafo anterior fueran solicitadas por el promotor de las obras, la solicitud deberá ir suscrita, además de por el solicitante, por la empresa explotadora que tenga concertada la instalación de las vagonetas con la Gerencia de Urbanismo, a fin de evitar la duplicidad en el cobro de la tasa.
TARIFA TERCERA: CALICATAS Y CONSTRUCCIÓN O SUPRESIÓN DE BADENES
Epígrafe 1.- Ocupación del dominio público local para apertura de calicatas destinadas a cualquier fin, cuando su longitud no exceda de cinco metros, siempre que tenga una duración superior a 5 días naturales.
Por cada calicata y por cada período de 5 días o fracción, 29,46 euros.
Epígrafe 2.- Cuando la longitud exceda de cinco metros:
Los primeros 5 m. lineales 29,46 euros.
Por cada metro lineal o fracción que exceda de cinco metros, 5,14 euros.
Epígrafe 3.- Ocupación del dominio público local para construir o suprimir pasos de vehículos y cualquier obra que lleve consigo la destrucción o deterioro temporal de aceras.
Por m2 o fracción, 14,51 euros.
Epígrafe 4.- Cuando la superficie exceda de dos metros cuadrados. Por cada m2 de exceso, 6,76 euros.
Normas de aplicación de esta Tarifa:
1. Los interesados en llevar a cabo aprovechamientos recogidos en esta tarifa deberán constituir depósito previo de la tasa, a cuyo efecto la Administración municipal practicará liquidación teniendo en cuenta los datos formulados por el interesado. Dicho depósito previo no causará derecho alguno, ni facultará para realizar las obras, las cuales sólo podrán llevarse a efecto cuando se obtenga la preceptiva licencia municipal.
2. La liquidación practicada conforme a lo dispuesto en la norma anterior se entenderá elevada a definitiva una vez recaiga resolución sobre el otorgamiento de la licencia, y si ésta fuera denegada, el interesado podrá instar la devolución de los derechos pagados.
3. Será de aplicación el epígrafe 1 de esta tarifa para aquellas calicatas o zanjas menores de 5 m. lineales, sólo cuando tengan una duración prevista superior a 5 días naturales. No se exigirá la tasa contemplada en dicho epígrafe cuando la duración de la obra no exceda de 5 días naturales, en cuyo caso el sujeto pasivo habrá de tributar exclusivamente por la tasa prevista en el epígrafe 6, tarifa 2ª de la Ordenanza Fiscal de Tasa por los documentos que expida o que tramite urbanismo a instancia de parte.
4. La tasa recogida en el epígrafe 2 de esta tarifa será por un período máximo de cinco días. Las obras de duración superior a este período de días pagarán, por cada cinco días o fracción, una cantidad igual a las figuradas en la tarifa.
TARIFA CUARTA: PALOMILLAS, TRANSFORMADORES, CAJAS DE AMARRE, DISTRIBUCION Y DE REGISTRO, CABLES, RAILES, TUBERIAS Y OTROS ANALOGOS
Epígrafe 1.-Se establece la tarifa para las empresas suministradoras de servicios de electricidad, telefonía y agua del 1,5 % de la facturación bruta en el municipio, con carácter trimestral.
TARIFA QUINTA: GRÚAS
1ª 2ª 3ª 4ª y 5ª
Epígrafe 1.- Por cada grúa utilizada en la construcción cuyo brazo o pluma ocupe en su recorrido el vuelo de la vía pública, al trimestre, euros 93,39.- 85,62: 77,83.- 70,05.
Normas de aplicación de esta Tarifa:
1. Las cuantías que corresponde abonar a la grúa por la ocupación del vuelo, es compatible con la que, en su caso, proceda por tener su base o apoyo en la vía pública o terrenos del común.
2. El abono de esta tasa no exime de la obligación de obtener la autorización
Refundido de la ley de Hacienda Locales
DISPOSICIÓN FINAL
Una vez se efectúe la publicación del texto integro de la presente ordenanza en el BOLETIN OFICIAL DE LA COMUNIDAD DE MADRID, entrará en vigor, con efecto desde el 1 de enero de 2.012
ORDENANZA 3
Tasa por ocupación de la vía pública con puestos, barracas, casetas de venta, espectáculos, atracciones o recreo situados en terrenos de uso público local, así como industrias callejeras y ambulantes y rodaje cinematográfico
Fundamento y régimen
Artículo 1
Este Ayuntamiento, conforme a lo autorizado por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, reguladora de las Haciendas Locales, establece la tasa por ocupación de la vía pública con puestos, barracas, casetas de venta, espectáculos, atracciones o recreo situados en terrenos de uso público local, así como industrias callejeras y ambulantes y rodaje cinematográfico, que se regulará por la presente ordenanza, redactada conforme a lo dispuesto en la ley.
Hecho imponible
Artículo 2
Constituye el hecho imponible de este tributo la Ocupación de terrenos de uso público municipal con instalaciones de carácter no fijo, para el ejercicio de actividades de venta de cualquier clase y con aquellas destinadas a espectáculos o recreos y rodaje cinematográfico, así como el ejercicio de industrias callejeras y ambulantes
Devengo
Artículo 3
La obligación de contribuir nace desde el momento en que el aprovechamiento autorizado para la instalación de Puestos, espectáculos, recreos en la vía pública, rodaje cinematográfico y para el ejercicio de industrias callejeras y ambulantes se efectúe, o desde que se realice el aprovechamiento si se hiciera sin la oportuna autorización.
Sujetos pasivos
Artículo 4
Serán sujetos pasivos contribuyentes las personas físicas o jurídicas, así como las entidades a que se refiere el artículo 33 de la Ley General Tributaria, a quienes se autorice para efectuar el aprovechamiento especial del dominio público local.
Base imponible y liquidable
Artículo 5
Se tomará como base del presente tributo el metro cuadrado de superficie ocupada por el puesto, instalación o actividad que se autorice, valorado según la tarifa de esta ordenanza los días naturales de ocupación y cada mesa o silla instalada en la vía pública por los establecimientos industriales y el plazo por el que se autorice la industria callejera o ambulante o el rodaje cinematográfico.
Cuota tributaria
Artículo 6
Las tarifas a aplicar serán las siguientes:
- Por instalación en la vía pública de barracas, circo o cualquier otra clase de espectáculos, por día 18 euros.
- Por cada mesa de establecimiento industrial en la vía pública, por día 5 euros.
- Por cada silla en la vía pública, por día en los días de fiestas populares o tradicionales 3 euros.
- Por la licencia por un día para el desarrollo de la industria callejera o ambulante 6 euros.
Las cuotas exigibles por este tributo tendrán carácter irreducible, debiendo satisfacerse la tasa en el acto de la entrega de la licencia al interesado, en concepto de depósito previo, sin perjuicio de la liquidación definitiva que proceda una vez efectuado el aprovechamiento.
Responsables
Artículo 7
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarías infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Exenciones, reducciones y demás benefícios legalmente aplicables
Articulo 8
De conformidad con lo dispuesto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o los previstos en normas con rango de ley.
El Estado, las Comunidades Autónomas y las Entidades Locales no estarán obligados al pago de las tasas por utilización privativa o aprovechamiento especial del dominio público, por los aprovechamientos inherentes a los servicios públicos de comunicaciones que exploten directamente y por todos los que inmediatamente interesen a la seguridad ciudadana o a la defensa nacional.
Normas de gestión
Articulo 9
1. Las personas naturales o jurídicas interesadas en obtener autorización para la colocación de puestos u otras instalaciones en la vía pública presentarán en el Ayuntamiento solicitud detallada de la extensión, duración y carácter del aprovechamiento, a la que acompañarán el croquis correspondiente del lugar exacto del emplazamiento de la instalación.
2. Los titulares de los aprovechamientos, al caducar la licencia concedida por los mismos, deberán proceder a retirar de la vía pública las instalaciones, y si no lo hicieran el Ayuntamiento se hará cargo de las mismas, si fueran utilizables, o adoptará las medidas necesarias para su utilización.
Infracciones y sanciones tributarias
Articulo 10
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICION FINAL
Una vez se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÏN OFICIAL DE LA COMUNIDAD DE MADRID entrará en vigor, con efecto desde 1 de Enero de 2012.
ORDENANZA 4
Ordenanza reguladora de la tasa por documentos que expida o de que entienda la Administración o las autoridades municipales a instancia de parte
Artículo 1. Fundamento y régimen
Este Ayuntamiento, conforme a lo autorizado por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004 de 5 de Marzo , Reguladora de las Haciendas Locales, que establece la tasa por documentos que expida la Administración o las autoridades locales a instancia de parte, que se regulará por la presente ordenanza, redactada conforme a lo dispuesto en el artículo 16 de la Ley 39/1988 citada.
Artículo. 2. Hecho imponible
Constituye el hecho imponible la actividad municipal desarrollada como consecuencia de:
La tramitación a instancia de parte de toda clase de documentos que expida o de que entienda la Administración o autoridades municipales.
Artículo 3. Sujetos pasivos
Son sujetos pasivos de esta tasa, en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición que soliciten, provoquen o resulten beneficiadas por la tramitación o expedición de los documentos a que se refiere el artículo 2.
Artículo 4. Devengo
La obligación de contribuir nace con la expedición del documento de que haya de entender la Administración municipal, sin que se inicie la actuación o el expediente hasta que se haya efectuado el pago junto con la solicitud, con el carácter de depósito previo.
Articulo 5. Responsables
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones tributarias simples y de la totalidad. de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras; concursos, sociedades y entidades en general, cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Artículo 6. Base imponible y liquidable
Estará constituida por la clase o naturaleza del documento tramitado o expedido por la Administración municipal y cuota tributaria
Articulo 7. Cuotas
Epígrafe primero-Certificaciones:
1. Por certificaciones de convivencia ciudadana o dependencia 3 euros.
2. Por certificaciones de vecindad, residencia o de otros extremos referentes al padrón municipal 3 euros.
3. Por otras certificaciones no especificadas en los números anteriores 3 euros.
4 Compulsa de documentos, por cada sello y firma 0,30 euros.
Epígrafe segundo-Por otras actividades administrativas:
1. Por fotocopias por cada hoja en A4 0,10 euros.
2. Por fotocopias por cada hoja en A3 0,20 euros.
3. Por servicio de fax, por cada hoja 1,20 euros.
4. Tasa por celebraciones de boda civil para empadronados y de Lunes a Viernes 100,00 euros.
5. Tasa por celebración de boda civil para no empadronados y de Lunes a Viernes 150,00 euros.
6. Tasa por celebración de boda Civil para empadronados en Sábados, Domingos y Festivos 125,00 euros.
7. Tasa por celebración de boda civil para no empadronados en Sábados, Domingos y festivos 175,00 euros.
Articulo 8. Normas de gestión
1. El funcionario encargado del Registro General de entrada y salida de documentos llevará cuenta de todas las partidas del sello municipal o papel timbrado que se le entreguen y efectuará el ingreso y liquidación en la fecha que el Ayuntamiento acuerde.
2. Las cuotas se satisfarán mediante la estampación del sello municipal correspondiente mediante la utilización de papel timbrado en el momento de la presentación de los documentos que inicien el expediente, o ingreso en Caja con expedición de carta de pago.
3. En el supuesto de devengo por sello municipal, éstos serán inutilizados por el funcionario que reciba la solicitud del documento, mediante la estampación de la fecha en que lo hiciere.
4 Para aquellos certificados que requieran una documentación e informe técnico complementario el plazo de entrega será como mínimo quince días desde la fecha de entrada de la solicitud en el Registro del Ayuntamiento.
Articulo 9. Exenciones, reducciones y demás beneficios legalmente aplicables
De acuerdo con lo dispuesto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o vengan previsto en normas con rango de ley.
Articulo 10. Infracciones y sanciones tributarias
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN FINAL
Una vez se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID entrará en vigor, con efecto desde el 1 de Enero de 2012.
ORDENANZA 5
Tasa por prestación del servicio de cementerios municipales, conducción de cadáveres y otros servicios fúnebres de carácter local
Fundamento y régimen
Artículo 1
Este Ayuntamiento, conforme a lo autorizado por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases de Régimen Local, y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, Reguladora de las Haciendas Locales, establece la tasa por prestación del servicio del cementerio municipal, conducción de cadáveres y otros servicios fúnebres de carácter local, que se regulará por la presente ordenanza, redactada conforme a lo dispuesto en el articulo 20 al 27 del citado texto refundido.
Hecho imponible
Articulo 2.
1. Constituye el hecho imponible de este tributo la prestación de los servicios establecidos en el cementerio municipal, tales como colocación e inscripción de lápidas, apertura de sepulturas y nichos, conservación de dichos elementos o espacios y cualquier otro que se autorice conforme a la normativa aplicable, así como la conducción de cadáveres y otros servicios fúnebres de carácter local.
2. El servicio es de solicitud obligatoria cuando se pretenda obtener alguno de aquellos a que se refiere el apartado 1 anterior.
Devengo
Artículo 3
1. La obligación de contribuir nacerá desde que tenga lugar la prestación de los servicios, cuyo expediente no se iniciará sin el previo depósito de la tasa.
2. Junto con. la solicitud deberá ingresarse el importe de la tasa.
Cuando el servicio se extienda a años sucesivos, su devengo tendrá lugar el 1 de enero de cada año y, el periodo impositivo comprenderá el año natural, salvo en los supuestos de inicio y cese del servicio, en cuyo caso se prorrateará la cuota por trimestres naturales.
Sujetos pasivos
Artículo 4
Tendrán la consideración de sujetos pasivos contribuyentes las personas físicas o jurídicas que utilicen alguno de los servicios del cementerio municipal para las personas que designen o requieran la realización de cualquiera de las actividades ejercidas en el cementerio, así como para la conducción de cadáveres y otros servicios fúnebres de carácter local.
Responsables
Artículo 5
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de. las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4 Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fe , no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Base imponible y liquidable
Articulo 6
Las bases imponible y liquidable vienen determinadas por la clase o naturaleza de los distintos servicios solicitados.
Cuota tributaria
Articulo 7
Epígrafe primero. Sepulturas:
Empadronados con al menos 2 años de antigüedad.
- Fosa de 2 cuerpos para cincuenta años 2.150 euros.
- Fosa de 3 cuerpos para cincuenta años 3.200 euros.
- Nichos para 50 años 1.000 euros.
No Empadronados.
- Fosa de 2 cuerpos para 50 años 4.300 euros.
- Fosa de 3 cuerpos para 50 años 6.200 euros.
- Nichos para 50 años 2.000 euros.
Normas de gestión
Articulo 8
No se tramitará ninguna nueva solicitud mientras se hallen pendientes de pago los derechos de otras anteriores.
Articulo 9
Se producirá la caducidad de toda concesión o licencia temporal cuya renovación no se pidiera dentro de los dos meses siguientes a la fecha de su terminación, incoándose el oportuno expediente de caducidad.
Articulo 10.
Las cuotas exigibles por los servicios regulados en esta ordenanza se liquidarán por acto o servicio prestado. Las cuotas anuales por conservación tendrán carácter periódico y, una vez notificada individualmente la liquidación correspondiente al alta inicial se notificará colectivamente mediante la exposición pública del padrón o matrícula, debiendo abonarse en las fechas indicadas en el Reglamento General de Recaudación para esta clase de tributos periódicos.
Articulo 11
La instalación de la lapida y otros elementos ornamentales, estarán previamente autorizados por el Ayuntamiento.
Exenciones, reducciones y demás beneficios legalmente aplicables
Articulo 12
De conformidad con lo dispuesto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o venga previsto en normas con rango de ley.
Infracciones y sanciones tributarias
Artículo 13
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICION FINAL
Una vez se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÍN OFICIAL de la Comunidad de MADRID entrará en vigor, con efecto del 1 de Enero de 2012.
ORDENANZA 6
Ordenanza reguladora de la tasa por otorgamiento de las licencias sobre apertura de establecimientos
Fundamento y régimen
Artículo 1
Este Ayuntamiento conforme a lo autorizado por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004 del 5 de Marzo, Reguladora de las Haciendas Locales, establece la tasa por otorgamiento de las licencias de apertura de establecimientos, que se regulará por la presente ordenanza, redactada conforme a lo dispuesto en el artículo 57 del citado R.D.L. 2/2004
Hecho imponible
Articulo 2
1. Constituye el hecho imponible de este tributo la prestación de los servicios técnicos y administrativos previos al otorgamiento de la necesaria licencia para la apertura de locales o establecimientos, cualquiera que sea la actividad que en los mismos se realice.
2. A los efectos de este tributo, se considerará como apertura:
a) La instalación por vez primera del establecimiento para dar comienzo a sus actividades.
b) Los traslados de local
c) La variación o ampliación de la actividad desarrollada en el establecimiento, aunque continúe el mismo titular
d) La ampliación del establecimiento y cualquier alteración que se lleve a cabo en éste y que afecte a las condiciones señaladas en el número 1 de este articulo, exigiendo nueva verificación de las mismas
e) Los cambios de titularidad, cesión o traspaso de negocio con excepción de la mera transformación de la naturaleza jurídica de las sociedades.
3. Se entenderá por establecimiento industrial o mercantil toda edificación habitable, esté o no abierta al público, que no se destine exclusivamente a vivienda, y que:
a) Se dedique al ejercicio de alguna actividad empresarial fabril, artesana, de la construcción, comercial y de servicios que esté sujeta a la Licencia Fiscal.
b) Aun sin desarrollarse aquellas actividades sirvan de auxilio o complemento para las mismas, o tengan relación con ellas en forma que les proporcionen beneficio o aprovechamiento, como por ejemplo, sedes sociales, agencias, delegaciones, o sucursales de entidades jurídicas, escritorios, oficinas, despachos o estudios.
Sujetos pasivos
Articulo 3
Son sujetos pasivos de esta tasa, en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias, yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica y un patrimonio separado susceptible de imposición; que sean titulares de la actividad que pretendan llevar a cabo o que de hecho desarrollen en cualquier local o establecimiento.
Responsables
Articulo 4
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias, de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes; comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y, en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fé no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Devengo
Articulo 5
1. La obligación de contribuir nacerá en el momento de otorgarse la licencia solicitada; desde que el local o establecimiento donde haya de desarrollarse la actividad se utilice o esté en funcionamiento sin haber obtenido la preceptiva licencia, y desde que se produzca alguna de las circunstancias de las establecidas en el apartado 2 del artículo 2 de esta ordenanza.
2. Junto con la solicitud de la licencia deberá ingresarse, con el carácter de depósito previo, el importe de la tasa en base a los datos que aporte el solicitante en la correspondiente autoliquidación y a lo establecido en esta ordenanza, sin perjuicio de la liquidación que corresponda y que se practique en el momento de adoptarse la resolución administrativa referente a la solicitud de la licencia.
Base imponible y liquidable
Articulo 6
La base imponible del tributo está constituida por la tarifa aplicable a la actividad en el impuesto sobre actividades económicas y el presupuesto de maquinaria e instalación que figure en el proyecto de instalación previsto para la actividad en cuestión por la normativa vigente aplicable.
Tipo de gravamen
Artículo. 7
1. Superficie del local hasta 50 metros cuadrados: 150,00 euros.
Superficie del Local de 51 a 100 metros cuadrados: 300,00 euros.
Superficie del local de 101 a 250 metros cuadrados: 450,00 euros.
Superficie del local de 251 a 500 metros cuadrados: 600,00 euros.
Cada tramo de 100 metros cuadrados que exceda de 500 metros cuadrados: 150,00 euros.
2. Establecimientos sujetos a la actividad en el impuesto sobre actividades económicas, el 100 por 100 de la tarifa anterior más el 2,50 por ciento del presupuesto de instalación.
3. Licencias de auto taxis: 300,00 euros. El cambio de vehículo de una misma licencia se aplicará una cuota del 50 por 100 de la consignada.
4. Por cambio de titularidad, siempre que no haya variación ni ampliación de actividad, la cuota será del 50 por 100 de las consignadas cuando se produzca el cambio de titularidad entre parientes en primer grado, por fallecimiento o jubilación del titular, sin que exista variación ni ampliación de la actividad, la cuota será del 25 por 100 de las consignadas.
Exenciones, reducciones y demás beneficios legalmente aplicables
Articulo 8
De conformidad con lo dispuesto en el Real Decreto Legislativo 2/2004 del 5 de Marzo, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o venga previsto en normas con rango de ley.
Normas de gestión
Articulo 9
1. Los sujetos pasivos presentarán en el Ayuntamiento la solicitud de apertura a la que acompañarán los documentos justificativos de aquellas circunstancias que hubieren de servir de base para la liquidación de la tasa.
2. Hasta tanto no recaiga acuerdo municipal sobre concesión de la licencia, los interesados podrán renunciar expresamente a ésta, quedando entonces reducidas las tasas liquidables al 20 por 100 de lo que correspondería de haberse concedido dicha licencia, siempre y cuando el Ayuntamiento no hubiera realizado las necesarias inspecciones al local; en otro caso no habrá lugar a practicar reducción alguna.
3. Se considerarán caducadas las licencias si después de concedidas transcurren más de tres meses sin haberse producido la apertura de los locales o, si después de abiertos, se cerrasen nuevamente por período superior o seis meses consecutivos.
Infracciones y sanciones tributarias
Articulo 10
Constituyen casos especiales de infracción grave:
a) La apertura de locales sin la obtención de la correspondiente licencia.
b) La falsedad de los datos necesarios para la determinación de la base de gravamen.
Articulo11
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN TRANSITORIA
Las referencias hechas en los artículos 6 y 7 de esta ordenanza al impuesto sobre actividades económicas, y hasta la entrada en vigor del mismo, se entenderán referidas a la licencia fiscal de actividades comerciales e industriales y a la licencia fiscal de actividades profesionales y de artistas.
DISPOSICION FINAL
Una vez se efectúe la publicación del texto integro de la presente ordenanza en el BOLETÍN OFICIAL DE. LA COMUNIDAD DE MADRID entrará en vigor el 1 de Enero de 2012.
ORDENANZA NÚMERO 7
Ordenanza reguladora de la tasa por licencias urbanísticas exigidas por la legislación del suelo y ordenación urbana
Artículo 1. Fundamento
Fundamento y régimen el articula 106 de la Ley 7/1985 de 2 de abril, reguladora de las Bases del Régimen Local. y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004 de 5 de Marzo, reguladora de las Haciendas Locales, que establece la tasa de esta ordenanza
Articulo 2. Hecho imponible
El hecho imponible está determinado por la actividad municipal desarrollada con motivo de instalaciones, construcciones u obras, tendentes a verificar si las mismas se realizan con sujeción a las normas urbanísticas de edificación y policía vigentes en orden a comprobar que aquellas se ajustan a los planes de ordenación vigentes, que son conformes al destino y uso previstos, que no atentan contra la armonía del paisaje y condiciones de estética, que cumplen con las condiciones técnicas de seguridad, salubridad, higiene y saneamiento, y, finalmente que no exista ninguna prohibición de interés artístico, histórico o monumental, todo ello como presupuesto necesario a la oportuna licencia.
Artículo 3. Devengo
1. La obligación de contribuir nacerá en el momento de comenzarse la prestación del servicio, que tiene lugar desde que se inicia el expediente una vez formulada la solicitud de la preceptiva licencia. o desde que el Ayuntamiento realice las iniciales actuaciones conducentes a verificar si es o no autorizable la obra, instalación, primera ocupación de los edificios o modificación del uso de los mismos, que se hubiese efectuado sin la obtención previa de la correspondiente licencia.
2. Junto con la solicitud de la licencia deberá ingresarse, con carácter de depósito previo, el importe de la tasa en base a los datos que aporte el solicitante en la correspondiente autoliquidación y a lo establecido en esta ordenanza, sin perjuicio de la liquidación que corresponda y que se apruebe en el momento de adoptarse la resolución administrativa referente a la solicitud de la licencia.
Articulo 4. Sujeto pasivos
1. Son sujetos pasivos de esta tasa, en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, que resulten beneficiadas por la prestación del servicio.
2. En todo caso tendrán la condición de sustitutos del Contribuyente los constructores y contratistas de las obras.
Articulo 5. Responsables
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas. los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Articulo 6. Base imponible y liquidable
Proyectos y Estudios
Constituyen el hecho imponible las siguientes actuaciones:
— Programas de Actuación Urbanística, Planes Parciales y especiales de Ordenación.
— Estudios de detalle.
— Parcelaciones y reparcelaciones.
— Proyectos de urbanización.
— Proyectos de compensación
— Proyectos de Base, Estatutos y Constitución de Entidades Urbanísticas Colaboradoras
— Proyectos de Instalaciones
— Proyectos industriales
— Proyectos Agrícolas
Obras Mayores:
— Obras de nueva planta.
— Obras de ampliación (más de 10 m2, y todas aquellas que afecten a estructura)
— Obras de reforma que afecten a la estructura
— Obras de acondicionamiento integral.
— Obras de demolición.
— Obras de instalación, ampliación o reforma de establecimientos industriales o comerciales.
— Obras de cambio de uso de local o vivienda o trasteros.
— Instalación de elementos publicitarios con intervención técnica.
— Instalación de grúas.
— Cualquier obra o instalación que requiera proyecto o certificado técnico.
— Explanaciones, terraplenados, desmontes y vaciados, cuya profundidad exceda de 2,20 m2.
Obras Menores:
— Obras de mantenimiento y reparación interior que afectan a distribuciones y huecos
— Adaptación de locales y reformas en general que no afectan a la estructura
— Obras de ampliación de superficie inferior a 10 m2
— Instalación de elementos publicitarios sin intervención del Técnico
— Talas y abatimiento de árboles
— Explanaciones , terraplenados, desmontes y vaciados, suya profundidad sea inferior a 2,20 m2
— Obras de fontanería , alcantarillado y control de calidad de sus acometidas
— Obras de instalación de redes de servicios y su control de calidad
— Parcelaciones urbanas, segregaciones y agrupaciones
— Primera utilización de edificios
— Cerramiento de fincas
— Instalaciones en edificios de toldos, marquesinas y rótulos visibles desde la vía pública
— Modificación del uso de los edificios e instalaciones
— Instalación de andamios
— Solados o alicatados interiores o exteriores.
— Tubos de salida de humos.
— Repaso de canalones y bajantes.
— Acristalar terrazas y en general cualquier cerramiento con carpintería de aluminio, metálica o de madera.
— Tabiquería interior en viviendas o portal (demolición o construcción)
— Sustitución/colocación de carpintería metálica, de aluminio o de madera
— Construcción o reparación de vados de las aceras, así como su supresión
— Ocupación provisional de la vía pública para la construcción no amparada en licencia de obras mayores
— Colocación de rótulos, banderines o anuncios luminosos
— Colocación de anuncios y bastidores para ello, excepto los situados sobre la cubierta de los edificios que están sujetos a licencia de obra mayor
— Colocación de postes de todo tipo
— Colocación de toldos en las plantas bajas de fachada de la vía pública
— Establecimiento de vallas o aceras de protección de obras
— Construcción de puentes, andamios o similares
— Ejecución de catas, pozos y sondeos de explotación cuando no se hubiera otorgado licencia de obra mayor
— Acotamiento de fachadas
— Colocación de grúas torre, ascensores, norias y otros aparatos elevadores para la construcción (las grúas torre, en cualquier caso están sometidas a licencia especial).
— Realización de trabajos de nivelación que no alteren en más de un metro las cotas naturales del terreno en algún punto, ni tengan relevancia o trascendencia a efectos de medición de las alturas reguladoras del edificio.
— Construcción o instalación de casetas provisionales de obra.
— Ejecución de pequeñas obras interiores en locales no destinados a viviendas que no modifiquen su estructura y mejoren las condiciones de higiene y estética.
— Pequeñas obras de adaptación, sustitución y reparación en viviendas y zonas comunes de edificios residenciales que no afecten a elementos estructurales.
— Reparación de cubiertas y azoteas.
— Pintura, estuco y reparación de fachadas de edificios no catalogados como edificios de interés histórico-artístico.
— Colocación de puertas y persianas en huecos y aberturas de las fachadas
— Colocación de rejas.
— Construcción, reparación o sustitución de tuberías de instalaciones, desagües y albañales.
— Reparación de balcones, repisas o elementos salientes
— Ejecución o modificación de aberturas que no afecten a elementos estructurales ni a elementos de fachadas visibles desde el espacio público.
— Ejecución de aseos en locales comerciales y almacenes
— Construcción , modificación de escaparates que no afecten a la modificación ni dimensiones de los huecos
— Construcción y sustitución de chimeneas y de elementos mecánicos de las instalaciones en las terrazas y azoteas en los edificios que no estén amparados por la licencia de obra mayor.
— Reposición de elementos alterados por accidentes o deterioro de fachadas que no afecten a más del 20 % de la superficie de ésta.
— Establecimiento de vallas o cercas definitivas.
— Construcción o derribo de cubiertas provisionales de una planta y de menos de cincuenta metros cuadrados de superficie.
— Trabajos de nivelación en el entorno del edificio construido, siempre que con ello no se produzcan variaciones de más de un metro sobre la rasante natural del terreno y menos de un metro cincuenta centímetros por debajo de la misma, en algún punto.
— Formación de jardines , cuando no se trate de los privados complementarios a la edificación de las parcelas, que estén exceptuados de licencia.
— Instalación de cabinas telefónicas, casetas, transformadores y buzones de correos en la vía pública
Para la determinación de la base se tendrán en cuenta aquellos supuestos en que la misma esté en función del coste real de las obras o instalaciones: en las obras menores, el presupuesto presentado por los particulares, y en las generales, el que figure en el proyecto visado por el colegio profesional correspondiente. Dichos presupuestos irán adicionados, en cuanto a las obras mayores, con el porcentaje de beneficio industrial por la realización de la obra y la dirección facultativa, valorándose, en todos los casos, por los servicios Técnicos Municipales, si no fueran representativos de los precios en el momento de concederse la licencia.
Lo dispuesto anteriormente se entenderá sin perjuicio de la liquidación municipal que se practique a la vista de la declaración del interesado y la comprobación que se realice de la inicial, todo ello con referencia a las obras efectivamente realizadas y su valoración real.
Artículo 7- Cuotas tributarias
La cuota tributaria resultará de aplicar a la base imponible las siguientes tarifas:
Epígrafe 1- Demarcaciones de alineaciones y rasantes
Hasta 10 metros lineales 207,64 euros.
Hasta 20 metros lineales 363,19 euros.
Hasta 50 metros lineales 519,08 euros.
Más de 50 metros lineales 727,36 euros.
Epígrafe 2- Obras mayores
Obras, instalaciones y construcciones en general, incluidas demoliciones el 1,6 por 100 de la base.
Se establece el siguiente valor de la construcción estimado con objeto del cálculo de tasas:
Vivienda unifamiliar aislada o pareada: 565,13 euros por metro cuadrado
Vivienda unifamiliar adosada: 493,13 euros por metro cuadrado
Edificio de viviendas: 490,78 euros por metro cuadrado
Garajes y trasteros: 50 por 100 del valor de la construcción para cada tipología.
En el supuesto de que se tramitara el proyecto de ejecución de obras separado del proyecto básico, habiéndose concedido licencia con arreglo a éste último, su autorización estará sujeta al pago de una tasa equivalente al 30 por 100 de la cuota que le corresponda en el ejercicio vigente según el presupuesto del proyecto aportado.
Epígrafe 3- Movimientos de tierras y desmonte
Movimiento de tierras y desmonte como consecuencia del relleno, vaciado o explanación de solares, devengará el 1 por I00 de la base.
Epígrafe 4- Obras menores
Devengará el 1,6 por 100 de la base; en ningún caso la cuota a pagar será inferior a 30 euros.
Epígrafe 5- Instalaciones de andamios
Cuando dicha instalación se solicite de forma independiente, se considerará como obra mayor y se aplicará la cuota establecida para dicho tipo de obra. Si la instalación se solicita conjuntamente con una licencia de obra, se incluirá el coste de la instalación de andamios en el presupuesto de la obra a realizar y se aplicará la cuota establecida para dicha licencia de obra mayor o menor
Epígrafe 6- Obras relativas a servicios generales
Epígrafe 6.1
Construcción de pozos o minas de aguas claras 155,53 euros.
Epígrafe 6.2
Inicio de la prestación del servicio de alcantarillado para acometida particular de edificaciones:
Hasta 250 m2 construidos 155,53 euros.
Por cada m2 de exceso 0,18 euros.
Epígrafe 7
La apertura de zanjas o calas para acometidas de los servicios públicos, tiene la consideración de obra menor a los efectos de la presente tasa.
Epígrafe 8
Las licencias de obras de los epígrafes 6º.2 y 7º cuando las actuaciones se produzcan en la vía pública, están sujetas, además a la tasa por control de calidad que resulte de aplicar el cuadro y procedimiento siguiente:
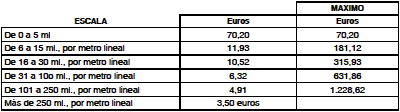
La liquidación por control de calidad se realizará por el máximo de la escala anterior a la que se encuentre comprendida, más el resultado de multiplicar el resto de los metros por el coste de su escala.
Epígrafe 9
Comprobación y homologación del control de calidad: Hasta el 50 por 100 de la tarifa que resulte de la aplicación del epígrafe 4.
Epígrafe 10- Parcelaciones urbanas y segregaciones
Se aplicará la misma tarifa prevista para las parcelaciones en la Ordenanza Reguladora de la Tasa por Prestación de servicios públicos y actividades administrativas de naturaleza de orden urbanístico.
Epígrafe 11- Primera utilización de los edificios
a) Viviendas:
— Hasta 100 metros cuadrados 48,00 euros.
— Más de 100 y menos de 200 metros cuadrados 75,03 euros.
— Más de 200 y menos de 500 metros cuadrados 155,53 euros.
— Más de 500 y menos de 1.000 metros 259,73 euros.
— Más de 1.000 metros cuadrados 415,26 euros.
b) Locales industriales, comerciales y otros usos:
— Hasta 200 metros cuadrados 120,00 euros.
— Más de 200 y menos de 500 metros cuadrados 207,64 euros.
— Más de 500 y menos de 1.000 metros cuadrados 467,41 euros.
— Más de 1.000 menos de 5.000 metros cuadrados 622,94 euros.
— Más de 5.000 menos cuadrados 778,48 euros.
c) Garaje 30,05 euros.
d) Trastero 30,05 euros.
e) Nave-Almacén 30,05 euros.
f) Cuando por los motivos siguientes:
— Encontrarse las edificaciones inacabadas.
— Deterioros ocasionados por particulares a la vía pública sin reponer.
— Cuando sea preciso comprobar la subsanación de deterioros en las conexiones con los servicios públicos,
— Por infracciones urbanísticas, sea preciso realizar una segunda o más visitas de comprobación, con sus informes técnicos correspondientes, previo a la concesión de la licencia, la tarifa de la tasa se incrementará en 155,53 euros por cada una de ellas
Cuando el edificio de la licencia de primera ocupación comprenda diversos usos, se aplicará la tarifa que corresponda el uso predominante, considerando para su determinación la superficie dedicada al mismo.
g) Informes Urbanísticos 60,10 euros.
h) Cédulas e Informes 6,01 euros.
i) Obras menores, Segregaciones y Agrupaciones 30,05 euros.
Epígrafe 12- Obras de redes de servicios
Las obras que supongan instalación, ampliación, reforma o modificación de redes de distribución, se considerarán obras mayores y se aplicará la cuota establecida para dicho tipo de obras.
Epígrafe 13- Colocación de rótulos, cerramiento de edificios, instalaciones en edificios, toldos y marquesinas e instalaciones de grúa.
Su cuota será la que resulte de aplicar la misma base y tarifas que las obras menores
Epígrafe 14- Modificación del uso de los edificios e instalaciones
A los efectos de liquidación de la cuota tendrán la consideración de primera utilización de los edificios.
Epígrafe 15- Cuotas tributarias
Cuotas tributarias por prestación de servicios municipales de orden urbanísticos
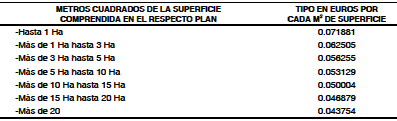
Epígrafe 15 A- Programas de Actuaciones Urbanísticas, Planes Parciales y Especiales de Ordenación y Proyectos de delimitación de áreas de reparto y unidades de ejecución.
1. Se obtendrán sumando todos los valores que resulten de aplicar a cada tramo dimensional la siguiente escala, no pudiendo ser inferior a 647,99 euros.
2. Estarán incluidas dentro de este epígrafe:
a) La modificación de las figuras de planeamiento indicadas en el mismo.
b) Los expedientes de avances o anteproyectos de Planes de Ordenación,
Las cuotas correspondientes a la tramitación de dichos expedientes, serán el 50 por 100 o el 25 por 100 de las fijadas según el párrafo anterior, dependiendo de que se encuentren comprendidas en el apartado a) o b), respectivamente.
Epígrafe 15- B. Estudios de detalle
1. Se establecen en el 75 por 100 de la que resulte del cálculo, bases y tipos señalados para la aprobación de figuras de planeamiento.
2. La modificación de los Estudios de Detalle devengará derechos equivalentes al 50 por 100 de los correspondientes a su formación.
Epígrafe15 C- Parcelaciones, agrupaciones y segregaciones
Por cada finca que resulte de la aprobación de los expedientes de parcelación y segregación, o por cada una de las parcelas objeto de agrupación, se abonará la cantidad de 29,16 euros La cuantía total a ingresar no podrá ser inferior a 60 euros.
En el supuesto de modificación, la tasa a satisfacer será el 50 por 100 de la que correspondería liquidar de acuerdo con la modificación efectuada.
1. No podrá ser inferior a 830,57 euros y llegará a alcanzar la cifra que arroje el resultado de aplicar el área comprensiva de la unidad reparcelable de los mismos tipos y módulos fijados en el Epígrafe 15 A. para los planes de ordenación, multiplicando dicho resultado por el factor 1,20
2. En este supuesto, la obligación de pago recaerá sobre todos y cada uno de los afectados por el proyecto de reparcelación, y será exigible mediante reparto individualizado de cuotas proporcionales al coeficiente que para el reconocimiento de derechos establece el artículo 86 del Reglamento de Gestión Urbanística.
3. En el supuesto de modificación, la tasa a satisfacer será el 50% de lo que correspondería liquidar de acuerdo con la modificación solicitada”.
Epígrafe 15 D- Proyectos de Urbanización y de obras ordinarios del artículo 67.3 del Reglamento de Planeamiento
1. La cuota no podrá ser Inferior a 830,57 euros y llegará a alcanzar la cifra que arroje el resultado de aplicar al área comprensiva del proyecto, los mismos tipos y módulos fijados en el epígrafe A) para los planes de ordenación, multiplicando dicho resultado por el factor 1,20‘.
2. La liquidación o liquidaciones de los derechos por este epígrafe, es absolutamente independiente de la que procederá aplicar, en su caso, para reintegro del coste del servicio de control de calidad de las obras, cifrado en el 1 por 100 del presupuesto.
Epígrafe 15 E- Proyectos de Compensación
Se determinarán de igual forma que para las reparcelaciones. En el supuesto de modificación, la tasa a satisfacer será el 50% de lo que correspondería liquidar de acuerdo con la modificación solicitada.
Epígrafe15 F- Proyectos de Base, Estatutos y Constitución de Entidades Urbanísticas y Colaboradoras
1. Proyectos de Bases, Estatutos y Constitución de las Entidades Urbanísticas 1.193,91 euros.
2. Constitución de entidades de Conservación, la cuantía será equivalente a la que resulte de aplicar el Epígrafe A, no pudiendo ser inferior a 1.193,91 euros.
3. En el supuesto de modificación de las figuras anteriores el 50% de las establecidas para su aprobación
Epígrafe 15 G- Expropiación forzosa a favor de particulares.
1. No podrá ser inferior a 584,03 euros y llegará a alcanzar la cifra equivalente al resultado que arroje el producto del tipo en euros, por los metros cuadrados de la superficie de suelo comprendido en la finca objeto de la expropiación, conforme escala Epígrafe A).
En caso de que los terrenos afectados por la expropiación estén edificados o cultivados, se multiplicará la cuota del apartado 1 por el factor 1,40.
Artículo 8. Exenciones, reducciones y demás beneficios legalmente aplicables
De conformidad con lo dispuesto en el artículo 9 de la ley 39/1988, de 28 de diciembre, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales o vengan previsto en normas con rango de Ley
Artículo 9. Normas de gestión
1. El tributo se considerará devengado cuando nazca la obligación de contribuir, a tenor de lo establecido en el artículo 2 de esta ordenanza
2. Las correspondientes licencias por la prestación de servicios, objeto de esta ordenanza, hayan sido estas otorgadas expresa-mente o en virtud de silencio administrativo, e incluso las precedentes de acción inspectora, se satisfarán en metálico por ingreso directo.
Artículo 10. Obtención de licencia
1. Las personas interesadas en la obtención de una licencia presentarán en el Ayuntamiento la oportuna solicitud, con especificación detallada de la naturaleza, extensión y alcance de la obra o instalación a realizar, lugar de emplazamiento, presupuesto por duplicado del coste real de la obra firmado por el que tenga a su cargo los trabajoso por el facultativo competente, y en general contendrá la citada solicitud toda la información necesaria para la exacta aplicación del tributo.
2. La solicitud podrá ser formulada por el interesado o por el contratista de las obras, pero deberá hacerse constar el nombre y domicilio del propietario del inmueble, del arrendatario del mismo cuando las obras se realicen por cuenta e interés de este, así como la expresa conformidad o autorización del propietario.
Artículo 11. Solicitudes obra nueva y reforma
Las solicitudes para obras de nueva planta, reforma esencial de construcciones existentes y, en general, para todas aquellas que así
Lo establezcan, las ordenanzas de edificación de este Ayuntamiento deberán ir, suscritas por el ejecutor de las obras y por el técnico director de las misma y acompañadas de los correspondientes planos, memorias y presupuestos, visados por el colegio oficial al que pertenezca el técnico superior de las obras o instalaciones y en número de ejemplares y con las formalidades establecidas en las referidas ordenanzas de edificación.
Las solicitudes por la primera utilización de los edificios deberán ser suscritas por el promotor de la construcción, y su obtención es requisito previo indispensable para poder destinar los edificios al uso proyectado, teniendo por objeto la comprobación de que la edificación ha sido realizada con sujeciones estrictas los proyectos de obras que hubieren obtenido la correspondiente licencia municipal para la edificación y que las obras hayan sido terminadas totalmente debiendo, en consecuencia, ser obtenidas para su utilización. En los casos de modificación del uso de los edificios, esta licencia será previa a la de obras o modificación de estructuras y tenderá a comprobar que el cambio de uso no contradice ninguna normativa urbanística y que la actividad realizada es permitida por la ley y por las ordenanzas, con referencia al sitio en que se ubique.
Artículo 12. Construcciones de nueva planta
1. En las solicitudes de licencia para construcciones de nueva planta deberá hacerse constar que el solar se halla completamente expedito y sin edificación que impida la construcción, por lo que, en caso contrario, habrá de solicitarse previa o simultáneamente licencia para demolición de las construcciones.
2. Asimismo, será previa a la licencia de obras de nueva planta la solicitud de la licencia para demarcación de alineaciones y rasantes, siempre y cuando el Departamento de Urbanismo así lo requiera.
Para las obras que de acuerdo con las ordenanzas o disposiciones de edificación, lleven consigo la obligación de colocar vallas o andamios, se exigirá el pago de los derechos correspondientes a este concepto, liquidándose simultáneamente a la concesión de la licencia de obras.
Artículo 13. Caducidad de licencia
1. La caducidad de las licencias determinará la pérdida de los derechos y tasas satisfechos por aquéllas. Las licencias caducarán en los siguientes supuestos:
a) Cuando no se hubiera iniciado la ejecución de las actuaciones amparadas por las mismas en el plazo de los seis meses siguientes a la fecha de su otorgamiento.
b) Cuando dichas actuaciones fueran interrumpidas durante un periodo superior a tres meses, salvo causa no imputable al titular de la licencia.
c) Cuando el funcionamiento de una actividad fuere interrumpido durante un período superior a seis meses, salvo causa no imputable al titular de la licencia,
d) Cuando habiendo dispuesto de alguna prórroga anterior, no se cumpliese el plazo de terminación.
2. La caducidad se producirá por el mero transcurso de los plazos señalados en el párrafo anterior, aumentados con las prórrogas que hubieran sido concedidas, y surtirá efectos mediante resolución expresa del órgano municipal competente, previa audiencia al interesado, de acuerdo con lo dispuesto en la Ley 30/92, de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común.
3. En los supuestos de caducidad señalados en los aparcados a), b} y c) del artículo anterior, se podrá solicitar, antes de que expire el plazo, prórroga de la vigencia de la licencia otorgada, por una sola vez y por causa justificada, El plazo de prórroga no podrá ser superior, en todo caso, al señalado para la caducidad,
Cuando previsiblemente no pudiera cumplirse el plazo de ejecución y no se hubiera solicitado prórroga con anterioridad, si se hubiese alcanzado la última fase de ejecución prevista en el proyecto, podrá solicitarse prórroga, por plazo adecuado no superior a seis meses licencia.
4. Cualquier prórroga se concederá por el Ayuntamiento previo abono de las tasas equivalentes al 10 por 100 de las que fueron abonadas para la concesión de la licencia, sea primera prórroga o sucesivas
En todo caso, el Ayuntamiento podrá revisar la liquidación de las tasas abonadas sobre las obras que resten por ejecutar a los dos años desde la fecha de otorgamiento de la licencia.
Artículo 14. Inspecciones o vigilancia
1. La ejecución de las obras queda sujeta a la vigilancia, fiscalización y revisión del Ayuntamiento, quien la ejercerá, a través de sus técnicos y agentes.
2. Independientemente de la inspección anterior, los interesados vendrán obligados a solicitar la comprobación de las obras en las fases o estados determinados por la ordenanza de edificación
Artículo 15. Silencio administrativo
Los titulares de licencias otorgadas en virtud de silencio administrativo, antes de iniciar las obras o instalaciones, deberán ingresar el importe de la cuota correspondiente al proyecto o presupuesto de la obra o actividad a realizar.
Artículo 16. Liquidaciones de licencias
1. Las liquidaciones iniciales tendrán el carácter provisional hasta que sean expedidas las correspondientes liquidaciones definitivas, previa comprobación administrativa del hecho imponible y de su valoración, o bien haya transcurrido el plazo de cinco años contados a partir de la expedición de la licencia sin haberse comprobado dichas liquidaciones iniciales.
2. A estos efectos, los sujetos pasivos titulares de las licencias están obligados a la presentación, dentro del plazo de treinta días a contar desde la terminación de las obras o actividades sujetas a esta tasa, de la correspondiente declaración en la que se determine concretamente las obras realizadas y su valoración, a efectos de su constatación con los que figuran en la licencia inicial concedida. Su no presentación dará lugar a la infracción tributaria que se sancionará conforme a lo establecido en esta ordenanza.
3. Para la comprobación de las liquidaciones iniciales y practicar las definitivas regirán las siguientes normas:
a) La comprobación afectará al hecho imponible que no haya sido declarado por el sujeto pasivo o que lo haya sido parcialmente. Y en cuanto a lo declarado, se determinará si la base coincide con las obras o actividades realizadas y con el coste real de las mismas.
b) La comprobación e investigación tributaria se realizará mediante el examen de documentos, libros, ficheros, facturas, justificantes y asientos de contabilidad principal o auxiliar del sujeto pasivo, así como de la inspección de bienes, elementos y cualquier otro antecedente o información que se necesaria para la determinación del tributo.
c) A estos efectos y de conformidad con lo autorizado en el artículo 141 de la Ley General Tributaria, los funcionarios municipales expresamente designados en función de inspectores, podrán entrar en las fincas, locales de negocios y demás establecimientos o lugares en que se desarrollen actividades sometidas a gravamen por esta tasa. Cuando el dueño o morador de la finca o edificio, o la persona, bajo cuya custodia se halle el mismo, se opusieran a la entrada de los inspectores, se llevará a cabo su reconocimiento previa autorización escrita del señor alcalde presidente de este Ayuntamiento; cuando se trate del domicilio particular de cualquier español o extranjero, se obtendrá el oportuno mandamiento judicial.
d) Cuando por falta de datos a suministrar por los titulares de las licencias no se pueda llegar en base a ellos a la valoración real de la base imponible. se determinará ésta por estimación, fijándose los valores reales con referencia a los que fijan los técnicos municipales con respecto a los corrientes vigentes en el sector de la actividad correspondiente, para lo que se tendrá en cuenta las valoraciones que se efectúen por los diferentes colegios profesionales en relación con la actividad que corresponde, o, en su defecto. por los medios señalados en el artículo 5 de la citada Ley General Tributaria.
Artículo 17. Exhibición de las licencias
Las licencias y cartas de pago o fotocopias de unas y otras obrarán en el lugar de las obras, mientras duren estas, para poder ser exhibidas a requerimiento de los agentes de la autoridad municipal, quienes en ningún caso podrán retirarlos por ser inexcusable la permanencia de estos documentos en las obras.
Artículo 18. Cambios de licencias
En los cambios de las licencias municipales autorizadas por la Corporación se procederá a la actualización del presupuesto de la obra objeto de la licencia, aplicándose sobre dicho valor actualizado los tipos de tarifa correspondientes y la cuota resultante. Una vez descontado el impone de la tasa abonada inicialmente por la licencia transmitida, se ingresará en la Caja municipal por los derechos correspondientes a tal autorización.
Artículo 19. Licencia primera utilización o modificación del uso de los edificios
Para poder obtener la licencia para la primera utilización de los edificios y la modificación del uso de los mismos, será requisito imprescindible que previamente se obtenga la liquidación definitiva de la licencia contenida para la obra. Instalación y construcción en general para la que se solicita ocupación o modificación de uso
Artículo 20. Infracciones y sanciones tributarias
Las sanciones que procedan por infracciones cometidas por inobservancia «le lo dispuesto en esta ordenanza serán independientes de las que pudieran arbitrarse por infracciones urbanísticas, con arreglo a lo dispuesto en la Ley del Suelo y sus disposiciones reglamentarias.
Artículo 21. Calificación de infracciones
Constituyen casos especiales de infracción calificados de:
a) Simples:
— El no tener en el lugar de las obras y a disposición de los agentes municipales los documentos a que hace referencia el artículo 17 de la presente ordenanza.
— No solicitar la necesaria licencia para la realización de las obras, sin perjuicio de la calificación que proceda por omisión o defraudación.
b) Graves:
— El no dar cuenta a la Administración municipal del mayor valor de las obras realizadas o de las modificaciones de las mismas o de sus presupuestos, salvo que por las circunstancias concurrentes deba calificarse de defraudación.
— La realización de obras sin licencia municipal.
— La falsedad de la declaración en extremos esenciales para la determinación de la base de gravamen.
Artículo 22. Calificación de infracciones
En todo lo relativo a la calificación de infracciones tributarias y sanciones además de lo previsto en esta ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN FINAL
Una vez se efectúe. la publicación del texto integro de la presente ordenanza en el BOLETIN OFICIAL DE LA COMUNIDAD DE MADRID, entrará en vigor con efecto desde el 1 de Enero de 2012.
ORDENANZA FISCAL N°8
Reguladora de la tasa por recogida de basuras
Artículo 1. Fundamento y naturaleza
En uso de las facultades concedidas por los artículos 133.2 y 142 de la Constitución y por el artículo 105 de la ley 7/1985, de 2 de abril, reguladora de las bases de régimen Local, y de conformidad con lo dispuesto en los artículos del Real Decreto Legislativo 2/2004 del 5 de Enero, reguladora de las haciendas locales, este Ayunta-miento establece la “Tasa por recogida de Basura”, que se regirá por la presente Ordenanza Fiscal.
Artículo 2. Hecho imponible
1. Constituye el hecho imponible de la Tasa, la prestación del servicio la recepción obligatoria de recogida de basuras domiciliarias y residuos sólidos urbanos de viviendas, alojamientos y locales o establecimientos donde se ejercen actividades industriales, comerciales, profesionales, artísticas y de servicios.
2. A tal efecto, se consideran basuras domiciliarias y residuos sólidos urbanos los restos y desperdicios de alimentación o detritus procedentes de la limpieza normal de locales o viviendas.
3. Se excluyen de tal concepto los residuos de tipo industrial, agrícola o ganadero, escombros de obras, detritus humanos, animales muertos, muebles, materias y materiales contaminados, corrosivos, peligrosos o cuya recogida o vertido exija la adopción de especiales medidas higiénicas, profilácticas o de seguridad.
Artículo 3. Sujetos pasivos
1. Son sujetos pasivos contribuyentes las personas físicas o jurídicas y las entidades a que se refiere el artículo 33 de la ley general Tributaria, que ocupen o utilicen las viviendas u locales ubicados en los lugares, plazas, calles o vías públicas en que se preste el servicio, ya sea título de propietario o de usufructuario, habitacionista, arrendatario o, incluso de precario, si bien y en cualquier caso, el titular del recibo será el propietario de la vivienda, local, etc..
2. Tendrá la consideración de sujeto pasivo sustituto del contribuyente, el propietario de las viviendas o locales, que podrá repercutir en su caso, las cuotas satisfechas sobre los usuarios de aquellas, beneficiarios del servicio.
Artículo 4. Responsables
Responderán solidariamente de las obligaciones tributarias del sujeto pasivo las personas físicas y jurídicas a que se refieren la Ley General tributaria.
Artículo 5. Gestión del Servicio
El Ayuntamiento establecerá el sistema de recogida de residuos sólidos urbanos, cuyos cambios. en procedimientos, honorarios, etc. se anunciarán por Bando a los usuarios.
Artículo 6. Cuota Tributaria
1. La cuota tributaria única y anual de la tasa se determinará por la aplicación de la siguiente tarifa:
Epígrafe 1: Viviendas 18,04 euros/año.
Se entiende por vivienda la destinada a domicilio de carácter familiar.
Epígrafe 2: Locales Comerciales, bares, cafeterías o establecimientos de carácter familiar 24,04 euros/año.
Epígrafe 3: Hoteles, fondas o residencias 80,00 euros/año.
Epígrafe 4: Industrias de transformación cárnica, mataderos, fábricas o similares 150,26 euros/años.
Artículo 7. Devengo
Se devenga la Tasa y nace la obligación de contribuir desde el momento en que se inicie la prestación del servicio, entendiéndose iniciada, dada la naturaleza de recepción obligatoria del mismo, cuando esté establecido los distintos depósitos en los lugares marcados por el Ayuntamiento.
Artículo 8. Declaración e ingreso
1. El padrón de contribuyentes se aprobará provisionalmente por Decreto de Alcaldía antes de iniciarse el periodo de cobro voluntario debiendo ser expuesto públicamente durante 15 días para que los usuarios puedan formular alegaciones.
2. Posteriormente las modificaciones del padrón serán aprobadas definitivamente por Decreto del que se dará cuenta a los interesados.
3. El cobro de la cuota se efectuará semestralmente mediante recibos derivados del padrón.
Artículo 9. Derechos de los usuarios
Los usuarios del servicio tienen derecho:
a) A que el Ayuntamiento o concesionario retire las basuras o residuos sólidos de los contenedores o espacios habilitados al efecto por el Ayuntamiento.
b) A que la actividad se ajuste en todo caso al principio de igualdad ante la ley y sea congruente con los motivos y fines que lo justifiquen.
c) A que las tasas a abonar vengan legalmente fijadas en la Ordenanza Fiscal correspondiente.
Artículo 10. Deberes de los usuarios
1. Los usuarios del servicio están obligados:
a) A colocar las basuras y residuos sólidos en las bolsas homologadas y recipientes adecuados para cada tipo de residuo y en las horas y lugares adecuados.
b) A no incluir en los recipientes materias que no tengan la consideración de basuras o residuos sólidos referidos en el artículo 2°.
c) A satisfacer las tasas previstas en la cuantía y forma prevenida en la Ordenanza fiscal correspondiente.
d) A cumplimentar cualquier otra obligación que se derive de este Reglamento y de disposiciones legales que les sean de aplicación.
c) A que los bares, comercios etc. mantengan siempre limpias las zonas utilizadas por los mismos para el desarrollo de su actividad.
2. A efectuar la separación de los residuos de acuerdo con el Reglamento de la Comunidad de Madrid.
Artículo 11. Infracciones
Los usuarios del servicio serán responsables de las infracciones de este reglamento que cometan ellos, sus familiares a su cargo o asalariados.
Se entienden como faltas:
a) La no utilización de bolsas y recipientes adecuados y previstos.
b) El colocar bolsas de basura en lugares distintos de los señalados.
c) La inclusión de recipientes con materias que no tengan la naturaleza de basuras o residuos sólidos conforme a lo previsto en este Reglamento.
d) El deposito de otros residuos fuera de los contenedores destinados a ellos (vidrio, papel, voluminosos).
Artículo 12. Sanciones
Para las infracciones cometidas por los usuarios del servicio se aplicaran las siguientes sanciones:
— Multas de entre 30 euros y 300 euros de acuerdo con la gravedad de la infracción.
— Para la graduación de las multas se tendrá en cuenta la gravedad y específicamente su repercusión medioambiental, higiénica y sus consecuencias para el servicio.
Las sanciones serán impuestas por la Alcaldía previo expediente en el que será oído el infractor.
Artículo 13. Recursos y reclamaciones
Contra cualquier orden o situación de hecho que no tenga la calificación de acto administrativo podrá reclamarse ante el Sr. Alcalde.
Contra las multas o resoluciones de la Corporación sobre constitución, organización, modificación o supresión del servicio podrá recurrirse ante la Jurisdicción Contencioso Administrativa.
DISPOSICIÓN FINAL
La presente Ordenanza fiscal aprobada por el pleno de la Corporación, entrará en vigor una vez publicada en el Boletín Oficial de la Comunidad de Madrid, y con efecto del 1 de Enero de 2012 .
ORDENANZA 9
Edificios y equipamientos deportivos municipales
Artículo 1. Fundamento legal
Este Ayuntamiento de acuerdo con lo dispuesto en el artículo 106.1 de la ley 7/85 de 2 de abril, reguladora de las Bases de Régimen Local, y de conformidad con lo previsto en los artículos 41 y siguientes del Real Decreto Legislativo 2/2004 de 5 de Marzo, por el que se aprueba el Texto Refundido de la Ley Reguladora de las Haciendas Locales, establece la tasas por la utilización privativa de los edificios y equipamientos deportivos de dominio público.
Artículo 2. Hecho Imponible
Constituye el hecho imponible de este precio público la utilización privativa de los apartamentos, locales y espacios deportivos de este Ayuntamiento.
Artículo 3. Sujetos pasivos
Estarán obligadas al pago de este precio público todas las entidades, asociaciones, personas físicas y jurídicas, públicas y privadas que, previa autorización de la Alcaldía o persona delegada por esta, utilicen de forma privativa alguno de los elementos del artículo 2.
Artículo 4. Responsables
Responderán solidariamente de las obligaciones tributarias del sujeto pasivo, las personas físicas y jurídicas a que se refiere los artículos 38 y 39 de la Ley General Tributaria.
Artículo 5. Cuantías de las tarifas
La utilización privativa de los apartamentos, edificios municipales y equipamientos deportivos para los empadronados serán los siguientes:
Apartamento A 250,00 euros mensuales.
150,00 euros quincena.
Apartamento B 250,00 euros mensuales.
150,00 euros quincena.
Los precios para los apartamentos podrán ser revisados anualmente mediante el I.P.C. correspondiente.
Antiguo Ayuntamiento
Sala pequeña 10 euros/hora – 25 euros/día – 150 euros/semana.
Sala biblioteca 12 euros/hora – 30 euros/día – 180 euros/semana.
Salón de actos Casita
Sala única 15 euros/hora – 50 euros/día – 300 euros/semana.
Equipamientos deportivos 25 euros por día.
Los precios para los no empadronados serán aumentados en un 25 por 100 más.
Los precios indicados anteriormente, estarán sujetos a las variaciones que puedan ser aprobadas en cualquier momento por el pleno del Ayuntamiento.
Artículo 6. Fianza
Las personas o entidades a las que se le autorice la utilización de los espacios indicados en el artículo 5, estarán obligados a depositar una fianza de una mensualidad en el caso de los apartamentos.
Artículo 7. Devengos
La obligación del pago del precio regulado en esta ordenanza nace desde el momento en que se conceda la autorización.
El pago del precio público deberá hacerse efectiva previa a la ocupación de los mismos, en las oficinas Municipales.
Los autorizados para la utilización de las instalaciones serán responsables del mal uso o desperfectos que se produzcan en los mismos como consecuencia de su uso, debiendo reponer de su cuenta y cargo los daños causados.
Artículo 8. Régimen de autorizaciones
Los interesados en la autorización privativa deberán presentar solicitud por escrito en la Oficinas Municipales, con una antelación mínima de 7 días naturales , en la que se exprese de forma suficiente y clara: el día , la duración y descripción de la actividad que se pretende llevar a cabo, así como el número de asistentes estimado.
Por la Alcaldía o persona autorizada por la misma, se podrá autorizar o no el uso privativo de los edificios y equipamientos deportivos e instalaciones de los mismos, en función de la naturaleza de la actividad que se pretenda realizar en los mismos, así como de la existencia o no de actividades municipales programadas, o cualquier otra circunstancia que se estime de interés general y/o seguridad
Artículo 9. Régimen de uso
Serán de aplicación las normas internas que rigen para el uso público de las mimas.
La apertura y cierre de los edificios será a cargo del personal municipal.
Artículo 10. Infracciones y sanciones
En todo lo relativo a la calificación de infracciones tributaría y las sanciones que a la misma correspondan en cada caso, se aplicará lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y en las disposiciones que la complementen y desarrollen conforme a lo establecido en el Real Decreto Legislativo 2/2004 de 5 de Marzo, por el que se aprueba el Texto Refundido de la Ley Reguladora de las Haciendas Locales.
DISPOSICIÓN FINAL
La presente ordenanza fiscal entrara en vigor una vez publicada en el Boletín Oficial de la Comunidad de Madrid, y con efecto desde el 1 de Enero de 2012
ORDENANZA 10
Ordenanza de limpieza de solares
Articulo 1. Objeto
El objeto de esta Ordenanza es la regulación en el ámbito de las competencias del Ayuntamiento de Redueña y dentro de su término municipal, de las obligaciones de los propietarios en orden al mantenimiento de sus terrenos, solares y calles particulares, en las debidas condiciones de seguridad, salubridad y ornato, así como la fijación de las infracciones y sanciones que en esta materia puedan corresponder a los que incumplan dichas condiciones.
Artículo 2. Limpieza de terrenos y solares
Los solares y terrenos sin edificar tanto en suelo urbano como rural deberán los propietarios mantenerlos limpios de residuos, escombros materias orgánicas. Maleza, matorrales, encharcamientos y en condiciones de seguridad, salubridad, ornato público y decoro.
Sin perjuicio de la responsabilidad en que incurra el que arroja las basuras o residuos a los solares y terrenos, el propietario de los mismos está obligado a efectuar su limpieza.
Artículo 3. Prohibición de vertidos en terrenos de propiedad particular
Se prohíbe taxativamente arrojar y depositar objetos y materiales de deshecho, escombros, basuras, resto de jardinería. etc. en terrenos de propiedad particular.
Artículo 4. Inspección y denuncia
La presente Ordenanza se aplicará por analogía a los supuestos que no estén expresamente regulados y que, por su naturaleza, estén comprendidos en su ámbito de aplicación. Este Ayuntamiento ejercerá el control e inspección del estado de los solares y parcelas ubicadas en el término municipal, y podrá obligar a su cumplimiento a los propietarios, de acuerdo con las medidas correctoras que al efecto informen los Servicios Técnicos Municipales.
Los propietarios y los usuarios de los solares, deberán permitir las inspecciones y comprobaciones señaladas en la presente Ordenanza. El procedimiento se iniciará de oficio por la propia Administración Municipal, en virtud de la función inspectora y de comprobación, propia de su competencia. o a instancia de parte mediante la correspondiente denuncia. En lo no previsto en esta Ordenanza. se estará a lo dispuesto en la Ley de Procedimiento Administrativo Común y en la legislación sobre el procedimiento sancionador de las Administraciones Públicas.
Toda persona natural o jurídica, podrá denunciar ante el Ayuntamiento cualquier infracción de la presente ordenanza. De resultar temerariamente injustificada la denuncia, serán de cargo del denunciante los gastos que origine la inspección.
Artículo 5. Ejecución de obras
El Ayuntamiento, en los supuestos de infracción de la presente ordenanza, y previo trámite de audiencia a los interesados, se les requerirá para que, en el plazo que señalen los Servicios Técnicos Municipales, realicen las obras y/o trabajos que procedan debiéndose concluir en el término que se indique. Dentro del trámite de audiencia, el interesado podrá proponer alternativas técnicas para la ejecución de las obras o trabajos, o solicitar razonadamente una prórroga en su ejecución.
Transcurrido el plazo fijado para la ejecución de las obras y/o trabajos, e incumplida la orden de ejecución, el Ayuntamiento procederá a la incoación del correspondiente expediente sancionador con imposición de multas, y en cuya resolución además se requerirá al propietario a la ejecución de la orden afectada, que, de no cumplirla se llevará a cabo por el Ayuntamiento, con cargo al obligado a través del procedimiento de ejecución subsidiaria previsto en la Ley de Procedimiento Administrativo.
En el supuesto justificado que las obras o trabajos a realizar conlleven un riesgo, peligro o necesidad que obligara a una realización urgente de los mismos, el Ayuntamiento podrá ejecutar subsidiariamente las obras o trabajos que según la presente Ordenanza. Corresponda efectuar directamente a los ciudadanos, imputándoles el coste de los servicios prestados.
Artículo 6. Afectados
Todos los propietarios o titulares de solares o parcelas ubicados en el término municipal. Están obligados al cumplimiento puntual de la presente Ordenanza y de las disposiciones complementarias que en materia de seguridad, salubridad, ornato público y decoro, dicte en cualquier momento la Alcaldía en función de sus facultades. En caso de copropiedad, la responsabilidad será solidaria, pudiendo el Ayuntamiento obligar al cumplimiento de la presente ordenanza a cualquiera de los copropietarios.
Artículo 7. Procedimiento
Transcurrido el plazo concedido sin haberse llevado a cabo la orden de ejecución, la Alcaldesa ordenará la incoación del expediente sancionador. Tramitándose conforme a la ley de procedimiento administrativo en vigor. En la resolución, además, se requerirá al propietario para que proceda a la ejecución de la orden efectuada. Que de no cumplirla. se llevará a cabo por el Ayuntamiento con cargo al obligado, a través del procedimiento de ejecución subsidiaria previsto en la Ley de Procedimiento Administrativo vigente.
Artículo Único. Disposición Derogatoria
A la entrada en vigor de la presente Ordenanza, quedan derogadas cuantas otras Disposiciones de similar o inferior rango, que se opongan a ésta.
Artículo Único. Disposición Final
La presente Ordenanza entrará en vigor al día siguiente de publicación íntegra en el Boletín Oficial de la Comunidad de Madrid y con efecto del 1 de Enero de 2012.
ORDENANZA 11
Reguladora del impuesto sobre bienes inmuebles
Artículo 1
La presente Ordenanza regula el impuesto sobre Bienes Inmuebles exigido por el Ayuntamiento de Redueña conforme a lo autorizado por el art. 106 de la Ley 7/1985 de 2 de abril, reguladora de las Bases del Régimen local y de acuerdo con lo previsto en el Texto Refundido de la Ley reguladora de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de Marzo.
Artículo 2. Naturaleza
El Impuesto sobre Bienes Inmuebles es un tributo directo de carácter real que grava el valor de los bienes inmuebles en los términos establecidos en el texto refundido de la Ley Reguladora de las Haciendas Locales.
Artículo 3. Hecho imponible y supuestos de no sujeción
1. Constituye el hecho imponible del impuesto la titularidad de los siguientes derechos sobre los bienes inmuebles rústicos y urbanos y sobre los inmuebles de características especiales:
a) De una concesión administrativa sobre los propios inmuebles o sobre los servicios públicos a que se hallen afectos.
b) De un derecho real de superficie.
c) De un derecho real de usufructo.
d) Del derecho de propiedad.
2. La realización del hecho imponible que corresponda de entre los definidos en apartado anterior por el orden en él establecido determinará la no sujeción del inmueble urbano o rústico a las restantes modalidades en el mismo previstas. En los inmuebles de características especiales se aplicará esta misma prelación, salvo cuando los derechos de concesión que puedan recaer sobre el inmueble no agoten su extensión superficial, supuesto en el que también se realizará el hecho imponible por el derecho de propiedad sobre la parte del inmueble no afectada por una concesión.
3. A los efectos de este Impuesto tendrán la consideración de bienes inmuebles rústicos, de bienes inmuebles urbanos y de bienes inmuebles de características especiales los definidos como tales en las normas reguladoras del Catastro Inmobiliario.
4. En caso de que un mismo inmueble se encuentre localizado en otros términos municipales además del de Redueña se entenderá, a efectos de este impuesto, que pertenece a cada uno de ellos por la superficie que ocupe en el respectivo término municipal.
5. No están sujetos a este impuesto:
a) Las carreteras, los caminos, las demás vías terrestres y los bienes del dominio público terrestre e hidráulico, siempre que sean de aprovechamiento público y gratuito.
b) Los siguientes bienes inmuebles propiedad de los Municipios en que estén enclavados:
— Los de dominio público afectos a uso público.
— Los de dominio público afectos a un servicio público gestionado directamente por el Ayuntamiento, excepto cuando se trate de inmuebles cedidos a terceros mediante contraprestación.
— Los bienes patrimoniales, exceptuados igualmente a los cedidos a terceros mediante contraprestación.
Artículo 4. Exenciones
1. Estarán exentos los siguientes inmuebles:
a) Los que sean de propiedad del Estado, de las Comunidades Autónomas o de las Entidades Locales que estén directamente afectos a la seguridad ciudadana y a los servicios educativos y penitenciarios, así como los del Estado afectos a la Defensa Nacional.
b) Los bienes comunales y los montes vecinales en mano común.
c) Los de la iglesia Católica, en los términos previstos en el Acuerdo entre el Estado Español y la Santa Sede
d) Los de la Cruz Roja Española.
e) La superficie de los montes poblados con especies de crecimiento lento reglamentariamente determinadas. cuyo principal aprovechamiento sea la madera o el corcho, siempre que la densidad del arbolado sea la propia o normal de la especie de que se trate.
2. Asimismo, previa solicitud, estarán exentos:
a) Los bienes inmuebles que se destinen a la enseñanza por cuatros docentes acogidos, total o parcialmente, al régimen de concierto educativo, en cuanto a la superficie afectada a la enseñanza concertada.
b) La superficie de los montes en que se realicen repoblaciones forestales o regeneración de masas arboladas sujetas a proyectos de ordenación o planes técnicos aprobados por la Administración forestal. Esta exención tendrá una duración de quince años. Contados a partir del periodo impositivo siguiente a aquel en que se realice su solicitud.
c) Los bienes de los que sean titulares, en los términos previstos en la normativa reguladora de las Haciendas locales, las entidades sin fines lucrativos, excepto los afectos a explotaciones económicas no exentas del impuesto sobre Sociedades. Todo ello en los términos y con los requisitos recogidos en la bey 49/2002, de 23 de diciembre, por la que se regula el régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, y en el Real Decreto 1270/2003, de 10 de octubre, por el que se aprueba el Reglamento para su aplicación.
Artículo 5. Sujeto Pasivo
1. Son sujetos pasivos, a título de contribuyentes, las personas naturales y jurídicas y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que ostenten la titularidad del derecho que. en cada caso, sea constitutivo del hecho imponible de este impuesto.
2. Lo dispuesto en el apartado anterior será de aplicación sin perjuicio de la facultad del sujeto pasivo de repercutir la carga tributaria soportada conforme a las normas de derecho común.
Artículo 6. Afección real en la transmisión y responsabilidad solidaria en la cotitularidad.
1. En los supuestos de cambio, por cualquier causa, en la titularidad de los derechos que constituyen el hecho imponible de este impuesto, los bienes inmuebles objeto de dichos derechos quedarán afectos al pago de la totalidad de la cuota tributaria, en régimen de responsabilidad subsidiaria, en los términos previstos en la Ley General Tributaria. A estos efectos, los notarios solicitarán información y advertirán expresamente a los Comparecientes en los documentos que autoricen sobre las deudas pendientes por el impuesto sobre Bienes Inmuebles asociadas al inmueble que se transmite, sobre el plazo dentro del cual están obligados los interesados a presentar declaración por el impuesto, cuando tal obligación subsista por no haberse aportado la referencia catastral del inmueble, conforme al párrafo apartado 2 del artículo 43 del texto refundido de la Ley del Catastro inmobiliario y otras normas tributarias. sobre la afección de los bienes al pago de la cuota tributaria y, asimismo. sobre las responsabilidades en que incurran por la falta de presentación de declaraciones, el no efectuarlas en plazo o la presentación de declaraciones falsas, incompletas o inexactas, conforme a lo previsto en el artículo 70 del texto refundido de la Ley del Catastro Inmobiliario y otras nomas tributarias.
2. Responden solidariamente de la cuota de este impuesto, y en proporción a sus respectivas participaciones, los copartícipes o cotitulares de las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de l7 de diciembre, General Tributaria. si figuran inscritos como tales en el Catastro Inmobiliario. De no figurar inscritos, la Responsabilidad se exigirán por partes iguales en todo caso.
Artículo 7. Base imponible
La base imponible de este impuesto estará constituida por el valor catastral de los bienes inmuebles. que se determinará, notificará y será susceptible de impugnación conforme a lo dispuesto en las normas reguladoras del Catastro Inmobiliario.
Artículo 8. Base liquidable
1. La base liquidable de este impuesto será el resultado de practicar en la base imponible la reducción a que se refiere el artículo 67 del Texto Refundido de la Ley reguladora de las Haciendas locales , con la duración y la cuantía previstas en los artículos 68. 69 y 70 de dicho Texto Refundido.
Artículo 9. Cuota íntegra y cuota liquida
1. La cuota íntegra de este impuesto será el resultado de aplicar a la base liquidable el tipo de gravamen establecido en el artículo l0 de esta Ordenanza
2. La cuota liquida se obtendrá minorando la cuota íntegra en el importe de las bonificaciones prevista legalmente.
Artículo 10. Tipo de gravamen
El tipo de gravamen será el siguiente, en función de la clase de bien inmueble de que se trate:
1. Bienes inmuebles urbanos: 0,4 %
2. Bienes inmuebles rústicos: 0,3 %.
Artículo 11. Devengo y periodo impositivo
1. El impuesto se devenga el primer día del período impositivo.
2. El periodo impositivo coincide con el año natural.
3. Los hechos, actos y negocios que deben ser objeto de declaración o comunicación ante el Catastro Inmobiliario tendrán efectividad en el devengo de este impuesto inmediatamente posterior al momento en que produzcan efectos catastrales. La efectividad de las inscripciones catastrales resultantes de los procedimientos de valoración colectiva y de determinación del valor catastral de los bienes inmuebles de características especiales coincidirá con la prevista en las normas reguladoras del Catastro Inmobiliario.
Artículo 12. Declaraciones y comunicaciones ante el Catastro Inmobiliario
1. Las alteraciones concernientes a los bienes inmuebles susceptibles de inscripción catastral que tengan trascendencia a efectos de este impuesto determinarán la obligación de los sujetos pasivos de formalizar las declaraciones conducentes a su inscripción en el Catastro Inmobiliario, conforme a lo establecido en sus normas reguladoras.
2. Será obligaría la acreditación de la presentación de la declaración catastral de nueva construcción para la tramitación del procedimiento de concesión de la licencia que autorice la primera ocupación de los inmuebles.
Articulo 13. Gestión tributaria del impuesto
1. La liquidación y recaudación, así como la revisión de los actos dictados en vía de gestión tributaria de este impuesto, serán competencia exclusiva del Ayuntamiento y comprenderán las funciones de reconocimiento y denegación de exenciones y bonificaciones, realización de las liquidaciones conducentes a la determinación de las deudas tributarias, emisión de los documentos de cobro, resolución de los expedientes de devolución de ingresos indebidos, resolución de los recursos que se interpongan contra dichos actos y actuaciones para la asistencia e información al contribuyente referidas a las materias comprendidas en este apartado.
2. El Ayuntamiento podrá agrupar en un único documento de cobro todas las cuotas de este impuesto relativas a un mismo sujeto pasivo cuando se trate de bienes rústicos sitos en el municipio.
3. El Ayuntamiento determinara la base liquidable cuando la base imponible resulte de la tramitación de los procedimientos de declaración, comunicación, solicitud. Subsanación de discrepancias e inspección catastral previstos en las normas reguladoras del Catastro Inmobiliario.
4. No será necesaria la notificación individual de las liquidaciones tributarias en los supuestos en que, de conformidad con los artículos 65 y siguientes del Texto Refundido de la ley reguladora de las Haciendas Locales, se hayan practicado previamente las notificaciones del valor catastral y base liquidable previstas en los procedimientos de valoración colectiva.
Una vez transcurrido el plazo de impugnación previsto en las citadas notificaciones sin que se hayan utilizado los recursos pertinentes, se entenderán consentidas y firmes las bases imponible y liquidable notificadas, sin que puedan ser objeto de nueva impugnación al procederse a la exacción anual del impuesto.
5. El impuesto se gestiona a partir de la información contenida en el Padrón Catastral y en los demás documentos expresivos de sus variaciones elaboradas al efecto por la Dirección General del Catastro, sin perjuicio de la competencia municipal para la calificación de inmuebles de uso residencial desocupados. Dicho Padrón, que se formará anualmente para cada término municipal contendrá la información relativa a los bienes inmuebles, separadamente para los de cada clase y será remitido a las entidades gestoras del impuesto antes del 1 de marzo de cada año.
6. Los datos contenidos en el Padrón catastral y en los demás documentos citados en el apartado anterior deberán figurar en las listas cobratorias, documentos de ingreso y justificantes de pago del Impuesto sobre Bienes Inmuebles.
7. En los supuestos en los que resulte acreditada, con posterioridad a la emisión de los documentos a que se refiere el apartado anterior, la no coincidencia del sujeto pasivo con el titular catastral, las rectificaciones que respecto a aquél pueda acordar el órgano gestor a efectos de liquidación del impuesto devengado por el correspondiente ejercicio, deberán ser inmediatamente comunicadas a la Dirección General del Catastro en la forma en que por ésta se determine.
DISPOSICIÓN FINAL
Una vez se efectúe la publicación del texto integro de la presente ordenanza en el Boletín Oficial de la Comunidad de Madrid, entrará en vigor con efecto del 1 de Enero de 2012, continuando su vigencia hasta que se acuerde su modificación o derogación
ORDENANZA 12
Ordenanza fiscal del Impuesto sobre incremento del valor de los terrenos de naturaleza urbana
CAPITULO PRELIMINAR
DISPOSICION GENERAL
En ejercicio de la facultad concedida por el Real Decreto Legislativo 2/2004 de 5 de Marzo, reguladora de las Haciendas Locales, se establece en este Municipio de Redueña la aplicación del impuesto sobre el Incremento del Valor de los Terrenos, que se exigirá conforme a las normas reguladas en la presente Ordenanza, la cual se ajusta a las disposiciones contenidas en la citada Ley.
CAPITULO I
HECHO IMPONIBLE
Articulo 1
1. Constituye el hecho imponible del impuesto el incremento del valor que experimentan los terrenos de naturaleza urbana y los bienes inmuebles de características especiales y que se ponga de manifiesto a consecuencia de la transmisión de su propiedad por cualquier título o de la constitución o transmisión de cualquier derecho leal de goce, limitativo del dominio, sobre los referidos bienes.
2. El titulo a que se refiere al apartado anterior podrá consistir en:
a) Negocio jurídico “mortis causa”
b) Declaración formal de herederos “ab intestato"
c) Negocio jurídico “inter vivos’, sea de carácter oneroso o gratuito.
d) Enajenación en subasta pública
e) Expropiación forzosa.
f) Cualquier otro modo o titulo admitido legalmente de transmisión o adquisición de la propiedad o derechos reales de goce limitativos de dominio, ya sean de naturaleza originaria o derivativa, relativos a terrenos sujetos al impuesto.
3. No se produce el hecho imponible del impuesto en los siguientes supuestos:
a) Adjudicaciones con motivo de la extinción de una comunidad (hereditaria, ganancial, proindiviso, etc.) cuando las mismas no excedan del porcentaje correspondiente que ya se tenia en la comunidad, o bien cuando la cosa común es indivisible o desmerece con su división, de tal forma que se produce un exceso de adjudicación a favor de un comunero con la obligación de compensar económicamente a los demás.
b) Extinción del derecho real de usufructo. En la transmisión del terreno posterior a dicha extinción se tomará como fecha inicial del periodo de generación del incremento, la de adquisición de la nuda propiedad por parte del transmitente.
Articulo 2
Tendrán la consideración de bienes inmuebles de naturaleza urbana, el suelo urbano, el declarado apto para urbanizar por las normas subsidiarias, el urbanizable o asimilado por la legislación autonómica por contar con las facultades urbanísticas inherentes al suelo urbanizable en la legislación estatal; los terrenos que dispongan de vías pavimentadas o encintado de aceras y cuenten además, con alcantarillado, suministro de agua, suministro de energía eléctrica y alumbrado público; y los ocupados por construcciones de naturaleza urbana.
Tendrán la misma consideración los terrenos que se fraccionen en contra de lo dispuesto en la legislación agraria siempre que tal fraccionamiento desvirtúe su uso agrario, y sin que ello represente alteración alguna de la naturaleza rústica de los mismos a otros efectos que no sean los del presente impuesto.
Asimismo, en virtud de lo dispuesto en la Disposición Adicional 2° de la Ley 6/98 de 13 de abril, se considerarán urbanizables los terrenos que así clasifique el planeamiento y estén incluidos en sectores.
Articulo 3
1. No está sujeto a este Impuesto el incremento de valor que experimenten los terrenos que tengan la consideración de rústicos a efectos del Impuesto sobre Bienes Inmuebles. En consecuencia con ello, esta sujeto el incremento de valor que experimenten los terrenos que deban tener la consideración de urbanos, a efectos de dicho impuesto, con independencia de que estén o no contemplados como tales en el Catastro o en el Padrón de aquél. A los efectos de este impuesto, estará asimismo sujeto al mismo el incremento de valor que experimenten los terrenos integrados en los bienes inmuebles clasificados como de características especiales a efectos del Impuesto sobre Bienes Inmuebles”
2. No están sujetas a este impuesto y, por tanto no devengan el mismo las transmisiones de terrenos de naturaleza urbana derivadas de las operaciones de fusión, escisión, aportaciones no dinerarias de ramas de actividad y canje de valores, cuando resulte aplicable el régimen fiscal establecido por el Capítulo 8° del Titulo 8° de la Ley 43/95, de 2 de diciembre del Impuesto de Sociedades.
En la posterior transmisión de los mencionados terrenos, se entenderá que el número de años a lo largo de los cuales se ha puesto de manifiesto el incremento del valor, no se ha interrumpido por causa de la transmisión derivada de las operaciones de referencia.
Para disfrutar del régimen tributario del presente artículo deberá comunicarse al Ministerio de Economía y Hacienda con carácter previo, la realización de las operaciones.
Cuando como consecuencia de la comprobación administrativa de las operaciones a que se refiere el , apartado 1, se probara que las mismas se realizaron principalmente con fines de fraude o evasión fiscal, se perderá el derecho al régimen tributario aquí regulado, y se procederá a la regularización de la situación tributaria de los sujetos pasivos, con las correspondientes sanciones e intereses de demora.
3. No se producirá la sujeción al impuesto en los supuestos de aportaciones de bienes y derechos realizadas por los cónyuges a la sociedad conyugal, adjudicaciones que a su favor y en pago de ellas se verifiquen y transmisiones que se hagan a los cónyuges en pago de sus haberes comunes.
Tampoco se producirá la sujeción al Impuesto en los supuestos de transmisiones de bienes inmuebles entre cónyuges o a favor de los hijos, como consecuencia del cumplimiento de sentencias en los casos de nulidad, separación o divorcio matrimonial, sea cual sea el régimen económico matrimonial.
CAPITULO II
EXENCIONES
Artículo 4
1. Estarán exentos de este Impuesto los incrementos de valor que se manifiesten como consecuencia de los siguientes actos:
a) La constitución y transmisión de derechos de servidumbre.
b) Las transmisiones de bienes que se encuentren dentro del perímetro delimitado como Conjunto Histórico-Artístico, o hayan sido declarados individualmente de interés cultural, según lo establecido en la Ley 16/1985 de 25 de junio, del Patrimonio Histórico Español, cuando sus propietarios o titulares de derechos reales acrediten que han realizado a su cargo obras de conservación, mejora o rehabilitación en dichos inmuebles. A tales efectos, habrá de presentarse por el interesado solicitud acreditativa de tal extremo.
2. Asimismo, estarán exentos de este Impuesto los correspondientes incrementos de valor cuando la obligación de satisfacer aquél recaiga sobre las siguientes personas o entidades:
a) El Estado, las Comunidades Autónomas y las entidades locales, a las que pertenezca el municipio, así como los Organismos Autónomos del Estado y las entidades de Derecho Público de análogo carácter de las Comunidades Autónomas y de dichas entidades locales.
b) El municipio de la imposición y demás entidades locales integradas o en las que se integre dicho municipio, así como sus respectivas entidades de Derecho Público de análogo carácter a los Organismos autónomos del Estado.
c) Las instituciones que tengan la calificación de benéficas o de benéfico docentes.
d) Las entidades gestoras de la Seguridad Social y las Mutualidades de Previsión Social reguladas en la Ley 30/1995 de 8 de noviembre, de Ordenación y Supervisión de los Seguros Privados.
e) Los titulares de concesiones administrativas revertibles respecto a los terrenos afectos a las mismas.
f) La Cruz Roja Española.
g) Las personas o entidades a cuyo favor se haya reconocido la exención en tratados o convenios internacionales
CAPITULO III
SUJETOS PASIVOS
Artículo 5
1. Es sujeto pasivo a titulo de contribuyente:
a) En las transmisiones de terrenos o en la constitución o transmisión de derechos reales de goce limitativos del dominio a título lucrativo, la persona física o jurídica, o la entidad a que se refiere el artículo 33 de la Ley General Tributaria, que adquiera el terreno o a cuyo favor se constituya o transmita el derecho real de que se trate.
b) En las transmisiones de terrenos o en la constitución o transmisión de derechos reales de goce limitativos del dominio a titulo oneroso, la persona física o jurídica, o la entidad a que se refiere el artículo 33 de la Ley General Tributaria, que transmita el terreno o que constituya o transmita el derecho real de que se trate.
1. En los supuestos a que se refiere la letra b) del apartado anterior, tendrá la consideración de sujeto pasivo sustituir: del contribuyente, la persona física o júridica , o la entidad a que se refiere el artículo 33 de la Ley General Tributaria, que adquiera el terreno o a cuyo favor se constituya o transmita el derecho real de que se trate cuando el contribuyente sea una persona física no residente en España.
CAPITULO IV
BASE IMPONIBLE
Articulo 6
1. La base imponible de este impuesto está constituida por el incremento del valor de los terrenos, puesto de manifiesto en el momento del devengo y experimentado a lo largo de un periodo máximo de veinte años.
2. Para determinar el importe del incremento real a que se refiere el apartado anterior se aplicará sobre el valor del terreno en el momento del devengo el porcentaje que corresponda en función del número de años durante los cuales se hubiese generado dicho incremento, considerándose únicamente los años completos que integren el periodo de puesta de manifiesto del incremento del valor, sin que a tales efectos puedan considerarse las fracciones de años de dicho período. En ningún caso el período de generación podrá ser Inferior a un año".
3. El porcentaje anteriormente citado será el que resulte de multiplicar el número de años expresado en el apartado 2 del presente artículo por el correspondiente porcentaje anual, que será:
A) Para los incrementos del valor generados en un periodo de tiempo comprendido entre uno y cinco años: 3,2 por 100.
B) Para los incrementos de valor generados en un periodo de tiempo de hasta día años: 3 por 100.
C) Para los incrementos de valor generados en un periodo de tiempo de hasta quince años: 2,8 por 100.
D) Para los incrementos de valor generados en un periodo de tiempo de hasta veinte años: 2,7 por 100.
Articulo 7
En las transmisiones de terrenos, el valor de los mismos en el momento del devengo será el que tengan determinado en dicho momento a efectos del Impuesto sobre Bienes Inmuebles.
No obstante, cuando dicho valor sea consecuencia de una Ponencia de valores que no refieje modificaciones de planeamiento aprobadas con posterioridad a la aprobación de la citada Ponencia, se podrá liquidar provisionalmente este impuesto con arreglo al mismo. En estos casos, en la liquidación definitiva se aplicará el valor de los terrenos una vez se haya obtenido conforme a los procedimientos de valoración colectiva que se instruyan, referido a la fecha del devengo. Cuando esta fecha no coincida con la de efectividad de los nuevos valores catastrales, estos se corregirán aplicando los coeficientes de actualización que correspondan, establecidos al efecto en las Leyes de Presupuestos Generales del Estado.
Cuando el terreno, aun siendo de naturaleza urbana o integrado en un bien inmueble de características especiales, en el momento del devengo del impuesto no tenga determinado valor catastral en dicho momento, o si lo tuviere, no se corresponda a consecuencia de una variación física, jurídica o económica con el de la finca realmente transmitida, el Ayuntamiento podrá practicar la liquidación cuando dicho valor catastral sea determinado, refiriendo dicho valor al momento del devengo.
Articulo 8
En la constitución y transmisión de derechos reales de goce, limitativos del dominio los porcentajes correspondientes se aplicarán sobre la parte del valor definido en el artículo anterior que represente, respecto del mismo, el valor de los referidos derechos calculado mediante la aplicación de las normas fijadas a efectos del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, y en particular las siguientes reglas:
A) En el caso de constituirse un derecho de usufructo o de superficie temporal su valor equivaldrá a un 2 por 100 del valor catastral del terreno por cada año de duración del mismo, sin que pueda exceder del 70 por 100 de dicho valor catastral.
B) Si el usufructo o el derecho de superficie fuese vitalicio, en el caso de que el usufructuario tuviese menos de veinte años, será equivalente al 70 por 100 del valor catastral del terreno, minorándose esta cantidad en un 1 por 100 por cada año que exceda de dicha edad, hasta el límite mínimo del 10 por 100 del expresado valor catastral.
C) Si el usufructo se establece a favor de una persona jurídica por un plazo indefinido o superior a treinta años se considerará como una transmisión de la propiedad plena del terreno sujeta a condición resolutoria, y su valor equivaldrá al 100 por 100 del valor catastral del terreno usufructuado.
D) Cuando se transmita un derecho de usufructo ya existente, los porcentajes expresados en las letras A), B) y C) anteriores se aplicarán sobre el valor catastral del terreno al tiempo de dicha transmisión.
E) Cuando se transmita el derecho de nuda propiedad su valor será igual a la diferencia entre el valor catastral de terreno y el valor del usufructo, calculado éste último según las reglas anteriores.
F) El valor de los derechos de uso y habitación será el que resulte de aplicar al 75 por 100 del valor catastral de los terrenos sobre los que se constituyan tales derechos las reglas correspondientes a la valoración de los usufructos temporales o vitalicios según los casos.
G) En la constitución o transmisión de cualesquiera otros derechos reales de goce limitativos del dominio distinto de los enumerados en las letras A), B), C), D) y F) de este artículo y en el siguiente se considerará como valor de los mismos, a los efectos de este impuesto:
a) El capital, precio o valor pactado al constituirlos, si fuese igual o mayor que el resultado de la capitalización al interés básico del Banco de España de su renta o pensión anual.
b) Este último, si aquél fuese menor.
Artículo 9
En la constitución o transmisión del derecho a elevar una o más plantas sobre un edificio o terreno o del derecho a realizar la construcción bajo suelo sin implicar la existencia de un derecho real de superficie, el porcentaje correspondiente se aplicará sobre la parte del valor catastral que represente, respecto del mismo, el módulo de proporcionalidad fijado en la escritura de transmisión o, en su defecto, el que resulte de establecer la proporción entre la superficie o volumen de las plantas a constituir en vuelo o en subsuelo y la total superficie o volumen edificados una vez construidas aquéllas.
Articulo 10
En los supuestos de expropiación forzosa, el porcentaje correspondiente se aplicará sobre la parte del justiprecio que corresponda al valor del terreno, salvo que el valor catastral asignado a dicho terreno fuese inferior, en cuyo caso, prevalecerá este último sobre el justiprecio.
CAPITULO V
DEUDA TRIBUTARIA
SECCION 1
Cuota Tributaria
Articulo 11
1. La cuota de este impuesto será la resultante de aplicar a la base imponible la siguiente escala de tipos, en función de los periodos de generación del incremento de valor indicados en el apartado 3 del artículo 7°.
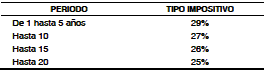
2. Cuando el incremento de valor se manifieste, por causa de muerte, respecto de la transmisión de la propiedad de la vivienda habitual del causante, de los locales afectos a la actividad económica ejercida por éste, o de la constitución o transmisión de un derecho real de goce limitativo de dominio sobre los referidos bienes, a favor de los descendientes, ascendientes, por naturaleza o adopción y del cónyuge, la cuota del impuesto se verá bonificada de acuerdo con los siguientes porcentajes:
a) Del 80 por 100 las realizadas a favor de descendientes en línea directa y adoptados menores de 21 años.
b) Del 60 por 100 las realizadas a favor de descendientes en línea directa y adoptados mayores de21 años.
c) Del 40 por 100 las realizadas a favor de cónyuges, adoptantes y ascendientes en línea directa.
No obstante, lo anterior, en la constitución de usufructo vitalicio a favor del cónyuge sobreviviente, la bonificación será del 80 por 100.
A los efectos del disfrute de la bonificación, se equipara al cónyuge a quien hubiere convivido con el causante con análoga relación de afectividad y acredite en tal sentido, mediante certificado expedido al efecto, su inscripción en el Registro de Parejas de Hecho de este Ayuntamiento o en el Registro de Uniones de Hecho de la Comunidad Autónoma de Madrid."
En todo caso, para tener derecho a la bonificación, tratándose de locales afectos al ejercicio de la actividad de la empresa individual o familiar o negocio profesional de la persona fallecida, será preciso que el sucesor mantenga la adquisición y el ejercicio de la actividad económica durante los cinco años siguientes, salvo que falleciese dentro de ese plazo. De no cumplirse el requisito de permanencia, el sujeto pasivo deberá satisfacer la parte del impuesto que hubiese dejado de ingresar como consecuencia de la bonificación practicada y los intereses de demora, en el plazo de un mes a partir de la transmisión del local o del cese de la actividad, presentando a dicho efecto la oportuna autoliquidación.
Las bonificaciones aquí establecidas tienen carácter regado, y deberán ser solicitadas por el contribuyente o su representante al presentar la declaración del impuesto dentro del plazo reglamentario.
Artículo 12
1. El impuesto se devenga:
a) Cuando se transmita la propiedad del terreno, ya sea a título oneroso o gratuito, entre vivos o por causa de muerte, en la fecha de la transmisión.
b) Cuando se constituya o transmita cualquier derecho real de goce limitativo del dominio, en la fecha en que tenga lugar la constitución o transmisión.
2. A los efectos de lo dispuesto en el apartado anterior, se considerará como fecha de la transmisión:
a) En los actos o contratos entre vivos, la del otorgamiento del documento público y, cuando se trate de documentos privados, según dispone el art. 1227 del C. Civil, será:
— La fecha en la cual surten efecto actos administrativos motivados por la entrega del documento privado a un funcionario público de esta Administración Municipal por razón de su oficio.
— La fecha de incorporación del documento a un registro público.
— La fecha de la muerte de cualquiera de los que lo firmaron.
b) En las subastas judiciales, administrativas o notariales, se estará a la fecha del acta o resolución aprobatoria del remate.
c) En las expropiaciones forzosas la fecha del acta de ocupación y pago.
d) En las transmisiones por causa de muerte, la del fallecimiento del causante.
e) En el caso de adjudicación de solares que se efectúen por necesidades urbanísticas a favor de titulares de derechos o unidades de aprovechamiento distintos de los propietarios originariamente aportantes de los terrenos, la de protocolización del acta de reparcelación.
Artículo 13
1. El periodo de imposición es el tiempo durante el cual el terreno pertenece a un mismo propietario o el tiempo durante el cual una persona es titular de un derecho real de goce limitativo del dominio, y se computará a partir de la transmisión inmediata anterior del terreno o del derecho real de goce o desde la fecha de la constitución de este último, cualquiera que sea esa fecha, siempre que haya tenido lugar dentro de los últimos veinte años. Si dicha fecha fuere más remota, el periodo de imposición se limitará a veinte años.
2. En el supuesto de transmisión de terrenos que hayan sido adjudicados en una reparcelación, se tomará como fecha inicial del periodo impositivo la de adquisición de los terrenos aportados a la reparcelación.
3. En las adquisiciones de inmuebles en el ejercicio del derecho de retracto legal, se considerará como fecha de iniciación del periodo impositivo la que se tomó o hubo de tomarse como tal en la transmisión verificada a favor del retraído.
Articulo 14
1. Los sujetos pasivos vendrán obligados con carácter general a presentar declaración autoliquidación ante este Ayuntamiento, según el modelo determinado por el mismo, conteniendo los elementos imprescindibles de la relación tributaria. La exención o cuota cero no exime de la presentación de documentos.
2. Dicha declaración autoliquidada deberá ser presentada en los siguientes plazos, a contar desde la fecha en que se produzca el devengo del impuesto:
a) Cuando se trate de actos “intervivos”, el plazo será de treinta días hábiles.
b) Cuando se trata de actos “mortis causa”, el plazo será de seis meses prorrogables hasta un año, a solicitud del sujeto pasivo con anterioridad al vencimiento del plazo de seis meses antes señalado. La prórroga concedida llevará aparejada la obligación de satisfacer el interés de demora correspondiente hasta el día en que se presente la declaración. En caso de denegación de la prórroga solicitada, el plazo de presentación se entenderá ampliado en los días transcurridos desde el siguiente al de la presentación de la solicitud hasta el de notificación del acuerdo denegatorio.
3. A aquélla se acompañarán los documentos en que consten los actos o contratos que originen la imposición.
4. Una vez comprobada la declaración-autoliquidación, se practicará liquidación definitiva del Impuesto, que podrá modificar la autoliquidación presentada, en cuyo caso, se notificará al sujeto pasivo con indicación del plazo de ingreso y expresión de los recursos procedentes.
5. Respecto de la transmisión de terrenos y de la transmisión o constitución de derechos reales de goce limitativos del dominio de carácter hereditario realizadas a titulo lucrativo y por causa de muerte, los sujetos pasivos estarán obligados a presentar declaración a efectos del impuesto en los plazos señalados en el apartado 2, practicando la administración municipal la liquidación o liquidaciones correspondientes que se notificarán con expresión de los plazos de pago y recursos procedentes.”
6. Cuando la finca urbana objeto de la transmisión no tenga determinado el valor catastral a efectos del Impuesto de Bienes Inmuebles, o, si lo tuviere, no se corresponda, a consecuencia de una variación física, jurídica o económica o de los cambios de naturaleza y aprovechamiento a que se refiere el articulo 71.3 de la Ley 39/1988, de 28 de diciembre, con el de la finca realmente transmitida, el sujeto pasivo vendrá obligado a presentar declaración tributaria en las Oficinas Municipales, en los plazos señalados en el apartado 2, para que, previa cuantificación de la deuda, por la Administración Municipal se gire la liquidación o liquidaciones que correspondan, en su caso.”
Artículo 15
1. Cuando se declare o reconozca judicial o administrativamente por resolución firme haber tenido lugar la nulidad, rescisión o resolución del acto o contrato determinante de la transmisión del terreno o de la constitución o transmisión del derecho real de goce sobre el mismo, el sujeto pasivo tendrá derecho a la devolución del impuesto satisfecho, siempre que dicho acto o contrato no le hubiera producido efectos lucrativos y que reclame la devolución en el plazo de cinco años desde que la resolución quedó firme, entendiéndose que existe efecto lucrativo cuando no se justifique que los interesados deban efectuar las recíprocas devoluciones a que se refiere el articulo 1.295 del Código Civil. Aunque el acto o contrato no haya producido efectos lucrativos, si la rescisión o resolución se declarase por incumplimiento de las obligaciones del sujeto pasivo del impuesto, no habrá lugar a devolución alguna.
2. Si el contrato queda sin efecto por mutuo acuerdo de las partes contratantes no procederá la devolución del impuesto satisfecho y se considerará como un acto nuevo sujeto a tributación. Como tal mutuo acuerdo se estimará la avenencia en acto de conciliación y el simple allanamiento a la demanda.
3. En los actos o contratos en que medie alguna condición, su calificación se hará con arreglo a las prescripciones contenidas en el Código Civil. Si fuese suspensiva no se liquidará el impuesto hasta que ésta se cumpla. Si la condición fuese resolutoria se exigirá el impuesto desde luego, a reserva, cuando la condición se cumpla, de hacer la oportuna devolución según la regia del apartado 1 anterior.
Artículo 16
1. Están obligados a comunicar al Ayuntamiento la realización del hecho imponible en los mismos plazos que los sujetos pasivos:
a) En los supuestos contemplados en la letra a) del articulo 6° de la presente Ordenanza, siempre que se hayan producido por negocio jurídico entre vivos, el donante o la persona que constituya o transmita el derecho real de que se trate.
b) En los supuestos contemplados en la letra b) de dicho articulo, el adquirente o la persona a cuyo favor se constituya o transmita el derecho real de que se trate.
Asimismo, los Notarios estarán obligados a remitir al Ayuntamiento, dentro de la primera quincena de cada trimestre, relación o índice comprensivo de todos los documentos por ellos autorizados en el trimestre anterior en los que contengan hechos, actos o negados jurídicos que pongan de manifiesto la realización del hecho imponible de este impuesto, con excepción de los actos de última voluntad.
También estarán obligados a remitir, dentro del mismo plazo, relación de los documentos privados comprensivos de los mismos hechos, actos o negocios jurídicos, que les hayan sido presentados para conocimiento o legitimación de firmas. Lo prevenido en este apartado se entiende sin perjuicio del deber general de colaboración establecido en la Ley General Tributaria.
SECCION 2ª
Inspección y recaudación
Articulo 17
La inspección y recaudación del impuesto se realizarán de acuerdo con lo prevenido en la Ley General Tributaria y en las demás leyes del Estado reguladoras de la materia, así como en las disposiciones dictadas para su desarrollo.
SECCION 3ª
Infracciones y sanciones
Artículo 18
En toda lo relativo a la calificación de las infracciones tributarias así como a la determinación de las sanciones que por las mismas correspondan en cada caso, se aplicará el régimen regulado en la Ley General Tributaria y en las disposiciones que la complementan y desarrollan.
DISPOSICION FINAL
La presente Ordenanza Fiscal, aprobada por el Pleno de la Corporación en sesión celebrada el 17 de septiembre del 2003, entrando en vigor el 1° de enero del 2004.
ORDENANZA FISCAL 13
Ordenanza fiscal reguladora del impuesto sobre construcciones, instalaciones y obras
En uso de las atribuciones concedidas por el artículo 106 de la Ley 7/85, de 2 de abril, reguladora de las Bases del Régimen Local, y de conformidad con lo dispuesto en los artículos 15 a 27 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, este Ayuntamiento establece el Impuesto sobre Construcciones, Instalaciones y Obras, que se regirá por la presente Ordenanza Fiscal.
Articulo 1. Fundamento y Naturaleza
El Impuesto sobre Construcciones, Instalaciones y Obras es un tributo indirecto que se establece de acuerdo con la autorización concedida por el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y regulado de conformidad con lo que disponen los artículos 100 a 103, ambos inclusive, de dicha disposición.
Articulo 2. Hecho Imponible
1. Constituye el hecho imponible del Impuesto la realización, dentro del término municipal, de cualquier construcción, instalación u obra para la que se exija la obtención de la correspondiente licencia de obras o urbanística, se haya obtenido o no dicha licencia, siempre que su expedición corresponda a este Ayuntamiento.
2. Quedan, también, incluidas en el hecho imponible del Impuesto, las construcciones, instalaciones u obras que se realicen en cumplimiento de una orden de ejecución municipal o aquellas otras que requieran la previa existencia de una concesión o autorización municipales, en las cuales la licencia, aludida en el apartado anterior, se considerará otorgada una vez haya sido dictada la orden de ejecución, adjudicada la concesión o concedido la autorización, por los órganos municipales competentes y con cumplimiento de la tramitación preceptiva y legalmente notificado, dicho acto administrativo, al interesado.
3. Quedan, igualmente, incluidas en el hecho imponible las construcciones, instalaciones y obras realizadas en la vía pública por particulares o por las empresas suministradoras de servicios públicos, que comprenderán tanto las obras necesarias para llevar a cabo la apertura de calicatas y pozos o zanjas, tendido de carriles, colocación de postes, canalizaciones, acometidas y, en general, cualquier remoción del pavimentado o aceras, como las que sean precisas para efectuar la reposición, reconstrucción o arreglo de lo que se haya destruido o deteriorado con las expresadas calas o zanjas.
4. Asimismo, quedan incluidas en el hecho imponible las obras que se realicen en los cementerios, como construcción de panteones y mausoleos, reformas y colocación de sarcófagos, lápidas, cruces y demás atributos, y las de fontanería, alcantarillado y galerías de servicios.
Artículo 3. Sujetos Pasivos
1. Son sujetos pasivos de este impuesto, a titulo de contribuyentes, las personas físicas, personas jurídicas o entidades del artículo 35.4 de la Ley General Tributaria, que sean dueños de la construcción, instalación u obra, sean o no propietarios del inmueble sobre el que se realiza aquélla.
A los efectos previstos en el párrafo anterior tendrá la consideración de dueño de la construcción, instalación u obra, quien soporte los gastos o el coste que comporte su realización.
2. En el supuesto de que la construcción, instalación u obra no sea realizada por el sujeto pasivo o contribuyente tendrán la condición de sujetos pasivos sustitutos del mismo quienes soliciten las correspondientes licencias o realicen las construcciones, instalaciones u obras.
El sustituto podrá exigir del contribuyente el importe de la cuota tributaria satisfecha.
Artículo 4. Exenciones y Bonificaciones
1. Están exentas de este Impuesto la realización de cualquier construcción, instalación u obra de la que sea dueño el Estado, la Comunidad Autónoma y el Ayuntamiento que estando sujetas al mismo, vaya a ser directamente destinada a carreteras, ferrocarriles, puertos, aeropuertos, obras hidráulicas, saneamiento de poblaciones y de sus aguas residuales, aunque su gestión se lleve a cabo por Organismos Autónomos, tanto si se trata de obras de inversión nueva como de conservación.
2. De acuerdo con el artículo 103.2 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, se establece una bonificación en la cuota del Impuesto del 95 por 100 de la misma a favor de las construcciones, instalaciones u obras que sean declaradas de especial interés o utilidad municipal por concurrir circunstancias sociales, culturales, histórico-artísticas o de fomento del empleo que justifiquen tal declaración.
La concesión de esta bonificación se ajustará a las siguientes reglas:
a) La bonificación tiene carácter rogado, por lo que sólo podrá concederse previa solicitud del sujeto pasivo.
b) De acuerdo con el artículo 26.l. b) de la Ordenanza Fiscal General de Gestión, Recaudación e Inspección, la solicitud de bonificación deberá presentarse dentro del plazo de presentación de la correspondiente auto liquidación, acompañando todos aquellos documentos que acrediten la concurrencia de todas aquellas circunstancias que puedan motivar su concesión.
La solicitud de esta bonificación no exime de lo obligación de ingresar la cuota resultante de la auto liquidación.
c) La concesión de la bonificación corresponde al Pleno del Ayuntamiento, por acuerdo adoptado con el voto favorable de la mayoría simple de sus miembros.
d) En ningún caso se reconocerá el derecho a la bonificación a quien adeudare cantidad alguna a este Ayuntamiento, o a alguno de sus Patronatos, Organismos Autónomos, Empresas Municipales o cualquier otra dependencia.
3. Una bonificación de hasta el 95 % a favor de las construcciones, instalaciones u obras en las que se incorporen sistemas para el aprovechamiento eléctrico de la energía solar. La aplicación de esta bonificación estará condicionada a que las instalaciones para producción de calor incluyan colectores que dispongan de la correspondiente homologación de la Administración competente.
La bonificación prevista en este párrafo se aplicará a la cuota resultante de aplicar, en su caso, la bonificación a que se refiere el párrafo a anterior.
4. Una bonificación de hasta el 50 % a favor de las construcciones, instalaciones u obras vinculadas a los planes de fomento de las inversiones privadas en infraestructuras.
La bonificación prevista en este párrafo se aplicará a la cuota resultante de aplicar, en su caso, las bonificaciones a que se refieren los párrafos 2 y 3 anteriores.
5. Una bonificación de hasta el 50 % a favor de las construcciones, instalaciones u obras referentes a las viviendas de protección oficial.
Lo bonificación prevista en este párrafo se aplicará a la cuota resultante de aplicar, en su caso, las bonificaciones a que se refieren los párrafos anteriores.
6. Una bonificación de hasta el 90% a favor de las construcciones, instalaciones u obras que favorezcan las condiciones de acceso y habitabilidad de los discapacitados.
Artículo 5. Base Imponible y Cuota
1. La base imponible del Impuesto está constituida por el coste real y efectivo de la construcción, instalación u obra, y se entiende por tal, a estos efectos, el coste de ejecución material de aquella.
No forman parte de la base imponible el Impuesto sobre el Valor Añadido y demás impuestos análogos propios de regímenes especiales, las tasas, precios públicos y demás prestaciones patrimoniales de carácter público local relacionadas, en su caso, con la construcción, instalación u obra, ni tampoco los honorarios de profesionales, el beneficio empresarial del contratista ni cualquier otro concepto que no integre estrictamente, el coste de ejecución material.
2. La cuota del Impuesto será el resultado de aplicar a la base imponible el tipo de gravamen.
3. El tipo de gravamen en general será el 4 por 100, estando descompuesto de la siguiente manera:
Tasas 1,6%
Impuesto 2,4%
De acuerdo con. el artículo 102.3 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
Artículo 6. Devengo
1. El Impuesto se devenga en el momento de iniciarse la construcción, instalación u obra, aún cuando no se haya obtenido la correspondiente licencia.
2. A los efectos de este Impuesto, se entenderán iniciadas las construcciones, instalaciones y obras, salvo prueba en contrario:
a) Cuando haya sido concedida la preceptiva licencia municipal, en la fecha en que sea retirada dicha licencia por el interesado o su representante o, en el caso de que ésta no sea retirada, en el plazo de un mes contado a partir de la fecha del Decreto de aprobación de dicha licencia.
b) Cuando, sin haberse concedido por el Ayuntamiento la preceptiva licencia, se efectúe cualquier clase de acto material o jurídico tendente a la realización de aquéllas.
Artículo 7. Gestión
1. La gestión e ingreso de este tributo compete a la Gerencia Municipal de Urbanismo.
2. El Impuesto se exigirá en régimen de autoliquidación.
3. Los sujetos pasivos están obligados a practicar autoliquidaciones en el impreso habilitado al efecto por la Administración Municipal, que se adjuntará a la solicitud de la licencia junto con el justificante de su ingreso.
4. En el supuesto b), del apartado 2, del artículo anterior, los sujetos pasivos están igualmente obligados a practicar y abonar la indicada auto liquidación en el plazo máximo de un mes a partir del momento en que se produzca el devengo, sin que el pago realizado conlleve ningún tipo de presunción o acto declarativo de derechos a favor de aquéllos.
5. En casos excepcionales, garantizando su ingreso mediante aval u otro medio admitido en derecho y previa conformidad de Urbanismo, se admitirán a trámite las solicitudes de licencia, sin necesidad del previo pago de las autoliquidaciones correspondientes, debiendo efectuarse su pago, en todo caso en el plazo de un mes contando a partir de la concesión de la licencia
Efectuada el pago, se acordará la cancelación de la garantía. Por el contrario, en caso de impago, se procederá a su ejecución.
6. En el acuerdo de concesión de la licencia se practicará por Urbanismo, liquidación provisional, la cual, caso de ser positiva, deberá ingresarse en el plazo máximo de un mes.
7. El pago de la autoliquidación presentada tendrá carácter provisional y será a cuenta de la liquidación definitiva que se practique una vez terminadas las construcciones, instalaciones y obras, determinándose en aquélla la base imponible en función del presupuesto aportado por los interesados, siempre que el mismo hubiese sido visado por el Colegio Oficial correspondiente cuando ello constituya un requisito preceptivo.
Cuando no sea requisito preceptivo la presentación de presupuesto visado por el Colegio Oficial correspondiente, la base imponible de la liquidación provisional a cuenta del Impuesto sobre Construcciones, Instalaciones y Obras se determinará por aplicación del Banco de Precios de la Construcción de la Fundación Codificación y Banco de Precios de la Construcción de la Comunidad Autónoma de acuerdo con lo previsto por el articulo 103.1.b) del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
8. Cuando se modifique el proyecto de la construcción, instalación u obra y hubiese incremento de su presupuesto, una vez aceptada la modificación por la Administración municipal, los sujetos pasivos deberán presentar autoliquidación complementaria por la diferencia entre el presupuesto inicial y el modificado con sujeción a los plazos, requisitos y efectos indicados en los apartados anteriores.
9. En los casos en que el Plan General de Ordenación Urbana exija para la posible concesión de licencia la aportación de proyecto visado por Colegio Oficial, el sujeto pasivo estará obligado a acompañar a la auto liquidación, que deberá presentar, a los efectos de este Impuesto, fotocopia del presupuesto de la construcción, instalación u obra a realizar y del Documento Nacional de Identidad del sujeto pasivo.
10. Cuando los sujetos pasivos no hayan abonado la correspondiente autoliquidación por el Impuesto, en los plazos anteriormente señalados, o se hubiera presentado y abonado aquella por cantidad inferior al presupuesto aportado, la Administración municipal podrá practicar y notificar una liquidación provisional por la cantidad que proceda.
11. En el caso de que la correspondiente licencia de obras o urbanística sea denegada, los sujetos pasivos tendrán derecho a la devolución de las cuotas satisfechas.
12. Una vez finalizada la construcción, instalación u obra, y teniendo en cuenta el coste real y efectivo de las mismas, la Gerencia Municipal de Urbanismo, tras la oportuna comprobación administrativa, modificará, en su caso, la base imponible a que se refiere el apartado 7 de este artículo, practicando la correspondiente liquidación definitiva, y exigiendo del sujeto pasivo o reintegrándole, según proceda, la cantidad que corresponda.
Artículo 8. Inspección y Recaudación
La inspección y recaudación del Impuesto se realizarán de acuerdo con lo previsto en la Ley General Tributaria y demás disposiciones reguladoras de la materia, así como en las dictadas para su desarrollo, así como en la Ordenanza Fiscal General de Gestión, Recaudación e Inspección.
Artículo 9. Infracciones
En todo lo relativo a infracciones tributarias y sus distintas calificacines, así como a las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto en la Ley General Tributaria y disposiciones concordantes, así como en la Ordenanza Fiscal General de Gestión, Recaudación e Inspección.
DISPOSICION FINAL
Una vez se efectúe la publicación del texto integro de la presente ordenanza en el Boletín Oficial de la Comunidad de Madrid, entrara en vigor con efecto de 1 de Enero de 2012.
ORDENANZA FISCAL 14
Ordenanza fiscal reguladora del impuesto sobre actividades económicas
Artículo 1. Hecho imponible
1. El Impuesto sobre Actividades Económicas es un tributo municipal, directo y de carácter real, cuyo hecho imponible es el mero ejercicio, en el territorio nacional, de actividades empresariales, profesionales o artísticas.
2. Se consideran, a los efectos de este impuesto, actividades empresariales las de ganadería independiente, las mineras, industriales, comerciales, y de servicios.
Artículo 2. Sujetos pasivos
Son sujetos pasivos las personas físicas o jurídicas y las entidades a que se refiere el artículo 36 de la Ley General Tributaria, 58/03, de 17 de diciembre, siempre que realicen en territorio nacional cualquiera de las actividades que originan el hecho imponible.
Artículo 3. Responsables
1. Responderán solidariamente de las obligaciones tributarias del sujeto pasivo todas las personas que sean causantes o colaboren en la realización de una infracción tributaria.
2. Los coparticipes o cotitulares de las entidades jurídicas o económicas a que se refiere el artículo 42 de la Ley General Tributaria, 58/03, de 17 de diciembre, responderán solidariamente en proporción a sus respectivas participaciones de las obligaciones tributarías de dichas Entidades.
3. En el caso de sociedades o entidades disueltas y liquidadas, sus obligaciones tributarias pendientes se transmitirán a los socios o participes en el capital, que responderán de ellas solidariamente y hasta el límite del valor de la cuota de liquidación que se les haya adjudicado.
4. Los administradores de personas jurídicas que no realizaran los actos de su incumbencia para el cumplimiento de las obligaciones tributarias de aquellas responderán subsidiariamente de las deudas siguientes:
a) Cuando se ha cometido una infracción tributaria simple, del importe de la sanción.
b) Cuando se ha cometido una infracción tributaria grave, de la totalidad de la deuda exigible.
c) En supuestos de cese de las actividades de la sociedad, del importe de las obligaciones tributarias pendientes en la fecha de cese.
5. La responsabilidad se exigirá en todo caso en los Términos y con arreglo al procedimiento previsto en la Ley General Tributaria.
6. Las deudas por este impuesto serán exigibles a los personas físicas y jurídicas que sucedan al deudor en el ejercicio de las explotaciones y actividades económicas.
7. El interesado que pretenda adquirir la titularidad de la actividad económica, previa conformidad del titular actual, podrá solicitar del Ayuntamiento certificación de las deudas por este impuesto. En caso que la certificación se expida con contenido negativo, el solicitante quedará exento de responsabilidad por deudas del impuesto existentes en la fecha de adquisición de la explotación
Artículo 4. Exenciones
1. Están exentos del impuesto:
A) El Estado, las Comunidades Autónomos y las Entidades Locales, así como los Organismos autónomos del Estado y las Entidades de Derecho público de análogo carácter de las Comunidades Autónomas y de las Entidades Locales.
B) Los sujetos pasivos que inicien el ejercicio de su actividad en territorio español, durante los dos primeros períodos impositivos de este impuesto en que se desarrolle la misma. No se considerará que se haya producido el inicio del ejercicio de una actividad en los siguientes supuestos:
1°) Cuando la actividad se haya desarrollado anteriormente bajo otra titularidad. A estos efectos se entenderá que las actividades económicas se han ejercido anteriormente bajo otra titularidad en los supuestos siguientes:
a) En las operaciones de fusión, escisión o aportación de ramas de actividad.
b) En la transformación de sociedades.
c) Cuando se produzca un cambio en la personalidad jurídico tributaria del titular de una actividad, si el anterior mantenga una posición de control sobre la nueva entidad o sobre el patrimonio afecto a la actividad.
d) Cuando los miembros de una entidad del articulo 36 LGT que vaya a continuar el ejercicio de una actividad existente sean, mayoritariamente, los mismos que formaban parte de la entidad que venía ejerciendo dicha actividad, o entre éstos y aquéllos existan vínculos familiares por línea directo o colateral hasta el segundo grado inclusive.
2°) Cuando se trate de sujetos pasivos por el impuesto que ya vinieran realizando actividades empresariales sujetas al mismo, en los siguientes casos:
a) Cuando el alta sea debida a cambios normativos en la regulación del impuesto.
b) Cuando el alta sea consecuencia de una reclasificación de la actividad que se venía ejerciendo.
c) Cuando el alta suponga la ampliación o reducción del objeto material de la actividad que ya se venía realizando.
d) Cuando el alta sea consecuencia de la apertura de un nuevo local para la realización de la actividad por la que se venía tributando.
C) Los siguientes sujetos pasivos:
— Las personas físicas.
— Los sujetos pasivos del Impuesto sobre Sociedades y las entidades del artículo 36 de la Ley General Tributaria que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de euros en el ejercicio anterior.
— En cuanto a los contribuyentes por el Impuesto sobre la Renta de No Residentes, la exención sólo alcanzará a los que operen en España mediante establecimiento permanente, siempre que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de euros en el ejercicio anterior.
A efectos de la aplicación de la exención prevista en esta letra, se tendrán en cuenta las siguientes reglas:
1°) El importe neto de la cifra de negocios comprenderá, según lo previsto en el artículo 191 del Texto refundido de la Ley de Sociedades Anónimas, aprobado por Real Decreto Legislativo 1564/1989, de 22 de diciembre, los importes de la venta de los productos y de la prestación de servicios correspondientes a las actividades ordinarias de la sociedad, deducidas las bonificaciones y demás reducciones sobre las ventas, así como el Impuesto sobre el Valor Añadido y otros impuestos directamente relacionados con la mencionada cifra de negocios.
2°) El importe neto de la cifra de negocios será, en el caso de los sujetos pasivos del Impuesto sobre Sociedades o de los contribuyentes por el Impuesto sobre la Renta de no Residentes, el del periodo impositivo cuyo plazo de presentación de declaraciones por dichos tributos hubiese finalizado el año anterior al del devengo de este impuesto. En el caso de las sociedades civiles y las entidades a que se refiere el articulo 36 de la Ley General Tributaria, el importe neto de la cifra de negocios será el que corresponda al penúltimo año anterior al de devengo de este impuesto. Si dicho periodo impositivo hubiera tenido una duración inferior al año natural, el importe neto de la cifra de negocios se elevará al año.
3°) Para el cálculo del importe de la cifra de negocios del sujeto pasivo, se tendrá en cuenta el conjunto de las actividades económicas ejercidas por el mismo.
No obstante, cuando la entidad forme parte de un grupo de sociedades en el sentido del artículo 42 del Código de Comercio, el importe neto de la cifra de negocios se referirá al conjunto de entidades pertenecientes a dicho grupo.
A los efectos de lo dispuesto en el párrafo anterior, se define el grupo de sociedades como el integrado por la sociedad dominante y una o varias sociedades dominadas. Se considera dominante a la sociedad mercantil que sea socio de otra sociedad, respecto de la que:
a) Tenga la mayoría de los derechos de voto, directamente o como resultado de acuerdos celebrados con otros socios.
b) Tenga la facultad de nombrar o destituir a la mayoría de los miembros del órgano de administración o haya nombrado, exclusivamente con sus votos, la mayoría de los miembros del órgano de administración.
Son sociedades dominadas las que se encuentren en relación con la dominante en alguno de los supuestos anteriores, así como lasa sucesivamente dominadas por éstas.
4°) En el supuesto de los contribuyentes por el Impuesto sobre la Renta de No Residentes, se atenderá al importe neto de la cifra de negocios imputable al conjunto de los establecimientos permanentes situados en territorio español.
D) Las Entidades gestoras de la Seguridad Social y las Mutualidades de Previsión Social reguladas en la Ley 30/1995, de 8 de noviembre, de Ordenación y Supervisión de los Seguros Privados.
E) Los organismos públicos de investigación, los establecimientos de enseñanza en todos sus grados costeados íntegramente con fondos del Estado, de las Comunidades Autónomas o de las Entidades Locales, o por fundaciones declaradas benéficas o de utilidad pública, y los establecimientos de enseñanza en todos sus grados que, careciendo de ánimo de lucro, estuvieren en régimen de concierto educativo, incluso si facilitasen a sus alumnos libros o artículos de escritorio o les prestasen los servicios de media pensión o internado y aunque por excepción vendan en el mismo establecimiento los productos de los talleres dedicados a dicha enseñanza, siempre que el importe de dicha venta, sin utilidad para ningún particular o tercera persona, se destine, exclusivamente, a la adquisición de materias primas o al sostenimiento del establecimiento.
F) Las Asociaciones y Fundaciones de disminuidos físicos, psíquicos y sensoriales, sin ánimo de lucro, por las actividades de carácter pedagógico, científico, asistenciales y de empleo que para la enseñanza, educación, rehabilitación y tutela de minusválidos realicen, aunque vendan los productos de los talleres dedicados a dichos fines, siempre que el importe de dicha venta, sin utilidad para ningún particular o tercera persona, se destine exclusivamente a la adquisición de materias primas o al sostenimiento del establecimiento.
G) La Cruz Roja española.
H) Los sujetos pasivos a los que les sea de aplicación la exención en virtud de Tratados o Convenios Internacionales.
l) Al amparo de lo previsto en el artículo 15.2 de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, estarán exentas, por las explotaciones económicas detalladas en el artículo 7 de dicha Ley que desarrollen en cumplimiento de su objeto o finalidad específica, las siguientes entidades sin finalidades lucrativas, siempre que cumplan los requisitos establecidos en el artículo 3 de esa misma Ley:
a) Las fundaciones.
b) Las asociaciones declaradas de utilidad pública.
c) Las organizaciones no gubernamentales de desarrollo a que se refiere la Ley 23/1998, de 7 de julio, de Cooperación Internacional para el Desarrollo, siempre que tengan alguna de las formas jurídicas a que se refieren los párrafos anteriores.
d) Las delegaciones de fundaciones extranjeras inscritos en el Registro de Fundaciones.
e) Las federaciones deportivas españolas, las federaciones deportivas territoriales de ámbito autonómico integradas en aquéllas, el Comité Olímpico Español y el Comité Paralímpico Español.
f) Las federaciones y asociaciones de las entidades sin fines lucrativos a que se refieren los párrafos anteriores.
2. Los sujetos pasivos a que se refieren las letras A), D) G) I) del apartado anterior no estarán obligados a presentar declaración de alta en la matrícula del impuesto.
3. Las exenciones previstas en las letras B), E) y F) del apartado 1 de este artículo tendrán carácter rogado y se concederán, cuando proceda, a instancia de parte.
No obstante lo anterior, la exención de la letra B) únicamente habrán de solicitarla los sujetos pasivos que ya vengan realizando otras actividades económicas en el territorio español y no estén exentos por aplicación de la letra C). A estos efectos, y en el caso de entidades de nueva constitución, se entenderá que ya venían realizando actividades económicas en los supuestos contemplados en la letra B).
4. La aplicación de la exención prevista en la letra l) del apartado 1 anterior estará condicionada a que la entidad comunique al Ayuntamiento que se ha acogido al régimen especial y al cumplimiento de los requisitos establecidos en la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo
Artículo 5. Bonificaciones
1. Las Cooperativas, sus Uniones, Federaciones y Confederaciones, así como las Sociedades Agrarias de Transformación disfrutarán de la bonificación del 95% de la cuota que prevé la Ley 20/1990, de 19 de diciembre, sobre Régimen Fiscal de Cooperativas.
2. Quienes inicien el ejercicio de cualquier actividad profesional clasificada en la sección segunda de las tarifas del impuesto gozarán de una bonificación del 50 por 100 de la cuota correspondiente durante los cinco años de actividad siguientes a la conclusión del segundo período impositivo de desarrollo de la misma. Este periodo caducará una vez transcurridos cinco años desde la finalización de la exención prevista en la letra B) del apartado 1 del artículo anterior.
3. Una bonificación de hasta el 50% de la cuota correspondiente, para quienes inicien en el ejercicio de cualquier actividad empresarial y tributen por cuota municipal, durante los cinco años de actividad siguientes a la conclusión del segundo periodo impositivo de desarrollo de la misma.
La aplicación de la bonificación requerirá que la actividad económica no se haya ejercicio anteriormente bajo otra titularidad, entre otros, en los supuestos de fusión, escisión o aportación de ramas de actividad.
El periodo de aplicación de la bonificación caducará transcurridos cinco años desde la finalización de la exención prevista en el párrafo b) del apartado 1 del artículo 83 de esta Ley.
La bonificación se aplicará a la cuota tributaria, integrada por la cuota de tarifa ponderada por el coeficiente establecido en el artículo 87 y modificada, en su caso, por el coeficiente establecido en el artículo 88 de esta Ley.
4. Una bonificación por creación de empleo de hasta el 50% de la cuota correspondiente, para los sujetos pasivos que tributen por cuota municipal y que hayan incrementado el promedio de su plantilla de trabajadores con contrato indefinido durante el periodo impositivo inmediato anterior al de la aplicación de la bonificación, en relación con el periodo anterior a aquel.
La ordenanza fiscal podrá establecer diferentes porcentajes de bonificación, sin exceder el límite máximo fijado en el párrafo anterior, en función de cual sea el incremento medio de la plantilla de trabajadores con contrato indefinido.
La bonificación se aplicará a la cuota resultante de aplicar‘, en su caso, las bonificaciones o que se refiere el apartado 1 de este articulo y el párrafo a) anterior.
5. Una bonificación de hasta el 50% de la cuota correspondiente para los sujetos pasivos que tributen por cuota municipal y que:
Utilicen o produzcan energía a partir de instalaciones para el aprovechamiento de energías renovables o sistemas de cogeneración.
A estos efectos, se considerarán instalaciones para el aprovechamiento de las energías renovables las contemplados y definidas como tales en el Plan de Fomento de las Energías Renovables. Se considerarán sistemas de cogeneración los equipos e instalaciones que permitan la producción conjunta de electricidad y energía térmica útil.
Realicen sus actividades industriales, desde el inicio de su actividad o por traslado posterior en locales o instalaciones alejadas de las zonas más pobladas del término municipal.
Establezcan un plan de transporte para sus trabajadores que tengan por objeto reducir el consumo de energía y las emisiones causadas por el desplazamiento al lugar del puesto de trabajo y fomentar el empleo de los medios de transporte más eficientes, como el transporte colectivo o el compartido.
La bonificación se aplicará a la cuota resultante de aplicar, en su caso, las bonificaciones a que se refieren el apartado 1 de este artículo y los párrafos a) y b) anteriores.
6. Una bonificación de hasta el 50% de la cuota correspondiente para los sujetos pasivos que tributen por cuota municipal y tengan una renta o rendimiento neto de la actividad económica negativos o inferiores a la cantidad que determine la ordenanza fiscal, la cual podrá fijar diferentes porcentajes de bonificación y limites en función de cual sea la División, Agrupación o Grupo de las tarifas del Impuesto en que se clasifique la actividad económica realizada.
La bonificación se aplicará a la cuota resultante de aplicar, en su caso, las bonificaciones a que se refieren el apartado 1 de este artículo y los párrafos anteriores de este apartado.
7. La ordenanza fiscal correspondiente especificará los restantes aspectos sustantivos y formales a que se refiere el apartado anterior. Entre otras materias, la Ordenanza fiscal determinara si todas o algunas de las citadas bonificaciones son o no aplicables simultáneamente.
Artículo 6. Procedimiento de concesión de beneficios fiscales (2)
1. Las solicitudes para el reconocimiento de los beneficios fiscales regulados en los artículos 4 y 5 de esta Ordenanza con carácter rogado se presentarán junto con la declaración de alta en el impuesto en la entidad que lleve a cabo la gestión censal, acompañadas de la documentación acreditativa del cumplimiento de los requisitos exigidos.
El acuerdo por el cual se reconozca el derecho al disfrute de un beneficio fiscal fijará el período impositivo desde el cual se entiende concedido.
2. Los beneficios solicitados antes de que la liquidación correspondiente adquiera firmeza tendrán efectos desde el inicio del período impositivo a que se refiere la solicitud, siempre que en la fecha del devengo del tributo hayan concurrido los requisitos legalmente exigibles para el disfrute de la exención.
Artículo 7. Cuota tributaria
La cuota tributaria será la resultante de aplicar las tarifas del impuesto, de acuerdo con los preceptos contenidos en esta Ley y en las disposiciones que la complementen y desarrollen, y los coeficientes fijados en los artículos 8 y 9 de esta Ordenanza, así como las bonificaciones establecidas en el artículo 5 de la misma.
Artículo 8. Coeficiente de ponderación
De acuerdo con lo que prevé el artículo 87 de la Ley 39/1988, de 28 de diciembre, reguladora de las Haciendas Locales sobre las cuotas municipales fijadas en las Tarifas del impuesto se aplicará, en todo caso, un coeficiente de ponderación, determinado en función del importe neto de la cifra de negocios del sujeto pasivo.
Dicho coeficiente se determinará de acuerdo con el siguiente cuadro:
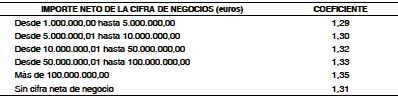
A los efectos de la aplicación del coeficiente a que se refiere este artículo, el importe neto de la cifra de negocios del sujeto pasivo será el correspondiente al conjunto de actividades económicas ejercidas por el mismo y se determinará de acuerdo con lo previsto en la letra C) del apartado 1 del artículo 4 de esta Ordenanza.
El coeficiente correspondiente a la fila “Sin cifra neta de negocio“, se aplicará:
a) Para la determinación de la cuota ponderada correspondiente a actividades realizadas por sujetos pasivos no residentes sin establecimiento permanente.
b) En aquellos casos en que el Ayuntamiento carezca del dato, por causas imputables al sujeto pasivo: cuando éste facilite dicha información, se practicará la regularización correspondiente.
Artículo 9. Coeficientes de situación
Sobre las cuotas municipales de tarifa, incrementadas por aplicación del coeficiente de ponderación regulado en el artículo 8 de esta Ordenanza Fiscal, se establece el coeficiente de situación en un 1%, sin distinción de calles.
Artículo 10. Período impositivo y devengo
1. El período impositivo coincide con el año natural, excepto cuando se trate de declaraciones de alta, en cuyo caso abarcará desde la fecha de comienzo de la actividad hasta el final del año natural.
2. El impuesto se devenga el primer día del período impositivo y las cuotas serán irreducibles, salvo cuando, en los casos de declaración de alta, el día de comienzo de la actividad no coincida con el año natural, en cuyo supuesto las cuotas se calcularán proporcionalmente al número de trimestres naturales que resten para finalizar el año, incluido el del comienzo del ejercicio de la actividad. Asimismo, yen el caso de baja por cese en el ejercicio de la actividad, las cuotas serán prorrateables por trimestres naturales, excluido aquel en el que se produzca dicho cese. A tal fin los sujetos pasivos podrán solicitar la devolución de la parte de la cuota correspondiente a los trimestres naturales en los que no se hubiere ejercido la actividad.
No obstante lo dispuesto en los párrafos anteriores, en los supuestos de fisiones, escisiones y aportaciones de ramas de actividad regulados en el Capítulo VIII del Título VIII de la Ley 43/1995, de 27 de diciembre, del Impuesto sobre Sociedades, las declaraciones de alta y baja que hayan de presentar respectiva-mente las entidades que inicien o cesen el ejercicio de la actividad producirán efectos a partir del 1 de enero del año siguiente a aquel en el que se produzca la fusión, escisión o aportación de roma de actividad de que se trate. En consecuencia, respecto del año en el que tenga lugar la operación no procederá devolución o ingreso alguno, derivados del prorrateo de las cuotas por los trimestres durante los cuales estas entidades hayan realizado efectivamente la actividad.
3. En las actividades de servicios de espectáculos y de. Promoción inmobiliaria, la parte de la cuota correspondiente a los espectáculos celebrados y a los metros cuadrados de terreno o edificación vendidos se devenga cuando se’ celebran los espectáculos y se formalizan las enajenaciones, respectivamente.
Artículo 11. Régimen de declaración y de ingreso
1. Es competencia del Ayuntamiento la gestión tributaria de este impuesto, que comprende las funciones de concesión y denegación de beneficios fiscales, realización de las liquidaciones conducentes a la determinación de las deudas tributarias, emisión de los instrumentos de cobro, resolución de los expedientes de devolución de ingresos indebidos, resolución de los recursos que se interpongan contra dichos actos y actuaciones para la información y asistencia al contribuyente.
2. Contra los actos de gestión tributaria competencia del Ayuntamiento, los interesados pueden formular el recurso de reposición previo al contencioso-administrativo, establecido en el artículo 19 del Texto Refundido de las Haciendas Locales 2/2204, en el plazo de un mes a contar desde el día siguiente:
a) La fecha de la notificación expresa, en el caso de liquidaciones de ingreso directo.
b) La fecha de finalización del período de exposición pública del correspondiente padrón, cuando el tributo se exacciones a través de padrón.
3, La interposición de recursos no paraliza la acción administrativa de cobro, excepto que, dentro del plazo previsto para interponerlos, el interesado solicite la suspensión de la ejecución del acto impugnado y aporte garantía suficiente.
Y no obstante, en casos excepcionales, el órgano competente puede acordar lo suspensión del procedimiento, sin presentación de garantía, cuando el recurrente justifique la imposibilidad de presentarla o demuestre fehacientemente la existencia de errores materiales en la liquidación que se impugna.
4. Las liquidaciones de ingreso directo han de ser satisfechas en los periodos fijados por el Reglamento General de Recaudación, aprobado por el Real Decreto 1684/1990, de 20 de diciembre.
Transcurrido el periodo voluntario de cobro sin que se haya efectuado el ingreso, se iniciará la vía de apremio y se aplicará el recargo establecido en la Ley General Tributaria.
5. Las cantidades debidas devengan interés de demora desde el día siguiente al de vencimiento de la deuda en periodo voluntario hasta el día en que tiene lugar el ingreso, y el mencionado interés se aplicará sobre la deuda tributaria, excluido el recargo de apremio.
E! tipo de interés será el vigente a lo largo del período en que se devenga, fijado conforme a lo que dispone el artículo 57 de la Ley General Tributaria, 58/03, de 17 de diciembre.
6. Cuando el Ayuntamiento tenga atribuidas las competencias en materia de gestión censal, según establece el artículo 92, del Texto Refundido de la Ley de Haciendas Locales 2/2004, el impuesto se exigirá en régimen de declaración, en los impresos aprobados al efecto por la entidad local.
Artículo 12. Comprobación e investigación
Por delegación del Ministerio de Hacienda, el Ayuntamiento, o el Ente al cual haya delegado sus competencias de gestión tributaria, ejercerá los funciones de inspección del impuesto, que comprenderán la comprobación y la investigación, lo práctica de los liquidaciones tributarias que, en su caso, sean procedentes y la notificación de la inclusión, exclusión o alteración de los datos contenidos en los censos, todo ello referido, exclusivamente, a los supuestos de tributación por cuota municipal.
Artículo 13. Declaración de alta
1. Los sujetos pasivos que inicien el ejercicio de una actividad en el municipio o afecten directa o indirectamente un nuevo local a una actividad prexistente, y ya vengan tributando efectivamente por el impuesto en territorio nacional por esa misma actividad u otros diferentes, estarán obligados a presentar una declaración de alta, que contendrá todos los elementos necesarios para su inclusión en la matrícula del impuesto y para la práctica de la liquidación correspondiente al periodo impositivo a que se refiere dicha alta, cuando no sea de aplicación la exención contenida en la letra B) del apartado 1 del artículo 4 de la presente ordenanza. En particular, en dicha declaración deberá consignarse el importe neto de la cifra de negocios del periodo siguiente:
a) Si se trata de sujetos pasivos por el Impuesto de Sociedades o por el Impuesto sobre la Renta de No Residentes, la del ejercicio cuyo plazo de presentación haya concluido en el año inmediato anterior al de la fecha de alta.
b) Si se trata de sociedades civiles o de las entidades a que se refiere el artículo 36 de la Ley General Tributaria, el del penúltimo año anterior al de la fecha de alto.
2. Asimismo, tendrán que presentar declaración de alta en matrícula, con el contenido indicado en el apartado anterior, los sujetos pasivos que vengan aplicando alguna exención, cuando dejen de cumplir las condiciones exigidas para su aplicación
3. Las declaraciones a que se refiere el apartado 1 de este artículo se presentarán antes del transcurso de un mes desde el inicio de la actividad. Las declaraciones a que se refiere el apartado 2 de este artículo se presentarán durante el mes de diciembre inmediato anterior al año en que el sujeto pasivo esté obligado a contribuir por el impuesto.
4. Cuando las declaraciones de alta se presenten fuera del plazo correspondiente, de los indicados en el apartado anterior, sin requerimiento previo, la liquidación que de ellas se derive sufrirá un recargo del 20 por 100, con exclusión de las sanciones que, en otro caso, hubieran podido exigirse pero no de los intereses de demora. No obstante, si la presentación se efectúa dentro de los tres, seis, doce meses siguientes al término del plazo voluntario de presentación e ingreso, se aplicará un recargo único del 5, 10 o 15 por 100, respectivamente, con exclusión del interés de demora y de las sanciones que, en otro caso, hubieran podido exigirse.
5. Al día siguiente al del vencimiento del plazo reglamentario establecido para el pago en período voluntario se inicia el período ejecutivo, lo que determina el devengo de un recargo del 20 por 100 y de los intereses de demora correspondientes. No obstante, cuando la deuda tributaria no ingresado se satisfaga antes de que haya sido notificada al deudor la providencia de apremio, el recargo será del 10 por ciento y no se exigirán intereses de demora
Artículo 14. Declaraciones de baja
1. Los sujetos pasivos incluidos en la matricula del impuesto que cesen en el ejercicio de una actividad en el municipio o en el uso de un local afecto directa o indirectamente a una actividad prexistente, están obligados a presentar una declaración de baja por cese.
2. Asimismo, los sujetos pasivos incluidos en la matrícula del impuesta que accedan a la aplicación de una exención están obligados a presentar una declaración de baja en matrícula.
3. Las declaraciones a que se refiere el apartado 1 de este artículo se presentarán antes del transcurso de un mes desde la fecha en que se produjo el cese
Las declaraciones a que se refiere el apartado 2 de este artículo se presentarán durante el mes de diciembre inmediato anterior al año en que el sujeto pasivo quede exonerado de contribuir por el impuesto
4. En el caso de cese en la actividad, cuando la fecha declarada sea anterior al plazo indicado en el punto anterior, el sujeto pasivo deberá acreditar dicha fecha para que surta los efectos correspondientes
5. Si el cese se produce antes del último trimestre del año, el contribuyente podrá solicitar la devolución a que se refiere el apartado 2 del artículo 10 de esta Ordenanza.
Artículo 15. Declaraciones de variación
1. Cuando se modifiquen los datos con los cuales figura matriculado, el sujeto pasivo deberá presentar, en el plazo de un mes desde que se produzca esta modificación, una declaración de variación, que producirá efectos en la matricula del año siguiente.
En particular, deberá comunicar las variaciones que se produzcan en el importe neto de su cifra de negocios, cuando tal variación suponga la modificación en el tramo a considerar a efectos de la aplicación del coeficiente de ponderación previsto en el artículo 8 de esta Ordenanza.
2. Con carácter general, las oscilaciones en más o en menos no superiores al 20 por 100 de los elementos tributarios no alterarán la cuantía de las cuotas por las que se venga tributando. Cuando las oscilaciones fuesen superiores al porcentaje indicado, tendrán la consideración de variaciones y deberán ser declaradas en la forma y plazo fijados en el punto anterior.
3. Cuando uno cualquiera de los elementos tenidos en cuenta para el cálculo de las cuotas experimente una oscilación superior a los porcentajes señalados en los puntos anteriores, la declaración de variación que ha de formularse deberá contener los datos correspondientes a todos los elementos tributarios en el momento en que se ha producido la oscilación que se declara.
4, También tendrán que presentar declaración de variación los sujetos pasivos matriculados en el grupo 833 de la sección primera de las Tarifas, por los metros cuadrados de terrenos o edificaciones vendidos, y los matriculados en los epígrafes 965.1, 965.2 y 965.5 de la misma Sección, por los espectáculos celebrados, conforme se establece en la nota común al grupo y a los epígrafes indicados, respectivamente. Dicha declaración, que no producirá efectos en lo matrícula del año siguiente, se presentará durante el mes de enero e incluirá el total de metros o espectáculos vendidos o celebrados el año anterior, a fin de que el Ayuntamiento pueda practicar la liquidación correspondiente a la parte variable de la cuota de dichas actividades.
DISPOSICIÓN ADICIONAL
Las modificaciones producidas por ley de Presupuestos Generales del Estado u otra norma de rango legal que afecten a cualquier elemento de este impuesto, serán de aplicación automática dentro del ámbito de esta Ordenanza, la presente ordenanza consta de quince artículos y una disposición adicional, será de aplicación a partir del día 1 de enero de 2.012 hasta su derogación o modificación expresa.
ORDENANZA FISCAL 15
Ordenanza fiscal reguladora de la tasa del impuesto sobre vehículos de tracción mecánica
Artículo 1. Hecho imponible
1 El impuesto sobre vehículos de tracción mecánica es un tributo directo que grava la titularidad de los vehículos de esta naturaleza, aptos para circular por las vías públicas, cualesquiera que sean su clase y categoría.
2. Se considera vehículo apto para la circulación el que hubiere sido matriculado en el Registro de Tráfico y mientras no haya causado baja en el mismo. A los efectos de este impuesto también se considerarán aptos los vehículos provistos de permisos temporales y matrícula turística.
3. No están sujetos a este impuesto:
a) Los vehículos que habiendo sido dados de baja en el Registro de Tráfico por antigüedad de su modelo, puedan ser autorizados para circular excepcionalmente con ocasión de exhibiciones, certámenes o carreras limitadas a los de esta naturaleza.
b) Los remolques y semirremolques arrastrados por vehículos de tracción mecánica cuya carga útil no sea superior a 750 kilogramos.
Artículo 2. Sujetos pasivos
Son sujetos pasivos de este impuesto las personas físicas o jurídicas y las Entidades a que se refiere el artículo 36 de la Ley General Tributaria, de 17 de Diciembre 2003, a cuyo nombre conste el vehículo en el Permiso de circulación.
Artículo 3. Responsables
1. Responden solidariamente de las obligaciones tributarias todas las personas que sean causantes o colaboren en la realización de una infracción tributaria.
2. Los copartícipes o cotitulares de las Entidades jurídicas o económicas a que se refiere el artículo 42 de la Ley General Tributaria, 17 de Diciembre2003 responderán solidariamente, y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. En caso de sociedades o entidades disueltas y liquidadas, sus obligaciones tributarias pendientes se transmitirán a los socios o participes en el capital, los cuales responderán de ellas solidaria-mente y hasta el límite del valor de la cuota de liquidación que se les haya adjudicado.
4. Los administradores de personas jurídicas que no realizaron los actos necesarios que fuesen de su incumbencia para el cumplimiento de las obligaciones tributarias de aquéllas responderán subsidiariamente de las deudas siguientes:
a) Cuando se ha cometido una infracción tributaria simple, del importe de la sanción.
b) Cuando se ha cometido una infracción tributaria grave, de la totalidad de la deuda exigible.
c) En los supuestos de cese de las actividades de la sociedad, del importe de las obligaciones tributarias en la fecha del cese.
5. La responsabilidad se, exigirá en todo caso en los términos y de acuerdo con el procedimiento previsto en la Ley General Tributaria.
Artículo 4. Beneficios fiscales de concesión obligatoria
1. Estarán exentos de este impuesto:
a) Los vehículos oficiales del Estado, Comunidades Autónomas y Entidades Locales adscritos a la defensa nacional o seguridad ciudadana.
b) Los vehículos de representaciones diplomáticas, oficinas consulares, Agentes diplomáticos y funcionarios consulares de carrera acreditados en España, que sean súbditos de los respectivos países, externamente identificados y a condición de reciprocidad en su extensión y grado.
C) Los vehículos de organismos internacionales con sede u oficina en España y de sus funcionarios o miembros con estatuto diplomático.
d) Los vehículos respecto de los cuales así se derive de lo dispuesto en Tratados o Convenios Internacionales.
e) Las ambulancias y demás vehículos directamente destinados a la asistencia sanitaria o al traslado de heridos o enfermos.
f) Los vehículos para personas de movilidad reducida cuya tara no sea superior a 350 Kg. y que, por construcción, no pueden alcanzar en llano una velocidad superior a 45 km/h, proyectados y construidos especialmente (y no meramente adaptados) para el uso de personas con alguna disfunción o incapacidad física.
g) Los vehículos matriculados a nombre de minusválidos para su uso exclusivo, aplicándose la exención, en tanto se mantengan dichas circunstancias, tanto a los vehículos conducidos por personas con discapacidad como a los destinados a su transporte. Se consideran personas con minusvalía quienes tengan esta condición legal en grado igual o superior al 33 por 100.
Para poder disfrutar de la exención a que se refiere el apartado anterior, los interesados han de aportar el certificado de la minusvalía emitido por el órgano competente, así como justificar el destino del vehículo, para lo cual se adjuntará a la solicitud una manifestación firmada por el titular del vehículo en donde se especificará si este será conducido por el mismo o bien se destinará a su transporte.
La falsedad o inexactitud en la manifestación efectuada constituirá infracción grave de conformidad a lo previsto en el artículo 179 letra c) de la Ley General Tributaria, razón por la que se iniciará el procedimiento sancionador de conformidad con la Ordenanza general de gestión, inspección y recaudación de los ingresos de derecho público.
Las exenciones previstas en este apartado y en el anterior no se aplicarán a los sujetos pasivos beneficiarios de las mismas por más de un vehículo simultáneamente.
h) Los autobuses, microbuses y demás vehículos destinados o adscritos al servicio de transporte público urbano, siempre que Tengan una capacidad que exceda de nueve plazas, incluida la del conductor.
i) Los tractores, remolques, semirremolques y maquinara provistos de Cartilla de Inspección Agrícola.
2. Para poder disfrutar de las exenciones a que se refieren las’ letras f), g) y i) del apartado 1 de este artículo, los interesados deberán instar su concesión indicando las características del vehículo, su matrícula y causa del beneficio.
Declarada ésta por el Ayuntamiento, se expedirá un documento que acredite su concesión.
Las exenciones solicitadas con posterioridad al devengo del impuesto, referentes a liquidaciones que han sido giradas y todavía no han adquirido firmeza en el momento de la solicitud, producen efectos en el mismo ejercicio en que se hayan cumplido los requisitos establecidos para tener derecho cuando se devenga el impuesto.
Artículo 5. Beneficios fiscales de concesión potestativa
— Se establece una bonificación del 100% para los vehículos históricos a los que se refiere el artículo 1 del R. D. 1247/1995, de 14 de julio. El carácter histórico del vehículo se acreditara aportando certificado de la catalogación como tal por el órgano competente de la Comunidad Autónoma.
— Se establece una bonificación del 100% para los vehículos que tengan una antigüedad. superior a 25 años.
La antigüedad del vehículo se contara desde la fecha de su aprobación, si esta no se conoce, se tomara como tal la de su matriculación," o, si falta, la fecha en que el correspondiente tipo o variante se dejo de fabricar.
Artículo 6. Cuota tributaria
Las cuotas del cuadro de tarifas del impuesto fijado en el artículo 95 del Texto Refundido de, la Ley de Haciendas Locales 2/2004, se incrementarán por aplicación sobre las mismas del coeficiente .
Este coeficiente se aplicará aun cuando las tarifas básicas se modifiquen por Ley de Presupuestos Generales del Estado.
Las cuotas que, por aplicación de lo previsto en el apartado anterior, se han de satisfacer son las siguientes:
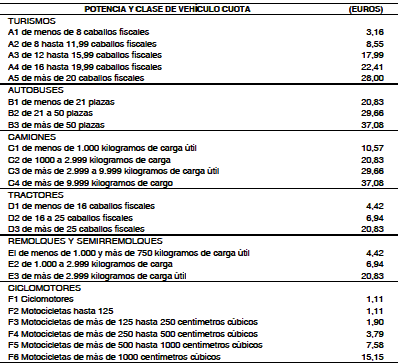
La potencia fiscal expresada en caballos fiscales es la establecida de acuerdo con lo dispuesto en el anexo V del Reglamento General de Vehículos RD 2822/1998 de 23 de diciembre.
2. Salvo determinación legal en contra, para la determinación de las diversas clases de vehículos se estará a lo dispuesto en el Reglamento General de Vehículos.
Artículo 7. Periodo impositivo y devengo
1. El periodo impositivo coincide con el año natural, excepto en los casos de primera adquisición de los vehículos. En este caso, el periodo impositivo comenzará el día en que se produzca esta adquisición.
2. El impuesto se devenga el primer día del periodo impositivo.
3. En los casos de primera adquisición del vehículo el importe de la cuota a exigir se prorrateará por trimestres naturales y se pagara la que corresponda a los trimestres que queden por transcurrir en el año, incluido aquél en que se produzca la adquisición.
4. En los casos de baja definitiva, o baja temporal por sustracción o robo del vehículo, se prorrateará la cuota por trimestres naturales. Corresponderá al sujeto pasivo pagar la parte de la cuota correspondientes a los trimestres del año transcurridos desde el devengo del impuesto hasta el trimestre en que se produce la baja en el Registro de Tráfico, este incluido.
5. Cuando la baja tiene lugar después del devengo del impuesto y se haya satisfecho la cuota, el sujeto pasivo podrá solicitar el importe que, por aplicación del prorrateo previsto en el punto 4, le corresponde percibir.
6. En el supuesto de transmisiones de vehículos en que intervengan personas que se dedican a su compraventa, si la transmisión a un tercero no se produce antes de que finalice el ejercicio, se procederá a la baja del vehículo en el padrón a partir del ejercicio siguiente.
Si el vehículo se adquiere en el mismo ejercicio en que fue entregado al compraventa no será necesario que el adquirente pague el impuesto correspondiente al año de la adquisición.
Cuando la adquisición tenga lugar en otro ejercicio, corresponderá al adquirente pagar la cuota del impuesto según lo previsto en el punto 3° de este artículo.
Artículo 8. Régimen de declaración de ingreso
La gestión, la liquidación, la inspección y la revisión de los actos dictados en vía de gestión tributaria corresponden al Ayuntamiento del domicilio que conste en el Permiso de circulación del vehículo.
2. En el caso de primeras adquisiciones de vehículos o cuando éstos se reforman de manera que se altere su clasificación a efectos de este impuesto, los sujetos pasivos presentarán, ante la oficina gestora correspondiente, en el plazo de treinta días naturales, que se contarán desde la fecha de la adquisición o reforma, una declaración liquidación según el modelo aprobado por este Ayuntamiento, que contendrá los elementos de la relación tributaria imprescindibles para la liquidación normal o complementaria que’ corresponda y la realización de la misma. Se acompañará la documentación acreditativa de su compra o modificación, el certificado de sus características técnicas y el Documento Nacional de Identidad o el Código de Identificación Fiscal del sujeto pasivo.
3. Provisto de la declaración-liquidación, el interesado podrá ingresar el importe de la cuota del impuesto resultante de la misma en la oficina gestora, o en una entidad bancaria colaboradora. En todo caso, con carácter previo a la matriculación del vehículo, la oficina gestora verificará que el pago se ha efectuado en la cuantía correcta y dejará constancia de la verificación del impreso de declaración.
4. En los supuestos de baja, transferencia y cambio de domicilio que conste en el Permiso de circulación del vehículo, los sujetos pasivos deberán acreditar el pago del último recibo presentado al cobro. Se exceptúa de la referida obligación de acreditación el supuesto de las bajas definitivas de vehículos con quince o más años de antigüedad a contar a partir de la primera inscripción en el registro de vehículos.
Artículo 9. Padrones
1. En el caso de vehículos ya matriculados o declarados aptos para la circulación, el pago de las cuotas anuales del impuesto se realizará dentro del primer trimestre de cada año y en el periodo de cobro que fije el Ayuntamiento, anunciándolo por medio de Edictos publicados en el Boletín Oficial de la Provincia y por otros medios previstos por la legislación o que se crea más convenientes. En ningún caso, el periodo de pago voluntario será inferior a dos meses.
2. En el supuesto regulado en el apartado anterior, la recaudación de las cuotas correspondientes se realizará mediante el sistema de padrón anual. Los modificaciones del padrón se fundamentarán en los datos del Registro Público de Tráfico y en la comunicación de la Jefatura de Tráfico relativa a altas, bajas, transferencias y cambios de domicilio.
También se podrán incorporar otras informaciones sobre bajos y cambios de domicilio que pueda disponer el Ayuntamiento.
3. El padrón o matricula del impuesto se expondrá al público por plazo de un mes contado desde quince días antes del período de cobro, para que los interesados legítimos puedan examinarlo y, en su caso, formular las reclamaciones oportunas. La exposición al público se anunciará en el Boletín Oficial de la Provincia simultánea-mente al calendario fiscal y producirá los efectos de notificación de la liquidación a cada uno de los sujetos pasivos.
Artículo 10. Colaboración social
1. Los gestores administrativos podrán actuar como colaboradores sociales del Ayuntamiento, al amparo de lo previsto en el artículo 96 de la Ley General Tributaria.
2. Dicha colaboración podrá referirse a:
a) Asistencia en la realización de declaraciones en supuestos de alta, baja, transferencia del vehículo y cambio de domicilio del titular.
b) Prestación telemática de declaraciones, comunicaciones y otros documentos tributarios.
3. Para la efectividad de la colaboración social a que se refieren los apartados anteriores, será preciso suscribir el correspondiente Convenio.
DISPOSICION ADICIONAL
Las modificaciones producidas por la Ley de Presupuestos Generales del Estado u otra norma con rango legal que afecten a cualquier elemento de este impuesto serán de aplicación automática dentro del ámbito de esta Ordenanza.
La presente ordenanza entrara en vigor una vez publicada en el Boletín Oficial de la Comunidad de Madrid, entrando en vigor a partir del 1 de Enero de 2012.
ORDENANZA 16
Ordenanza de normas generales para el establecimiento o modificación de precios públicos por este Ayuntamiento y los organismos autónomos y consorcios que dependan de aquél
Artículo 1. Fundamento y régimen
De conformidad con lo dispuesto en los artículos 2.1.e) y 117 de la Ley 39/1988, de 28 de diciembre, Reguladora de las Haciendas Locales, este Ayuntamiento podrá establecer y exigir precios públicos, que se regularán por lo dispuesto en los artículos del Real Decreto Legislativo 2/2004 de 5 de Marzo
Procedencia del establecimiento de precios públicos
Este Ayuntamiento, así como los organismos autónomos y consorcios que de él dependan, podrán establecer y exigir precios públicos por la prestación de servicios o la realización de actividades y por la utilización privativa o el aprovechamiento especial de los bienes de dominio público municipal.
Articulo 2
Los servicios o actividades que lleve a cabo el Ayuntamiento, sus organismos autónomos y consorcios que de aquél dependan y que amparan el establecimiento y exigencia de precios públicos, son los siguientes:
— Guardería rural
— Voz pública
— Vigilancia especial de los establecimientos que lo soliciten.
— Servicios de sanidad preventiva, desinfección, desinsectación y detección de cualquier clase de materias y productos contaminantes o propagadores de gérmenes nocivos para la salud pública, prestados a domicilio o por encargo.
— Desbroce y limpieza de solares por motivos higiénicos sanitario, por riesgo de incendio o por seguridad de personas o casas.
— Servicio de limpieza del dominio público como consecuencia de un uso incorrecto de los contenedores de residuos, así como por el incorrecto direccionamiento de residuos.
— Servicio de limpieza del dominio público cuando la fuente de suciedad tenga su origen en una propiedad privada y/o sea consecuencia de una actividad con o sin ánimo de lucro
3. Las utilizaciones privativas, o el aprovechamiento especial del dominio público local, entre otros, que pueden originar la exigencia de precios públicos, son:
a) Saca de arenas y de otros materiales de construcción, en terrenos públicos del territorio municipal.
b) Construcción en terrenos de uso público de pozos de nieve y de cisternas o aljibes donde se recogen las aguas pluviales.
c) Balnearios y otros disfrutes de aguas que no consistan en el uso común de las públicas.
d) Desagüe de canalones y otras instalaciones análogas en terrenos de uso público.
e) Ocupación del subsuelo de terrenos de uso público.
f) Apertura de calicatas o zanjas en terrenos de uso público y cualquier remoción del pavimento o aceras en la vía pública.
g) Ocupación de terrenos de uso público con mercancías, materiales de construcción, escombros, vallas, puntales, asnillas, andamios y otras instalaciones análogas.
h) Entrada de vehículos a través de las aceras y las reservas de vía pública para aparcamiento exclusivo, carga o descarga de mercancías de cualquier clase.
i) Rejas de pisos, lucernarios, respiradores, puertas de entrada, bocas de carga o elementos análogos situados en el pavimento o acerado de la vía pública para dar luces, ventilación, acceso de personas o entrada de artículos a sótanos o semisótanos.
j) Elementos constructivos, cerrados, terrazas, miradores, balcones, marquesinas, toldos, paravientos y otras instalaciones semejantes, voladizas sobre la vía pública o que sobresalgan de la línea de fachada.
k) Rieles, postes, cables, palomillas, cajas de amarre, de distribución o de registro, básculas, aparatos de venta automática y otros análogos, que se establezcan sobre la vía pública o vuelen sobre la misma.
l) Ocupación de terrenos de uso público por mesas y sillas con finalidad lucrativa.
m) Colocación de tablados y tribunas en terrenos de uso público.
n) Quioscos en la vía pública.
o) Puestos, barracas, casetas de venta, espectáculos o atracciones situados en terrenos de uso público e industrias callejeras y ambulantes y rodaje cinematográfico.
p) Portadas, escaparates y vitrinas.
q) Rodaje y arrastre de vehículos que no se encuentren gravados por el impuesto municipal sobre circulación.
r) Tránsito de ganados.
s) Estacionamiento de vehículos en la vía pública.
4. En general, y con el cumplimiento de cuanto se establece en esta ordenanza, podrán establecerse y exigirse precios públicos. Como contraprestación por:
a) Cualquier utilización privativa o aprovechamiento especial del dominio público municipal, constituido por los bienes a que hacen referencia los artículos 3 y 4 del reglamento de Bienes de las entidades Locales de 13 de junio de 1.986.
b) la prestación de servicios o realización de actividades efectuadas en régimen de derecho público, en los siguientes supuestos:
1. Que no se refieran a los servicios de aguas en fuentes públicas, alumbrado en vías públicas, vigilancia pública general, protección civil, limpieza de la vía pública o enseñanza en los niveles de educación prescolar o educación general básica.
2. Que los servicios o actividades sean susceptibles de ser prestadas o realizadas por el sector privado, por no implicar intervención en la actuación de los particulares o cualquier otra manifestación de autoridad, o bien por no tratarse de servicios en los que esté declarada la reserva a favor de las entidades locales con arreglo a la normativa vigente.
3. Que no sean de recepción al menos imponerse con tal calificación, en virtud de lo dispuesto en la legislación vigente.
4. Que no sean de solicitud obligatoria. No se considerará voluntaria la solicitud cuando venga impuesta por disposiciones legales o reglamentarias, constituya condición previa para realizar cualquier actividad para obtener derechos o efectos jurídicos determinados.
Articulo 3. Obligados al pago
Quedan obligados al pago de los precios públicos quienes disfruten, utilicen o aprovechen especialmente el dominio público en beneficio particular, o se beneficien de los servicios o actividades por los que deban satisfacerse aquéllos.
Artículo 4. Cuantía y obligaciones de pago
1. Los precios públicos se establecerán a un nivel que cubra como mínimo, los costes económicos originados por la realización de las actividades o la prestación de servicios, o que resulte equivalente a la utilidad derivada de los mismos.
2. El importe de los precios públicos por la utilización privativa o aprovechamiento especial del dominio público se fijará tomando como referencia el valor de mercado correspondiente o el de la utilidad derivada de aquellos, salvo en el siguiente supuesto:
Cuando se trate de precios públicos por utilización privativa o aprovechamientos especiales constituidos en el suelo, subsuelo o vuelo de las vías públicas municipales, en favor de empresas explotadoras de servicios de suministros que afecten a la generalidad o a una parte importante del vecindario, el importe de aquellos consistirá, en todo caso y sin excepción alguna, en el 1,5 por 100 de los ingresos brutos procedentes de la facturación que obtengan anualmente en este término municipal dichas empresas.
3. Cuando existan razones sociales, benéficas, culturales o de interés público que así lo aconsejen, se podrán fijar precios públicos por debajo de los límites previstos en los dos apartados anteriores; en estos casos, y cuando se trate de los precios públicos a que se refiere el apartado 1 anterior, deberán consignarse en los presupuestos del Ayuntamiento las dotaciones oportunas para la cobertura de la diferencia resultante, si la hubiese.
Artículo 5
1. Cuando la utilización privativa o el aprovechamiento especial lleve aparejado la destrucción o deterioro del dominio público local, el beneficiario, sin perjuicio del pago del precio público a que hubiere lugar, estará obligado al reintegro del coste total de los respectivos gastos de reconstrucción o reparación y al depósito previo de su importe.
2. Si los daños fuesen irreparables, la entidad será indemnizada en cuantía igual al valor de los bienes destruidos o al importe del deterioro de los dañados.
3. No podrán condonarse total ni parcialmente las indemnizaciones y reintegros a que se refiere el presente artículo.
Artículo 6. Administración y cobro
1. La administración y cobro de los precios públicos se llevará a cabo por el Ayuntamiento, organismo autónomo de el dependiente y por los consorcios, según a quien corresponda percibirlos.
2. Las entidades que cobren los precios públicos exigirán el depósito previo de su importe total, como requisito para prestar los servicios o realización de actividades, así como para la utilización privativa o aprovechamiento especial del dominio público.
3. La obligación de pagar el precio público nace desde, que se, inicie la prestación del servicio o la realización de ja actividad, o se conceda la utilización privativa o el aprovechamiento especial.
4. Cuando por causas no imputables al obligado al pago del precio el servicio público, la actividad, administrativa o el derecho a la utilización del dominio público no se preste o desarrolle, procederá la devolución del importe correspondiente.
5. Las deudas por precios públicos se exigirán por el procedimiento administrativo de apremio por los servicios que a tal efecto tenga establecidos el Ayuntamiento, y siempre que hubiesen transcurrido seis meses desde su vencimiento sin, que, haya podido conseguir su cobro, a pesar de haberse realizado las oportunas gestiones.
Terminado dicho período, los consorcios, organismos autónomos o servicios municipales remitirán a la Tesorería del Ayuntamiento las correspondientes relaciones de deudores y los justificantes de las circunstancias anteriormente expuestas, para que se proceda al cobro por vía ejecutiva.
Artículo 7. Fijación
El establecimiento o medicación de los precios públicos corresponderá al Ayuntamiento Pleno y por su delegación, a la Comisión de Gobierno cuando esté constituida.
— A los organismos autónomos establecidos por esta Corporación municipal, por los servicios a cargo de los mismos, y siempre que los precios públicos cubran el coste de aquellos servicios. Siendo competente para fijarlos el órgano colegiado de mayor entidad del organismo correspondiente, conforme a lo previsto en sus estatutos.
— A los consorcios constituidos por este Ayuntamiento, a menos que otra cosa se diga en sus estatutos, por los servicios a cargo de los mismos y siempre que los precios públicos cubran el coste de dichos servicios. El órgano competente para fijarles será el de carácter colegiado de mayor rango, según sus estatutos.
Articulo 8
1. La fijación de los precios públicos se realizará por acuerdo de los órganos citados en el artículo anterior, en el que deberá constar, como mínimo, lo siguiente:
a) La clase de utilización privativa o el aprovechamiento especial del dominio público o, en su caso, los concretos servicios o realización de actividades que originan como contraprestación el precio público.
b) El importe cuantificado en pesetas a que ascienda el precio público que se establezca.
c) La expresa declaración de que el precio público cubre el coste de los servicios, conforme a la memoria económico financiera que deberá acompañarse a la propuesta, salvo en el supuesto previsto en el artículo 4,3 de esta ordenanza, en cuyo caso se harán constar las dotaciones presupuestarias que cubran la diferencia.
d) La fecha a partir de la cual se comience a exigir el precio público de nueva creación o modificado.
e) La remisión expresa en todo lo demás a lo dispuesto en esta ordenanza general.
2. Los importes de los precios públicos aprobados se darán a conocer mediante anuncios a insertar en el BOLETÍN OFICIALDE LA COMUNIDAD DE MADRID correspondiente y en el tablón de edictos de la Corporación.
Artículo 9
Como excepción a la regla general del pago de los precios públicos por las personas obligadas conforme a lo dispuesto en esta ordenanza, las Administraciones Públicas no estarán obligadas a su pago por los aprovechamientos inherentes a los servicios públicos de comunicaciones que exploten directamente y por todos los que inmediatamente interesen a la seguridad ciudadana o a la defensa nacional.
Artículo 10. Procedimiento
Toda propuesta de fijación o modificación de los precios públicos deberá ir acompañada de una memoria económico-financiera que justificarán el importe de los mismos que se proponga, el grado de cobertura financiera de los costes correspondientes y en su caso, las utilidades derivadas de la realización de las actividades y la prestación de los servicios o los valores de mercado que se hayan tomado como referencia.
Artículo 11
Las propuestas deberán ir firmadas por el alcalde o, en su caso, por el órgano unipersonal de mayor jerarquía, según sus estatutos, de los consorcios u organismos autónomos.
La memoria económico-financiera deberá ser redactada por técnico competente o en su defecto, por el secretario-interventor del Ayuntamiento.
Artículo 12
Los organismos autónomos y los consorcios remitirán al alcalde del Ayuntamiento certificación del acuerdo de fijación o modificación de los precios públicos, y copia de la propuesta y de la memoria económico-financiera de la cual se desprenda que tales precios públicos cobren el coste del servicio.
DERECHO SUPLETORIO
Articulo 13
Para lo no previsto en esta ordenanza se estará a lo dispuesto en la ley Reguladora de las Haciendas Locales de 28 de diciembre de 1988; Ley 8/ 1989, de 13 de abril, de Tasas y Precios Públicos y demás normas que resulten de aplicación del Real Decreto Legislativo 2/2004 de 5 de Marzo
DISPOSICIÓN FINAL
Una vez, se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, entrará en vigor con efecto del día 1 de enero de 2012, continuando su vigencia hasta que se acuerde su modificación o derogación.
Contra el presente acuerdo podrá interponerse recurso contencioso-administrativo, en el período de dos meses contados a partir del siguiente al de la publicación del presente anuncio en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, o cualquier otro que se estime conveniente.
En Redueña, a 21 de marzo de 2012.—La alcaldesa, María de las Mercedes Pérez González.
(03/11.684/12)

