Boletín Oficial de la Comunidad de Madrid - Núm 47
Sección 3.10.20P: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20120224-47
Páginas: 17
III. ADMINISTRACIÓN LOCAL
AYUNTAMIENTO DE PATONES
RÉGIMEN ECONÓMICO
A efectos de lo previsto en los artículos 15 y concordantes del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y al no haberse presentado reclamaciones durante el plazo de exposición pública, a los acuerdos de aprobación provisional de modificación, creación y supresión de ordenanzas fiscales para el ejercicio de 2012, de 30 de noviembre de 2011, se hacen públicas las creaciones y modificaciones siguientes.
ORDENANZA FISCAL REGULADORA DE LAS TASAS POR LA UTILIZACIÓN DE ESPACIOS PÚBLICOS Y DEPENDENCIAS MUNICIPALES
Artículo 1º. Fundamento legal
La presente Ordenanza regula la tasa por la utilización de espacios públicos y dependencias municipales, conforme a lo autorizado por el art. 106 de la Ley 7/1985, de 2 de abril, reguladora de las Bases de Régimen Local y de acuerdo con lo previsto en el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el Texto Refundido de la Reguladora de las Haciendas Locales.
Artículo 2º. Naturaleza y hecho imponible
Constituye el hecho imponible de la presente tasa la utilización de servicios, espacios públicos y dependencias municipales en la forma que se describe en los siguientes epígrafes:
Epígrafe 1: Aulas y dependencias del Centro Socio-Cultural; para realización de actividades con ánimo de lucro, actividades lúdico-festivas.
Epígrafe 2: Celebración de matrimonios en la Casa Consistorial ó Salón del Centro Cultural.
Epígrafe 3: Aulas ó canchas del Complejo Polideportivo, sito en la Avda. Juan Prieto. (Junto al Colegio).
Epígrafe 4: Aulas ó salas de los bajos del Colegio (gimnasio,etc).
Epígrafe 5: Tanatorio Municipal.
Epígrafe 6: Despachos y salas del Cenyt (Centro de Empresas).
Epígrafe 7: Centro de Artesanos (Patones de Arriba).
Epígrafe 8: Sala de Exposiciones de CITECO (Patones de Arriba).
Epígrafe 9: Báscula Municipal.
Artículo 3º. Sujeto pasivo
Son sujetos pasivos de las tasas las personas físicas o jurídicas, así como las entidades a que se refiere el art. 33 de la Ley General Tributaria, que soliciten o resulten beneficiados o afectados por los servicios que presten las Entidades Locales, conforme a lo previsto en el artículo anterior.
Artículo 4º. Cuantía, devengo y tarifas
La cuantía de las tasas reguladas en esta Ordenanza, se calculará de acuerdo con las tarifas que se dirán para cada uno de los epígrafes señalados en el artículo 2º de la presente Ordenanza.
Epígrafe 1: Aulas, salón y dependencias del centro socio-cultural; para realización de actividades con ánimo de lucro, actividades lúdico-festivas privadas.
— Coste hora: 20 euros.
— Media jornada (4 horas): 60 euros.
— Jornada completa (8 horas): 90 euros.
Las actividades lúdico-festivas privadas únicamente podrán hacer uso de los locales, aquellas personas que se encuentren empadronadas en el Municipio.
Con carácter previo a la utilización de los locales para dichas actividades, se depositará en el Ayuntamiento una fianza de //100€//, que serán devueltos al finalizar la actividad y después de comprobado el estado de los locales.
No se pagará alquiler por la sala de exposiciones siempre que se trate de exposiciones de carácter socio-cultural sin ánimo de lucro con entrada gratuita.
Epígrafe 2: Celebración de matrimonios civiles.
a) Celebración de matrimonios civiles en edificios Municipales de lunes a viernes dentro de la jornada laboral:
— Por acto, para empadronados: 65 euros
— Por acto, para no empadronados: 160 euros.
b) Celebración de matrimonios civiles en edificios Municipales fuera de la jornada laboral, sábados y festivos:
— Por acto, para empadronados: 150 euros.
— Por acto, no empadronado: 250 euros.
c) Celebración de matrimonios civiles en el Término Municipal de Patones en jornada laboral:
— Por acto, para empadronados: 180 euros
— Por acto, no empadronado: 300 euros.
d) Celebración de matrimonios civiles en el Término Municipal de Patones fuera de la jornada laboral, sábados y festivos:
— Por acto, para empadronados: 300 euros.
— Por acto, no empadronado: 500 euros.
Se aplicará la tarifa de empadronados cuando al menos en uno de los contrayentes concurra la circunstancia de estar empadronado en este Término Municipal.
En el supuesto de que, con posterioridad a la solicitud del servicio se desistiese del mismo, se procederá a la reducción de la tarifa correspondiente en un 50 por ciento del importe señalado en el punto de referencia, si se comunica antes de diez días hábiles a la fecha de la celebración.
Epígrafe 3: Aulas o canchas del complejo polideportivo, sito en la avda. Juan Prieto.(junto al colegio).
— Pista frontón:
Una hora: 10 euros no empadronados.
Dos horas: 17 euros no empadronados.
Las personas empadronadas en el Municipio que quieran hacer uso de las instalaciones abonarán la cantidad de 1 euro, tiempo ilimitado.
Cuando para la utilización de estas instalaciones sea necesario el alumbrado de las mismas, estos precios se incrementarán, tanto para empadronados como no empadronados en 3 euros/hora, siendo necesario el uso de fichas para el encendido.
— Pista fútbol sala:
Una hora: 15 euros no empadronados.
Dos horas: 25 euros no empadronados.
Las personas empadronadas en el Municipio que quieran hacer uso de las instalaciones abonarán la cantidad de 1 euro, tiempo ilimitado.
Cuando para la utilización de estas instalaciones sea necesario el alumbrado de las mismas, estos precios se incrementarán, tanto para empadronados como no empadronados en 3 euros/hora, siendo necesario el uso de fichas para el encendido.
— Pista tenis:
Una hora: 5 euros no empadronados,
Dos horas: 8 euros no empadronados.
Las personas empadronadas en el Municipio que quieran hacer uso de las instalaciones abonarán la cantidad de 1 euro, tiempo ilimitado.
Cuando para la utilización de estas instalaciones sea necesario el alumbrado de las mismas, estos precios se incrementarán, tanto para empadronados como no empadronados en 3 euros/hora, siendo necesario el uso de fichas para el encendido.
Epígrafe 4: Aulas o salas de los bajos del colegio (gimnasio y salas).
— Gimnasio: 15 euros/mes empadronados.
— Gimnasio: 40 euros/mes no empadronados.
— Salas polivalentes: 20 euros/mes por actividad.
Epígrafe 5: Tanatorio municipal.
— Uso de la sala: 200 euros.
Epígrafe 6: Salas del cenyt (centro de empresas).
— Alquiler salón de actos/día: 50 euros.
Epígrafe 7: Centro de Artesanos (Patones de Arriba).
— Por puesto/mes: 60 euros.
— Por puesto/mes en la terraza del Centro de Artesanos: 60 euros.
Epígrafe 8: Sala de Exposiciones de CITECO (Patones de Arriba).
— Coste hora: 40 euros.
— Media jornada (4 horas): 80 euros.
— Jornada completa (8 horas): 130 euros.
A todas aquellas personas empadronadas en el Municipio se les aplicará una bonificación del 50% sobre estos precios.
Artículo 5º. Gestión
5.1. Las tasas se devengarán cuando se inicie la utilización del servicio.
5.2. Cuando por causas no imputables al sujeto pasivo el servicio público no se preste, procederá la devolución del importe correspondiente.
Artículo 6º
Las Entidades Locales podrán establecer convenios de colaboración con entidades, instituciones y organizaciones representativas de los sujetos pasivos de las tasas, con el fin de simplificar el cumplimiento de las obligaciones formales y materiales derivadas de aquéllas, o los procedimientos de liquidación o recaudación; pudiendo contemplar en el convenio una cantidad distinta de la que se refleja en esta Ordenanza, siempre que quede justificado que se trata de actividades directamente relacionadas con objetivos culturales o educativos municipales.
Artículo 7º. Exenciones
Quedan exentos del pago de la tasa correspondiente los casos de utilización de las instalaciones por parte de Asociaciones Locales legalmente establecidas y sin ánimo de lucro, Organizaciones no gubernamentales, grupos Políticos, etc. para la realización de actividades cuya finalidad tenga base en razones de carácter social, benéfico, cultural o de interés público.
Se entiende por actividades sin ánimo de lucro las siguientes:
— Actividades propias de los objetivos sociales de la asociación incluyendo la promoción no comercial de la misma.
— Actividades de especial interés socio-cultural (mecenazgo, sponsorización).
— Actividades altruistas de interés social (actos benéficos).
— Actividades en colaboración con objetivos municipales de difusión cultural.
— Actos sobre temas de relevancia social, movilizaciones, campañas, etc.
No obstante lo anterior, sí deberá mediar solicitud y obtención de la licencia o autorización pertinente.
DISPOSICIÓN FINAL
1. Una vez que se efectúe la publicación del texto íntegro en el BOCM, entrará en vigor al día siguiente de su publicación, permaneciendo vigente hasta su modificación o derogación expresa.
2. La Junta de Gobierno Local queda facultada para la aprobación de los impresos normalizados que sean necesarios para la aplicación de esta ordenanza.
ORDENANZA FISCAL REGULADORA DE LA TASA POR LA EXPEDICION DE DOCUMENTOS ADMINISTRATIVOS
FUNDAMENTO LEGAL
Artículo 1º
La presente Ordenanza regula la tasa por la expedición de documentos administrativos, conforme a lo autorizado por el art. 106 de la Ley 7/1985, de 2 de abril, reguladora de las Bases de Régimen Local y de acuerdo con lo previsto en la Ley 39/1988, de 28 de diciembre, reguladora de las Haciendas Locales.
NATURALEZA Y HECHO IMPONIBLE
Artículo 2º
Constituye el hecho imponible de la presente tasa la actividad administrativa desarrollada con motivo de la tramitación, a instancia de parte, de toda clase de documentos administrativos, que se expidan y de expedientes de que entienda la Administración o las Autoridades Municipales.
A estos efectos, se entenderá tramitada a instancia de parte cualquier documentación administrativa que haya sido provocada por el particular o redunde en su beneficio aunque no haya mediado solicitud expresa del interesado.
No estará sujeta a esta tasa la tramitación de documentos y expedientes necesarios para el cumplimiento de obligaciones fiscales, los expedientes de devolución de ingresos indebidos, el cotejo de la documentación que sea establecida en las bases de convocatoria de plazas de personal y en los pliegos de condiciones de cualquier procedimiento , ya sea para la contratación de obras, suministros o servicios de carácter municipal, los recursos administrativos contra resoluciones municipales de cualquier índole y los relativos a la prestación de servicios o realización de actividades de competencia municipal y a la utilización privativa o el aprovechamiento especial de bienes del dominio público municipal, que estén gravados por otra tasa municipal o por los que se exija un precio público por este Ayuntamiento.
SUJETO PASIVO
Artículo 3º
Son sujetos pasivos de la tasa las personas físicas o jurídicas, así como las entidades a que se refiere el art. 33 de la Ley General Tributaria, que soliciten, provoquen o en cuyo interés redunde la tramitación del documento o expediente de que se trate.
RESPONSABLES
Artículo 4º
Responderán solidariamente de las obligaciones tributarias del sujeto pasivo las personas físicas y jurídicas a que se refieren los art. 38.1 y 39 de la Ley General Tributaria.
Serán responsables subsidiarios los administradores de las sociedades y los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, en los supuestos y con el alcance que señala el art. 40 de la Ley General Tributaria.
EXENCIONES Y BONIFICACIONES
Artículo 5º
Gozarán de exención aquellos contribuyentes en que concurra alguna de las siguientes:
1ª) Los declarados pobres por precepto legal y los inscritos en el padrón de beneficencia en el momento de la petición.
2ª) El Estado, la Administración de Justicia y la Comunidad Autónoma de Madrid cuando soliciten documentos municipales de cualquier género.
CUOTA TRIBUTARIA
Artículo 6º
La cuota tributaria se determinará por una cantidad fija señalada según la naturaleza de los documentos a tramitar, de acuerdo con la tarifa que contiene el artículo siguiente.
TARIFAS
Artículo 7º
Las tarifas a que se refiere el artículo anterior se estructuran en los siguientes epígrafes:
Epígrafe 1º. Censo de población de habitantes:
1. Certificados de empadronamiento: 1 euro.
2. Solicitados con carácter urgente, a entregar en un plazo inferior a 48 h.: 2 euros.
3. Certificados de residencia, convivencia y otros similares: 3 euros.
Epígrafe 2º. Copias y compulsas:
1. Diligencia de cotejo de documentos /diligencia: 2 euros.
2. Fotocopia de documentos o acuerdos municipales compulsados:
— Documento del año en curso, c/u: 2 euros.
— Documento de menos de 5 años de antigüedad, c/u: 15 euros.
— Documento de más de 5 años de antigüedad, c/u: 30 euros.
— Documento de más de 10 años de antigüedad, c/u: 50 euros.
3. Expedición de fotocopias:
— Formato A-4 y A-5, c/u: 0,20 euros.
— Formato A-3, c/u: 0,40 euros.
4. Envio de Fax: 1 euro.
Estos documentos no podrán solicitarse por trámite de urgencia.
Epígrafe 3º. Certificaciones:
1. Certificación de documentos o acuerdos municipales de menos de 5 años: 10 euros.
2. Certificación de documentos o acuerdos municipales de más de 5 años: 15 euros.
3. Certificación de documentos o acuerdos municipales de más de 10 años: 20 euros.
Epígrafe 4º. Otros
1. Expediente licencia de armas: 15 euros.
2. Certificados o informes económicos solicitados para obtener al beneficio de justicia gratuita: 2 euros.
3. Bastanteo de poderes que hayan de surtir efectos ante el Ayuntamiento: 25 euros.
Epígrafe 5º. Certificaciones y consultas sobre datos catastrales literales, alfanuméricas y cartográficas:
— Expedición de Certificación Catastral (PIC): 5 euros.
DEVENGO
Artículo 8º
Se devenga la tasa y nace la obligación de contribuir cuando se presente la solicitud que inicie la tramitación de los documentos sujetos al tributo.
INFRACCIONES Y SANCIONES
Artículo 9º
En todo lo relativo a la calificación de infracciones tributarias, así como de las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto en el art. 77 y siguientes de la Ley General Tributaria.
DISPOSICIÓN FINAL
1. Una vez que se efectúe la publicación del texto íntegro en el BOCM, entrará en vigor al día siguiente de su publicación, permaneciendo vigente hasta su modificación o derogación expresa.
2. La Junta de Gobierno Local queda facultada para la aprobación de los impresos normalizados que sean necesarios para la aplicación de esta ordenanza.
ORDENANZA FISCAL REGULADORA DE LA TASA POR LICENCIAS URBANÍSTICAS EXIGIDAS POR LA LEGISLACIÓN DEL SUELO Y ORDENACIÓN URBANA Y ACTUACIONES ADMINISTRATIVAS DE ORDEN URBANÍSTICO
Artículo 1. Fundamento y régimen
Este Ayuntamiento conforme a lo autorizado por el artículo 106 de la Ley 7/1985 de 2 de Abril, Reguladora de las Bases del Régimen Local y de acuerdo con lo previsto en el artículo 20,4 apartado h) de la Ley 39/1988 de 28 de diciembre, Reguladora de las Haciendas Locales, establece la Tasa por Licencias Urbanísticas exigidas por la legislación del Suelo y Ordenación Urbana y de las actuaciones administrativas de orden urbanístico, que se regulará por la presente Ordenanza, redactada conforme a lo dispuesto en el artículo 16 de la Ley 39/1988 citada.
Artículo 2. Hecho imponible
1. En cuanto a la tasa por licencias urbanísticas, constituye el hecho imponible de la tasa, la prestación de los servicios técnicos y administrativos previos a la concesión de las licencias, que preceptivamente se han de solicitar del Ayuntamiento para la ejecución dentro del Término Municipal de cualquier clase de construcciones y obras o instalaciones relacionadas con ellas; servicios aquellos tendentes a verificar si las actuaciones referidas se ajustan a las normas urbanísticas de edificación y policía de la Ley del Suelo y del Planeamiento Urbanístico vigente en este Municipio.
2. En cuanto a la tasa por prestación de servicios de orden urbanístico, constituye el hecho imponible, la tramitación y resolución de los expedientes administrativos siguientes:
a) Programas de Actuación Urbanística, Planes Parciales y Especiales de Ordenación.
b) Estudios de Detalle.
c) Parcelaciones y Reparcelaciones.
d) Proyectos de Urbanización.
e) Proyectos de Compensación.
f) Proyectos de Base, Estatutos y Constitución de Entidades Urbanísticas Colaboradoras.
g) Expropiación forzosa a favor de particulares.
h) Expedición de documentos administrativos de orden urbanístico.
Artículo 3
1. Las construcciones y obras o instalaciones sujetas a licencia Urbanística del hecho imponible, se clasifican a efectos de tributación en los siguientes grupos:
a) Obras mayores: obras de nueva planta, ampliación, reforma, reparación, adecentamiento y demolición, obras de instalación, ampliación o reforma de establecimientos industriales o comerciales, obras de tramitación abreviada, apeos.
b) Obras menores y licencias de cala.
c) Obras de fontanería, alcantarillado y control de calidad de sus acometidas.
d) Obras de instalación de redes de servicios y su control de calidad.
e) Parcelaciones urbanas y segregaciones.
f) Primera Ocupación y/o utilización de edificios y otros usos.
g) Cerramiento de edificios.
h) Obras de instalación de edificios, toldos, marquesinas y rótulos visibles desde la vía pública.
i) Modificación del uso de los edificios e instalaciones.
2. A estos efectos se considerarán obras menores aquéllas que tengan por objeto la realización de reformas, conservaciones o demoliciones que no afecten a la estructura, fachadas o cubiertas de edificios y no precisen andamios.
No obstante lo anteriormente expuesto, precisarán de informe técnico previo las siguientes obras menores:
En propiedad particular:
— Adaptación, reforma o ampliación de local.
— Marquesinas.
— Rejas o toldos en local.
— Cerramiento de local.
— Cambio de revestimientos horizontal o vertical en local.
— Rejas en viviendas.
— Tubos de salida de humos.
— Sustitución de impostas en terrazas.
— Repaso de canalones y bajantes.
— Carpintería exterior.
— Limpiar y sanear bajos.
— Pintar o enfoscar fachadas en locales, o viviendas con altura superior a 3 metros.
— Abrir, cerrar o variar huecos en muro.
— Cerrar pérgolas.
— Acristalar terrazas.
— Vallar parcelas o plantas diáfanas.
— Centros de Transformación.
— Tabiquería interior en viviendas o portal (demolición ó construcción).
— Rótulos.
En la vía pública:
— Anuncios publicitarios.
— Vallados de espacios libres.
— Zanjas y canalizaciones subterráneas.
— Instalaciones de depósitos.
— Acometidas de agua y saneamiento.
— Pasos de carruajes.
— Instalación en vía pública (postes, buzones, cabinas, quioscos, etc.)
— Construcciones aéreas.
Todas las demás obras no relacionadas en este apartado y que, además, no posean las características que en el mismo se expresan, tendrán la consideración de Obra Mayor.
Artículo 4. Sujetos pasivos
1. Son sujetos pasivos de esta Tasa, en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado, susceptible de imposición, que resulten beneficiadas por la prestación del servicio.
2. En todo caso tendrán la condición de sustitutos del contribuyente los constructores y contratistas de las obras.
Artículo 5. Responsables
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta Ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado, susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia, para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Artículo 6. Base imponible y liquidable
1. Constituye la base imponible de la Tasa:
a) El coste real y efectivo de la obra civil, cuando se trate de obras mayores, menores e instalaciones, excluido el correspondiente a la maquinaria e instalaciones industriales y mecánicas.
b) En las licencias sobre parcelaciones y reparcelaciones, licencias de primera ocupación, programas de actuación urbanística, planes parciales, especiales, estudios de detalle y proyectos de limitación y expropiación forzosa a favor de particulares; así como vertidos, rellenos y extracciones: la superficie expresada en metros cuadrados, objeto de tales operaciones.
c) En la demarcación de alineaciones y rasantes: los metros lineales objeto de tales operaciones.
d) La prestación de actuaciones administrativas y la expedición de documentos administrativos, ambos servicios de orden urbanístico, la cuota tributaria se determinará por una cantidad fija señalada según la naturaleza de los documentos o expedientes a tramitar, de acuerdo con la tarifa que contiene el artículo siguiente.
2. Para la determinación de la base se tendrán en cuenta aquellos supuestos en que la misma esté en función del coste real de las obras e instalaciones: en las obras menores el presupuesto presentado por los particulares y en las generales, el presupuesto de ejecución material que figure en el Proyecto visado por el Colegio Profesional correspondiente siempre que dicho Presupuesto sea igual o superior al que resultase de la aplicación de la media aritmética entre el precio máximo y el mínimo de los costes de referencia de la edificacion en municipios de la Comunidad de Madrid (publicados anualmente por la Consejeria de Obras Publicas, Urbanismo y Transportes de la CAM), y con un coeficiente de aportación en innovación o acabados (CA) de características medias.
En el caso de que el Presupuesto que figure en el Proyecto visado por el Colegio Oficial resultase inferior, la base imponible del Impuesto estaría constituida por la aplicación de los criterios establecidos en el apartado anterior.
3. Lo dispuesto en el número anterior se entenderá sin perjuicio de la liquidación municipal que se practique a la vista de la declaración del interesado y la comprobación que se realice de la inicial, todo ello, con referencia a las obras efectivamente realizadas y su valoración real.
Artículo 7.- Tipos de gravamen.
La cuantía a aplicar por cada licencia, será:
Epígrafe 1º) Obras en los edificios, obras de demolición, obras de nueva edificación y otras actuaciones urbanísticas
A) La base imponible estará constituida por el coste real y efectivo de las obras. La cuota se obtendrá al aplicar el 1,7 % a la base imponible, entendiéndose por coste real y efectivo de las obras, los costes directos e indirectos.
La cantidad mínima resultante no será inferior a 20 euros.
Epígrafe 2º) Parcelaciones
En las licencias por parcelaciones, segregación, etc., se pagará:
— Por m2 de tales operaciones: 0,153 euros.
— La cantidad resultante no será inferior a: 45 euros.
Epígrafe 3º) Reparcelaciones
Por cada proyecto de reparcelación o de compensación que se presente a aprobación y trámite, se satisfará la cuota que resulte de la aplicación de las tarifas del epígrafe 8º de este artículo, multiplicando dicho resultado por el factor 1,20 estableciéndose en todo caso una cuota mínima de: 530 euros.
Epígrafe 4º) DEmarcación de alineaciones y rasantes
Por la prestación del servicio de tira de cuerdas, se devengará la tarifa siguiente:
a) Hasta diez metros lineales, por el servicio: 60 euros.
b) Por cada metro lineal que exceda de diez: 3,5 euros.
Epígrafe 5º) Licencias de primera ocupación.
Las licencias para ocupar, habitar, alquilar viviendas de cualquier clase, pagarán la tarifa según la escala siguiente:
a) Viviendas y trasteros:
— Por cada vivienda de hasta 90 m2: 75 euros.
— Por cada vivienda de 91 a 110 m2: 125 euros.
— Por cada vivienda de 111 a 150 m2: 155 euros.
— Las que exceden de 151 m2: 250 euros.
b) Locales:
Por cada local comercial, industrial, de almacén o depósito, oficina o servicios, y cualquier otro uso cubiertos o descubiertos, se pagará:
— Hasta 200 m2: 115 euros.
— Cuando la superficie del local exceda de estos primeros 200 m2 y hasta 5000 m2, se incrementará la tarifa resultante del apartado anterior, por cada m2: 0,5 euros.
— Cuando la superficie del local exceda de 5000 m2, se incrementará la tarifa resultante de los dos apartados anteriores, por cada m2: 0,3 euros.
c) Aparcamientos: Locales destinados a garajes, por cada plaza: 7,202 euros.
Epígrafe 6º) Colocación de carteles de propaganda o publicidad visibles desde la vía pública
La actividad administrativa tendente a verificar si la colocación de carteles de propaganda o publicidad se ajusta a las normas urbanísticas constituye el hecho imponible de esta Tasa. Es decir, el hecho imponible de la colocación de carteles de propaganda o publicidad visible desde la vía pública es la actividad municipal, técnica y administrativa tendente a verificar si los actos de edificación y uso del suelo a que se refieren el art. 242 de la Ley sobre Régimen del Suelo y Ordenación Urbana, Texto Refundido aprobado por Real Decreto Legislativo 1/1992, de 26 de junio, y que hayan de realizarse en el término municipal, se ajustan a las normas urbanísticas de edificación y realizarse en el término municipal, se ajustan a las normas urbanísticas de edificación y policía previstas en la citada legislación de este Municipio, devengarán por cada uno de ellos la cantidad de: 60 euros.
Epígrafe 7º) Consultas previas a la petición de licencias, informes urbanísticos, cédulas urbanísticas y modificación de uso de edificaciones e instalaciones.
Las solicitudes devengarán la cantidad de: 40 euros.
Epígrafe 8º) Programas de actuación urbanística, planes parciales o especiales de ordenación y estudios de detalle
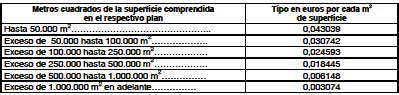
1º) La cuantía de los derechos correspondientes al trámite y resolución de cada expediente de Programa de Actuaciones Urbanísticas, plan parcial o especial de ordenación, regulados en los artículos 13,16,17 y concordantes de la Ley sobre Régimen del Suelo, no podrá ser inferior a 508,636 Euros, y llegará a alcanzar la cifra equivalente al resultado que arroje el producto del tipo en euros por los metros cuadrados de la superficie del suelo comprendida en el respectivo plan de ordenación, de conformidad con la siguiente escala:
2º) Como requisito indispensable para la admisión a trámite de cualquier plan de ordenación, se exigirá a los promotores el previo pago de la cantidad que corresponda liquidar por cada expediente con el mínimo de 510 euros. Esta liquidación tendrá carácter provisional, y su pago se considerará efectuado en calidad de depósito hasta que sea practicada con carácter definitivo, una vez que los servicios facultativos municipales hayan comprobado la superficie que le sirvió de base. En caso de que, por encima de los 510 euros, de cuota mínima resultase alguna diferencia a favor o en contra del Ayuntamiento, se realizará el cobro o devolución procedente, persiguiéndose el primero por la via ejecutiva de apremio si no fuese correspondido el requerimiento en plazo voluntario.
3º) Para la determinación de la cuantia de los derechos correspondientes al trámite y resolución de los estudios de detalle regulados en el artículo 14 de la Ley sobre Régimen del Suelo y Ordenación Urbana, se aplicará el cuadro del epígrafe 8 del presente artículo.
La modificación de los Estudios de Detalle, de las figuras de planeamiento indicadas en el mismo, los expedientes de avances o anteproyectos de Planes de Ordenación devengarán derechos equivalentes al 50 por 100 de los establecidos para su formación.
Epígrafe 9º) Proyectos de delimitación de ámbitos de actuación.
La cuantía de los proyectos de delimitación de ámbitos de actuación será señalada en los Programas de Actuación Urbanística, con una reducción del 50 por 100.
Epígrafe 10º) Proyectos de bases, estatutos y constitución de las juntas de compensación u otras entidades urbanísticas colaboradoras.
La cuantía de los derechos correspondientes al trámite y aprobación de los proyectos de bases, estatutos y constitución de las Juntas de Compensación y otras entidades urbanísticas colaboradoras, se fija en la cantidad de 1.175 euros. Este pago se considerará hecho en firme y no podrá ser objeto de devolución en caso alguno.
Epígrafe 11º) Expropiación forzosa a favor de particulares.
1º La cuantía de los derechos correspondientes al trámite y resolución de cada expediente individualizado de expropiación forzosa de bienes y derechos a favor de particulares no podrá ser inferior a 508,636 euros, y llegará a alcanzar la cifra equivalente al resultado que arroje el producto del tipo en Euros por los metros cuadrados de la superficie del suelo comprendida en la finca objeto de expropiación de conformidad con la siguiente escala:
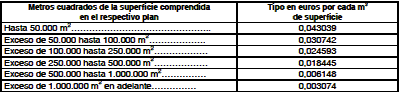
2.º La obligación de pago recaerá en la persona o entidad beneficiaria de la expropiación.
3. º En caso de que los terrenos afectados por la expropiación estén edificados o cultivados se multiplicará el resultado de la aplicación de las tarifas anteriores por el factor 1,40 fijándose un mínimo de 508,636 Euros.
Epígrafe 12º) Derechos de acometidas y licencias de calas.
Constituye el hecho imponible de la tasa la actividad municipal, técnica y administrativa, tendente a verificar si se dan las condiciones necesarias para autorizar la acometida a la red de alcantarillado municipal:
a) Viviendas y oficinas: 100 euros.
b) Locales comerciales y otros usos: 155 euros.
c) Naves industriales: 255 Euros.
Epígrafe 13º) Vertidos, rellenos y extracciones.
– Por cada metro cuadrado o fracción: 0,307 euros
– La cantidad mínima resultante no será inferior a: 40,920 euros
En el caso de desistimiento formulado por el solicitante con anterioridad a la concesión de la licencia, las cuotas a liquidar serán el 25 por 100 de las señaladas, siempre que la actividad municipal se hubiera iniciado, efectivamente, y que por parte del interesado, no se hubiera procedido a la ejecución de la obra.
Epígrafe 14º) Expedientes para inscripción en el registro de la propiedad de construcciones y solares realizados hace más de 4 años.
El pago será de 120 euros.
Artículo 8. Devengo
Se devenga la tasa y nace la obligación de contribuir cuando se inicie la actividad municipal que constituye su hecho imponible. A estos efectos, se entenderá iniciada dicha actividad en la fecha de presentación de la oportuna solicitud de la licencia urbanística, si el sujeto pasivo formulase expresamente ésta.
Cuando las obras se hayan iniciado o ejecutado sin haber obtenido la oportuna licencia, la tasa se devengará cuando se inicie efectivamente la actividad municipal conducente a determinar si la obra en cuestión es o no autorizable, con independencia de la iniciación del expediente administrativo que pueda instruirse para la autorización de esas obras o su demolición si no fueran autorizables.
La obligación de contribuir, una vez nacida, no se verá afectada en modo alguno por la denegación de la licencia solicitada o por la concesión de ésta condicionada a la modificación del proyecto presentado, ni por la renuncia o desistimiento del solicitante una vez concedida la licencia.
Artículo 9. Exenciones, reducciones y demáss beneficios legalmente aplicables
De conformidad con lo dispuesto en el artículo 9 de la Ley 39/1988, de 28 de diciembre, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los Tratados o Acuerdos Internacionales o vengan previstos en normas con rango de Ley.
Artículo 10. Normas de gestión.
1. Las personas interesadas en la obtención de una licencia presentarán en el Ayuntamiento la oportuna solicitud acompañando:
– Documentación general:
- Certificado visado por el Colegio Oficial respectivo, con especificación detallada de la naturaleza de la obra, y lugar de emplazamiento, en la que se haga constar el importe estimado de la obra, mediciones y destino del edificio.
- En obras en las que no sea preceptivo el proyecto suscrito por el técnico competente, presupuesto de la obra a realizar, así como una descripción detallada de la superficie afectada, número de departamentos, materiales a emplear, y, en general, de las características de la obra o acto cuyos datos permitan comprobar el coste de aquéllas.
- Toda solicitud de licencia de obra que afecte a zonas públicas deberá estar acompañada de aval u otro tipo de depósito legal, en la cuantía que estimen los servicios técnicos municipales, en garantía de la total reposición y/o realización de las zonas públicas que pudieran resultar afectadas por las obras para las que se solicita la licencia.
– Documentación específica o complementaria:
Para obtención de Licencia de Primera Ocupación:
- Fotocopia de la Licencia de construcción
- Fotocopia de la declaración de conformidad emitida por los Servicios técnicos municipales, tras la inspección final realizada una vez acabadas las obras y comunicada al Ayuntamiento la certificación final de las mismas.
- Original del Certificado de fin de obra expedido por el facultativo Director de las mismas, debidamente visado.
- Original de la Liquidación del coste final de la obra, desglosado por capítulos y visado por el Colegio Oficial correspondiente.
- Planos del Estado final o realidad de la obra ejecutada junto con Memoria explicativa de las modificaciones realizadas durante la ejecución, visados por el Colegio Oficial correspondiente.
- Copia de la declaración de alta en la Gerencia Territorial del Catastro.
- Libro del Edificio.
Las compañías suministradoras de energía eléctrica, agua, gas y telefonía, así como las que presten servicios de telecomunicaciones, vienen obligadas a exigir el otorgamiento de Licencia de Primera Ocupación para la contratación definitiva de los suministros y servicios correspondientes.
– Para obtención de Licencia de obras que precisen Proyecto de obras de edificación:
- 2 Ejemplares visados de Proyecto Básico/de Ejecución; según proceda.
- Volantes de Direcciones Facultativas, visadas.
- Anexo cumplimiento de la Ley 2/1999 de Medidas para la Calidad de la Edificación:
- Certificado de viabilidad geométrica.
- Estudio geotécnico del terreno
- Instrucciones sobre Uso, Conservación y Mantenimiento del edificio.
- Normas de Actuación en caso de siniestro o en situaciones de emergencia.
- Estudio de Seguridad y Salud o Estudio Básico de Seguridad.
- Declaración del técnico o técnicos autores del Proyecto sobre la conformidad a la ordenación urbanística aplicable.
- Declaración de haberse colocado en el lugar en el que se pretenden llevar a cabo las obras Cartel anunciando la solicitud y describiendo las características de las obras para las que se solicita licencia.
- Impreso de Estadística de Edificación y Vivienda.
- Estudio comparativo de los Precios del Proyecto con los derivados de la aplicación de la media aritmética entre precio máximo y mínimo de los Costes de referencia de la edificación en los Municipios de la Comunidad de Madrid, con la aplicación del coeficiente de aportación en innovación o acabados que corresponda a los de características medias.
- Copia de las restantes autorizaciones y, en su caso, concesiones administrativas cuando sean legalmente exigibles, o acreditación de haber sido solicitadas.
- Si se trata de construcción de viviendas en régimen de protección, la petición al órgano competente de la CAM de la calificación provisional de las viviendas.
- Declaración de Impacto Ambiental cuando el uso al que vayan a ser destinadas las obras lo requiera.
En las solicitudes de Licencia para construcciones de nueva planta, deberán hacerse constar que el solar se haya totalmente expedito y sin edificación que impida la construcción. En caso contrario, habrá de solicitarse previamente la licencia para la demolición de las construcciones; una vez realizada ésta, deberá solicitarse también con carácter previo, la licencia para el señalamiento de alineaciones y rasantes.
El Promotor deberá comunicar al Ayuntamiento la fecha de inicio o acta de replanteo de las obras, al objeto de que sean visitadas a efectos de inspección por los Servicios Municipales. Asimismo, los reparos de legalidad que formulen por escrito los Servicios municipales, como consecuencia de las inspecciones que practiquen durante la ejecución de las obras, son de obligado cumplimiento.
Una vez finalizadas las obras y con carácter previo a la recepción de las mismas por el promotor, se comunicará al Ayuntamiento la Certificación Final de las obras, al objeto de que por parte de los Servicios municipales se practique una inspección final que declarará la conformidad o no de las obras ejecutadas a la ordenación urbanística aplicable, así como la del uso a que vayan a ser destinadas.
2. Si después de obtenida la licencia correspondiente e incluso durante la ejecución de la obra amparada en la misma, se modificase o ampliase el Proyecto y dichas modificaciones afectasen a parámetros urbanísticos, se deberá de poner en conocimiento de la Administración Municipal, a efectos de obtener licencia de la ampliación o modificación realizada. A estos efectos, se deberá de adjuntar la documentación que a continuación se detalla debidamente visada por el Colegio Oficial correspondiente:
– Memoria en la que se incluya nuevo cuadro de superficies y justificación del cumplimiento de la normativa urbanística.
– Planos.
– Presupuesto de ejecución material correspondiente a la modificación realizada.
– Volantes de Dirección facultativa de la ampliación o modificación.
Artículo 11. Liquidación
1. De acuerdo con la potestad reconocida por el artículo 27 de la Ley 39/1988, se establece el régimen de liquidación de la tasa.
2. Al efecto el solicitante presentará el impreso correspondiente y el Ayuntamiento girará la tasa con arreglo a lo establecido en el artículo 6 y 7 de la Ordenanza.
3. A la vista de las instalaciones, construcciones u obras, el Ayuntamiento mediante la oportuna comprobación administrativa, modificará, en su caso, la base imponible, practicando la correspondiente liquidación definitiva y exigiendo del sujeto pasivo la cantidad que corresponda.
4. En el caso de desistimiento formulado por el solicitante con anterioridad a la concesión de la licencia, las cuotas a liquidar serán el 25 por 100 de las señaladas, siempre que la actividad municipal se hubiera iniciado, efectivamente, y que por parte del interesado, no se hubiera procedido a la ejecución de la obra.
Artículo 12
Los documentos justificativos de la concesión del permiso y del pago de las tasas municipales, deberán estar en la obra en lugar visible a la disposición de los agentes del Ayuntamiento. Asimismo, en lugar visible, deberá colocarse un cartel, donde constarán los siguientes extremos: nombre y apellidos o razón social del propietario y del promotor, director y ayudante de las obras, fecha y número de licencia y fecha de terminación de las obras.
La falta de dicho cartel se sancionará con la multa de 30 euros.
Artículo 13. Caducidad de las licencias
La caducidad de las licencias determinará la pérdida de los derechos y tasas satisfechos por aquellas.
En aplicación del art. 158 de la Ley 9/2001 del Suelo de la Comunidad de Madrid, en el caso de que la Licencia no indique expresamente los PLAZOS, tanto para iniciar como para terminar las obras, se entiende que el promotor dispone de UN AÑO para iniciarlas y TRES AÑOS para terminarlas, existiendo la posibilidad de solicitar prórroga, previa solicitud expresa formulada antes de la conclusión de los plazos previstos para el comienzo y para la finalización de las obras, por una sola vez y por un nuevo plazo no superior al inicialmente acordado.
Una vez transcurridos e incumplidos cualesquiera de los plazos establecidos en el apartado anterior, el Organo competente declarará la caducidad de las Licencias previa audiencia del interesado, mediante Resolución que será notificada al interesado, extinguiéndose, en consecuencia, la Licencia otorgada, y quedando legitimado el Ayuntamiento para proceder a la aplicación del régimen de ejecución sustitutoria o, en su caso, la expropiación forzosa en los términos del art. 162 y ss. de la Ley 9/2001 del Suelo de la Comunidad de Madrid, sin necesidad de la inclusión de la parcela o solar en área delimitada al efecto.
La extinción de la Licencia producida por la declaración de caducidad implica que no se podrán iniciar ni proseguir las obras si no se solicita y obtiene una nueva Licencia ajustada a la ordenación urbanística que esté en vigor en el momento de la solicitud (art. 158.3 Ley 9/2001).
Cualquier prórroga se concederá por el Ayuntamiento previo abono de las tasas equivalentes al 10 por 100 de las que fueron abonadas para la concesión de la licencia, sea primera prórroga o sucesivas. En todo caso, el Ayuntamiento podrá revisar la liquidación de las tasas abonadas sobre las obras que resten por ejecutar a los dos años desde la fecha de otorgamiento de la licencia.
Artículo 14
La ejecución de las obras queda sujeta a la vigilancia, fiscalización y revisión del Ayuntamiento, quién la ejercerá a través de sus técnicos y agentes.
Artículo 15
Los titulares de licencias otorgadas en virtud de silencio administrativo, antes de iniciar las obras o instalaciones, deberán ingresar el importe de la cuota correspondiente al proyecto o presupuesto de la obra o actividad a realizar.
Artículo 16. Cambios de titularidad
En los cambios de titularidad de las licencias municipales autorizadas por la Corporación se procederá a la actualización del presupuesto de la obra objeto de la licencia, mediante la aplicación de la media aritmética que resulte entre el precio máximo y el mínimo de los Costes máximos de referencia de la edificación en municipios de la Comunidad de Madrid, y del coeficiente de aportación en innovación o acabados de características medias, vigentes en el momento de la solicitud del cambio de titularidad; aplicándose sobre el valor actualizado los tipos de tarifa correspondientes y la cuota resultante, una vez descontado el importe de la Tasa abonada inicialmente por la licencia transmitida, se ingresará en la Caja municipal por los derechos correspondientes a tal autorización.
Artículo 17
Para poder obtener la licencia para la primera utilización de los edificios y la modificación del uso de los mismos será requisito imprescindible que previamente se obtenga la liquidación definitiva de la licencia concedida para la obra, instalación y construcción en general para la que se solicita la ocupación o modificación de uso.
Artículo 18. Infracciones y sanciones tributarias
1. Las sanciones que procedan por infracciones cometidas por inobservancia de lo dispuesto en esta Ordenanza, serán independientes de las que pudieran arbitrarse por infracciones urbanísticas, con arreglo a lo dispuesto en la Ley del Suelo y sus disposiciones reglamentarias.
2. Constituyen casos especiales de infracción calificados de:
– Simples:
- El no tener en el lugar de las obras, y a disposición los agentes municipales los documentos a que hace referencia el artículo 16 de la presente Ordenanza.
- No solicitar la necesaria licencia para la realización de las obras, sin perjuicio de la calificación que proceda por omisión o defraudación.
– Graves:
- El no dar cuenta a la Administración municipal del mayor valor de las obras realizadas o de las modificaciones de las mismas o de presupuestos, salvo que, por las circunstancias concurrentes deba calificarse de defraudación.
- La realización de obras sin licencia municipal.
- La falsedad de la declaración en extremos esenciales para la determinación de la base de gravamen.
3. En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta Ordenanza, se estará a lo dispuesto en el artículo 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN FINAL
1. Una vez que se efectúe la publicación del texto íntegro en el BOCM, entrará en vigor al día siguiente de su publicación, permaneciendo vigente hasta su modificación o derogación expresa.
2. La Junta de Gobierno Local queda facultada para la aprobación de los impresos normalizados que sean necesarios para la aplicación de esta ordenanza.
ORDENANZA FISCAL REGULADORA DE LA TASA POR UTILIZACIONES PRIVATIVAS Y APROVECHAMIENTOS ESPECIALES DEL DOMINIO PÚBLICO LOCAL
Artículo 1. Concepto y fundamento
De conformidad con lo previsto en el artículo 58 de la Ley 39/1988, de 28 de diciembre, Reguladora de las Haciendas Locales, este Ayuntamiento establece las siguientes tasas por utilizaciones privativas o aprovechamientos especiales del dominio público local:
a) Puestos de mercadillo, barracas, casetas de venta, espectáculos o atracciones situados en terreno de uso público e industrias callejeras y ambulantes y rodaje cinematográfico y sus normas reguladoras.
b) Instalación de quioscos de prensa, helados y otros y sus normas reguladoras.
c) nstalación de aparatos de venta automática y otros y sus normas reguladoras.
d) Mesas y sillas en la vía pública y sus normas reguladoras.
e) Ocupaciones en subsuelo, suelo y vuelo de la vía pública y sus normas reguladoras.
f) Cualesquiera otros aprovechamientos especiales autorizados y no recogidos en epígrafe concreto.
Artículo 2. Exenciones y bonificaciones
1. No estarán obligados al pago de las tasas las Administraciones Públicas por los aprovechamientos inherentes a los servicios públicos de comunicaciones que explotan directamente y por todos los que inmediatamente interesen a la seguridad ciudadana o a la defensa nacional.
2. Las tasas de quioscos en general en la vía pública: estarán exentas para las entidades a que se refiere el apartado e) del artículo 83 de la Ley 39/1988, de 28 de diciembre.
Los titulares de la concesión de quioscos que sean jubilados o pensionistas con pensión inferior al mínimo legal y los minusválidos no acogidos a la O.N.C.E. que carezcan de otro medio de vida, gozarán de una bonificación del 75 %.
3. Tasa por ocupaciones de subsuelo, suelo y vuelo de la vía pública.
Para disfrutar de esta bonificación habrá que solicitarla y acreditarla en el momento de solicitar la autorización del aprovechamiento del dominio público.
Artículo 3. Sujetos pasivos
Estarán obligados al pago de las tasas quienes disfruten, utilicen o aprovechen especialmente el dominio público en beneficio particular o se beneficien de los servicios o actividades por los que deben satisfacerse aquellos.
Artículo 4. Devengo
La obligación del pago de la tasa se producirá cuando se inicie el uso privativo o el aprovechamiento especial y en todo caso, cuando se presente la solicitud que inicie la actuación o el expediente, que no se tramitará sin que se haya efectuado el pago correspondiente.
Cuando el pago de la tasa tenga carácter periódico, el mismo tendrá lugar el 1 de enero de cada año y el período impositivo comprenderá el año natural, salvo en los supuestos de inicio o cese de la utilización privativa, el aprovechamiento especial, en cuyo caso el período impositivo se ajustará a esa circunstancia con el consiguiente prorrateo de la cuota por trimestres naturales, a excepción de la ocupación de la vía pública con los puestos de mercadillo, cuyo pago se realizará por semestres naturales.
Artículo 5. Gestión
1. Deterioro del dominio público local. Cuando la utilización privativa o el aprovechamiento especial del dominio público local lleve aparejada la destrucción o deterioro, el beneficiario, sin perjuicio del pago de la tasa a que hubiere lugar, estará obligado al reintegro del coste total de los respectivos gastos de reconstrucción o reparación, y al depósito previo de su importe.
Si los daños fueran irreparables, la Entidad será indemnizada en cuantía igual al valor de los bienes destruidos o al importe del deterioro de los dañados.
Las Entidades Locales no podrán condonar total ni parcialmente las indemnizaciones y reintegros a que se refiere el presente artículo.
2. Las deudas de tasa se exigirán por el procedimiento de apremio regulado por el Reglamento General de Recaudación, y se iniciará, para las liquidaciones no pagadas a su vencimiento, al día siguiente de finalizar el plazo de ingreso en período voluntario.
3. Cuando por causas no imputables al sujeto pasivo, el derecho a la utilización o aprovechamiento del dominio público no se preste o desarrolle, procederá la devolución del importe correspondiente.
Artículo 6. Normas reguladoras
A) Puestos de mercadillo, barracas, casetas de venta, espectáculos o atracciones situados en terreno de uso público e industrias callejeras y ambulantes y rodaje cinematográfico.
B) Instalación de aparatos de venta automática y otros.
Las cantidades exigibles con arreglo a las tarifas se liquidarán por cada aprovechamiento solicitado o realizado y serán irreducibles por el período autorizado.
Las personas o Entidades integradas en la concesión del aprovechamiento regulado en esta Ordenanza, deberán solicitar previamente la autorización correspondiente, realizar el depósito previo a que se refiere el art. 5 y formular declaración en la que conste la superficie del aprovechamiento, duración y elementos a instalar.
La documentación a presentar junto a la solicitud será la siguiente (Ley 1/1997, de 8 de enero, Reguladora de la Venta Ambulante de la Comunidad de Madrid:
a) Documentos acreditativos de la identidad del solicitante.
b) Descripción precisa de los artículos de venta.
c) Descripción detallada de las instalaciones o sistemas de venta.
d) Número de metros que precisa ocupar.
e) Certificado de hallarse al corriente de las obligaciones tributarias y de la Seguridad Social.
f) En el caso de venta de productos alimenticios, estar en posesión del Carnet de Manipulador, expedido por la Consejería competente, conforme a la normativa vigente.
g) Documentación acreditativa de la suscripción de seguro de responsabilidad civil, que cubra cualquier clase de riesgo derivado del ejercicio de su actividad comercial. Si bien dicha suscripción no tendrá carácter preceptivo, se considerará como un criterio preferente a la hora de proceder a la autorización de los puestos.
h) Copia del alta correspondiente en el epígrafe fiscal del I.A.E. y del último recibo pagado de este impuesto, caso de disponer de los mismos en la fecha de la solicitud.
– A la vista de lo que resulte de las comprobaciones efectuadas por los Servicios Técnicos, se practicará la liquidación procedente, que se notificará al interesado conjuntamente con la autorización.
– No se consentirá ninguna ocupación de la vía pública hasta que se haya abonado y obtenido por los interesados la licencia correspondiente.
C) Mesas y sillas en la vía pública:
- Si como consecuencia de la colocación de toldos, marquesinas, separadores, barbacoas y otros elementos auxiliares se delimita una superficie mayor a la ocupada por mesas y sillas, se tomará aquélla como base de cálculo.
– La superficie de ocupación será señalizada por los servicios técnicos municipales, debiendo el interesado aislarlas mediante la instalación de setos o jardineras.
– Si el número de metros cuadrados del aprovechamiento no fuese entero, se redondeará por exceso para obtener la superficie ocupada.
D) Ocupación de terrenos de uso público con mercancías, materiales de construcción, escombros, vallas, puntales, andamios y otras instalaciones:
– La liquidación de la tasa comprende la superficie y duración estimada de la ocupación.
– Las personas interesadas en la concesión de los aprovechamientos, deberán solicitar previamente la correspondiente autorización.
– Si no se determina con exactitud la duración del aprovechamiento, una vez autorizada la ocupación se considerará prorrogada mientras no se presente la declaración de baja.
Artículo 7. Base de gravamen
1. Se tomará como base el tiempo expresado en días y los metros cuadrados de aceras, calles o terrenos de uso público en general, dependiendo de la solicitud de los interesados.
2. Empresas suministradoras. Cuando se trate de tasa por utilización privativa o aprovechamientos especiales constituidos en el suelo, subsuelo o vuelo de las vías públicas municipales, a favor de las empresas explotadoras de servicios de suministros que afecten a la generalidad o a una parte importante del vecindario, el importe de aquéllos consistirá en todo caso, y sin excepción alguna, en el 1’5 por 100 de los ingresos brutos procedentes de la facturación que obtengan anualmente en cada Término Municipal en las referidas empresas.
Artículo 8. Cuota tributaria
1. La cuota a satisfacer por la tasa que se regula en la presente Ordenanza será la que resulte de aplicar las tarifas y cantidades siguientes:
a) Puestos de mercadillo, barracas, casetas de venta, espectáculos o atracciones situados en terreno de uso público e industrias callejeras y ambulantes y rodaje cinematográfico:
– Puesto de mercadillo: 190 euros/año.
– Atracciones en fiestas locales y otros: 60 euros.
– Puestos con comida/bebida en fiestas locales: 90 euros.
– Puestos varios en fiestas locales: 30 euros/mes.
– Rodaje de cualquier tipo y clase dentro del Término Municipal: 400 euros/dia.
– Reportaje fotográfico de cualquier tipo y clase dentro del Término Municipal: 150 euros/día.
b) Instalación de quioscos de prensa, helados y otros :
– Cuota/m2/año: 35 euros.
c) Instalación de aparatos de venta automática:
– Cuota mínima por ocupación del domino público: 20 euros.
– Cuota/m2/mes o fracción de mes: 9,50 euros.
d) Mesas y sillas en la vía pública :
– Por temporada alta (de mayo a octubre) de cada año:
– Cuota mínima por ocupación del domino público:
– Patones de Abajo: 25 euros/mesa y cuatro sillas.
– Patones de Arriba: 60 euros/mesa y cuatro sillas.
– Patones de Arriba: 70 euros/mesa y seis sillas.
– Por temporada baja ( de noviembre a abril) de cada año:
– Patones de Abajo: 10 euros/mesa y cuatro sillas.
– Patones de Arriba: 25 euros/mesa y cuatro sillas.
– Patones de Arriba: 40 euros/mesa y seis sillas.
Reservándose el Ayuntamiento el derecho de ocupación ante cualquier imprevisto que se considere prioritario.
e) Ocupación de terrenos de uso público con mercancías, materiales de construcción, escombros, vallas, puntales, andamios y otras instalaciones:
– Cuota mínima por ocupación del domino público: 20 euros.
– Cuota/m2/día: 0,10 euros.
f) Ocupaciones de subsuelo, suelo y vuelo de la vía pública :
– Cuota: el 1’5 por 100 de los ingresos brutos procedentes de la facturación que obtengan anualmente en el Municipio las empresas interesadas.
Artículo 9. Infracciones y sanciones
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta Ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN FINAL
1. Una vez que se efectúe la publicación del texto íntegro en el BOCM, entrará en vigor al día siguiente de su publicación, permaneciendo vigente hasta su modificación o derogación expresa.
2. La Junta de Gobierno Local queda facultada para la aprobación de los impresos normalizados que sean necesarios para la aplicación de esta ordenanza.
ORDENANZA FISCAL REGULADORA DEL IMPUESTO SOBRE CONSTRUCCIONES, INSTALACIONES Y OBRAS
Artículo 1. Hecho imponible
1. Constituye el hecho imponible del impuesto la realización, dentro del Término Municipal, de cualquier construcción, instalación u obra para la que se exija la obtención de la correspondiente licencia de obra urbanística, se haya obtenido o no dicha licencia, siempre que su expedición corresponde a este Municipio.
2. Las construcciones, instalaciones u obras a que se refiere el apartado anterior podrán consistir en:
a) Obras de nueva planta, ampliación, reforma, obras de instalación, ampliación o reforma de establecimientos industriales o comerciales.
b) Obras de demolición.
c) Vertidos y rellenos.
d) Explanaciones, terraplenados, desmontes y vaciados.
e) Obras de fontanería-alcantarillado.
f) Obras de instalación de redes de servicio.
g) Cerramiento de solares.
h) Colocación de carteles y propaganda, instalaciones en los edificios, toldos y marquesinas.
i) Cualquier otra construcción, instalación u obra que requiera licencia de obra, urbanística o de apertura, en el caso de instalaciones.
Artículo 2. Sujetos pasivos
1. Son sujetos pasivos de este impuesto, a titulo de contribuyente, las personas físicas o jurídicas y las entidades a que se refiere el artículo 33 de la Ley General Tributaria, propietarios de los inmuebles sobre los que se realicen las construcciones, instalaciones u obras siempre que sean dueños de las obras; en los demás casos se considerará contribuyente a quien ostente la condición de dueño de la obra.
2. Tienen la consideración de sujetos pasivos sustitutos del contribuyente
quienes soliciten las correspondientes licencias o realicen las construcciones, instalaciones u obras, si no fueran los propios contribuyentes.
Artículo 3. Base imponible, cuota y devengo
1. La base imponible del Impuesto está constituida por el coste real y efectivo de la construcción, instalación u obra, considerándose como tal, en las obras menores el presupuesto presentado por los particulares y en las generales, el presupuesto de ejecución material que figure en el proyecto visado por el Colegio Oficial correspondiente, siempre que dicho Presupuesto sea igual o superior al que resultase de la aplicación de la media aritmética entre el precio máximo y el mínimo de los costes de referencia de la edificación en municipios de la comunidad de madrid (publicados anualmente por la consejeria de obras publicas, urbanismo y transportes de la CAM), y con un coeficiente de aportación en innovación o acabados (CA) de características medias.
En el caso de que el Presupuesto que figure en el Proyecto visado por el Colegio Oficial resultase inferior, la base imponible del Impuesto estaría constituida por la aplicación de los criterios establecidos en el apartado anterior.
De acuerdo al art. 5.4 del R.D. 1627/1997, de 24 de octubre, por el que se establecen disposiciones mínimas de seguridad y salud en las obras de construcción, el presupuesto del Estudio de Seguridad y Salud deberá ir incorporado al presupuesto general de la obra como un capítulo más del mismo, con lo cual, dicho presupuesto formará parte de la base imponible del impuesto.
2. La cuota del impuesto será el resultado de aplicar a la base imponible el tipo de gravamen.
3. El tipo del gravamen será el 4 por 100.
4. El impuesto se devengará en el momento de iniciarse la construcción, instalación u obra, aún cuando no se haya obtenido la correspondiente licencia.
A los efectos de este impuesto se considerará iniciada la obra cuando se conceda la licencia municipal correspondiente. En el supuesto que no medie solicitud de licencia, se devengará el impuesto desde que se ejecute cualquier clase de acto material tendente a la realización del hecho imponible.
Artículo 4. Gestión
1. Una vez finalizadas las obras y en el plazo de un mes, contado a partir del d a siguiente a su terminación, los sujetos pasivos deberán presentar declaración de coste real y efectivo, acompañada de los documentos que acrediten los expresados costes (certificado y presupuesto final de obra visado por el Colegio, facturas, certificaciones de obra, etc.). En el caso de que haya de solicitarse Licencia de Primera Ocupación, la documentación justificativa del coste real y efectivo de la obra se acompañará a dicha solicitud. Si el sujeto pasivo no pudiese presentar la misma en el plazo señalado, podrá solicitarse una prórroga de otro mes.
2. Cuando se conceda la licencia preceptiva se practicará una declaración-liquidación provisional, según el modelo determinado por el mismo, que contendrá los elementos tributarios imprescindibles para la liquidación procedente. La base imponible se determinará en función de lo establecido en el art. 3.1.
Dicha declaración-liquidación deberá ser presentada en el plazo de quince dias, a contar desde la solicitud de la oportuna licencia urbanística.
En el caso de que la correspondiente licencia urbanística fuera denegada y las obras no hubieran llegado o comenzar, los sujetos pasivos tendrán derecho a la devolución de las cuotas satisfechas.
A la vista de las construcciones, instalaciones u obras efectivamente realizadas y del coste real efectivo de las mismas, el Ayuntamiento, mediante la oportuna comprobación administrativa, podrá modificar la base imponible, practicando la correspondiente liquidación definitiva y exigiendo del sujeto pasivo el abono de la cantidad que corresponda, o devolución por el Ayuntamiento, en su caso, del exceso liquidado. Esta liquidación sera notificada individualmente a los interesados, con indicación del plazo de ingreso y los recursos procedentes.
Artículo 5. Inspección y recaudación
La inspección y recaudación del impuesto se realizará de acuerdo con lo previsto en la Ley General Tributaria y en las demás Leyes del Estado reguladoras de la materia, así como en las disposiciones que lo desarrollen.
ArtÍculo 6. Infracciones y sanciones
En todo lo relativo a la calificación de las infracciones tributarias así como a la determinación de las sanciones que por las mismas correspondan en cada caso, se aplicará el régimen regulado en la Ley General Tributaria y en las disposiciones que la complementan y desarrollan.
Artículo 7. Beneficios fiscales
1. Podrá aplicarse una bonificación de hasta el 95% en la cuota del impuesto correspondiente a aquellas construcciones, instalaciones u obras, que sean declaradas de especial interés o utilidad municipal por concurrir circunstancias sociales, culturales, histórico-artísticas o de fomento del empleo que justifiquen tal declaración, siempre y cuando el dueño de la obra y, por tanto, sujeto pasivo del impuesto, sea una Administración Pública o sus organismos autónomos o una entidad sin fines lucrativos sujeta al régimen jurídico de la Ley 30/94 de 24 de noviembre.
La mencionada declaración, junto con el porcentaje de bonificación aplicable, serán acordados por el Pleno de la Corporación por mayoría simple de sus miembros, previa solicitud motivada del sujeto pasivo, a presentar en el momento de instar la licencia municipal correspondiente, conjuntamente con la documentación que acredite su personalidad jurídica y que fundamente el especial interés o utilidad municipal de las construcciones, instalaciones u obras.
En este supuesto, la determinación de la cuota del impuesto se realizará en régimen de liquidación administrativa, que quedara en suspenso desde la admisión a trámite de la solicitud hasta que se produzca el acuerdo municipal.
Esta bonificación no podrá aplicarse simultáneamente con ninguna de las bonificaciones establecidas en los apartados siguientes de este artículo.
2. Se aplicara una bonificación del 50% de la cuota del impuesto calculada sobre el coste real y efectivo de los sistemas de aprovechamiento térmico o eléctrico de la energía solar para autoconsumo, a aquellas construcciones, instalaciones u obras en las que se incorporen los mismos, ya se trate de obras nuevas o de instalaciones en construcciones ya existentes, siempre y cuando dichos sistemas representen un suministro de energía mínimo del 505 del total y que las instalaciones para producción de calor incluyan colectores homologados por la Administración competente.
La bonificación habrá de ser solicitada por el sujeto pasivo del impuesto antes del inicio de las obras, o conjuntamente con la solicitud de licencia urbanística, y se adjuntará la documentación acreditativa del aprovechamiento que justifica su concesión.
Una vez finalizada la obra y a efectos de practicar la liquidación definitiva del impuesto, deberá justificarse la idoneidad de uso para el aprovechamiento térmico o eléctrico de los sistemas instalados y su capacidad para el suministro del 505 mínimo de la energía total de la construcción, instalación u obra.
Esta bonificación œnicamente será compatible con la bonificación establecida en el apartado 4 de este artículo siempre y cuando la aplicación de ambos beneficios fiscales conjuntamente no supere el 60% de la cuota del impuesto.
3. Gozarán de una bonificación del 90% las construcciones, instalaciones u obras que favorezcan las condiciones de acceso y habitabilidad de los discapacitados, siempre y cuando las mismas no formen parte de un proyecto de obra nueva y se realicen de forma independiente.
La solicitud de bonificación habrá de presentarse antes del inicio de las obras acompañando la documentación acreditativa de las circunstancias que fundamentan su concesión y conllevará la exigibilidad del impuesto en régimen de liquidación.
4. La obra nueva de construcción de viviendas de protección pública, de acuerdo con la definición que de las mismas efectúa la normativa de la Comunidad de Madrid, gozará de una bonificación del 50% aplicables a las V.P.P.A. (Viviendas de Protección Pública para Arrendamiento) o V.P.P.J.Y.M. (Viviendas de Protección Pública para Jóvenes y Mayores) y Viviendas de Integración Social.
Esta bonificación únicamente será compatible con la bonificación establecida en el apartado 2 de este artículo siempre y cuando la aplicación de ambos beneficios fiscales conjuntamente no supere el 60% de la cuota del impuesto.
DISPOSICIÓN FINAL
1. Una vez que se efectúe la publicación del texto íntegro en el BOCM, entrará en vigor al día siguiente de su publicación, permaneciendo vigente hasta su modificación o derogación expresa.
2. La Junta de Gobierno Local queda facultada para la aprobación de los impresos normalizados que sean necesarios para la aplicación de esta ordenanza.
Contra este acuerdo, que agota la vía administrativa, podrán interponer recurso contencioso-administrativo en el plazo de dos meses, contados desde la publicación de este anuncio en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID.
Patones, a 8 de febrero de 2012.—El alcalde, Eladio Hernanz Gil.
(03/5.106/12)

