Boletín Oficial de la Comunidad de Madrid - Núm 237
Sección 3.10.20V: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20121004-72
Páginas: 6
III. ADMINISTRACIÓN LOCAL
AYUNTAMIENTO DE VILLANUEVA DE LA CAÑADA
RÉGIMEN ECONÓMICO
Por el presente se hace público que el expediente de aprobación de la ordenanza fiscal reguladora de la tasa por la prestación de servicios para la apertura y funcionamiento de actividades, que fue inicialmente aprobado por el Pleno de esta Corporación en sesión celebrada el 27 de julio de 2012, ha resultado definitivo al no haberse presentado reclamaciones contra el mismo durante el período de su exposición pública, entrando en vigor el mismo día de su publicación en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID.
Contra el mismo cabe interponer recurso contencioso-administrativo en el plazo de dos meses ante la correspondiente Sala del Tribunal Superior de Justicia de Madrid.
ORDENANZA REGULADORA DE LA TASA POR LA PRESTACIÓN DE SERVICIOS PARA LA APERTURA Y FUNCIONAMIENTO DE ACTIVIDADES
Artículo 1. Fundamento y naturaleza.—En uso de las facultades atribuidas por los artículos 133.2 y 143 de la Constitución y por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases de Régimen Local, y de conformidad con lo dispuesto en los artículos 15 a 19, 20 y 57 de la Ley 39/1988, de 28 de diciembre, Reguladora de las Haciendas Locales, incorporada al Texto Refundido aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, este Ayuntamiento ordena la tasa por la prestación de servicios administrativos necesarios para la implantación y desarrollo de actividades mercantiles, industriales y profesionales, incluidas las de carácter social.
Art. 2. Hecho imponible.—1. Constituye el hecho imponible de la tasa la prestación de los servicios administrativos necesarios para:
a) La implantación y el ejercicio de cualquier actividad de naturaleza mercantil, industrial, profesional o de carácter social en el término municipal de Villanueva de la Cañada, incluidas las temporales.
b) La ampliación del objeto o el cambio de actividad.
c) La ampliación del establecimiento en el que se desarrolle la actividad, así como la afección de nuevos inmuebles (oficinas, almacenes, etcétera) al ejercicio de la misma.
d) La ampliación de las instalaciones existentes.
e) La transmisión de la titularidad de la actividad.
Art. 3. Sujetos pasivos.—Son sujetos pasivos, a título de contribuyentes, las personas físicas o jurídicas, y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que soliciten, provoquen o en cuyo interés redunde la actuación administrativa constitutiva del hecho imponible, según lo dispuesto en el artículo 2 de esta ordenanza.
Tendrá la condición de sujeto pasivo sustituto del contribuyente el propietario del local cuya actividad esté sometida al control de legalidad realizado a través de la licencia, o actos de comprobación. El sustituto podrá repercutir la cuota tributaria, en su caso, sobre los respectivos beneficiarios del servicio municipal prestado.
Art. 4. Base imponible, tipo de gravamen y cuota.—Las cuotas tributarias que corresponda abonar se determinarán mediante la aplicación del siguiente cuadro de tarifas:
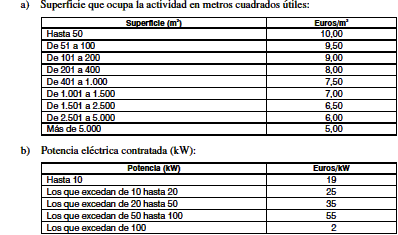
4.1. Licencias de apertura y puesta en funcionamiento que se tramiten por el procedimiento ordinario regulado en la ordenanza municipal de tramitación de licencias para la implantación de actividades.
Se satisfará la cantidad que resulte de la suma de las tarifas establecidas en los apartados a) y b), en función de la superficie afectada por la actividad y la potencia contratada en kW.
4.2. Licencias de apertura y puesta en funcionamiento que se tramiten por el procedimiento abreviado.
Se satisfará la cantidad que resulte de la suma de las tarifas establecidas en los apartados a) y b) del apartado 4.1 anterior, en función de la superficie afectada por la actividad y la potencia eléctrica contratada en kW, corregida por la aplicación de un coeficiente de 0,65.
4.3. Comunicaciones previas.
Se satisfará la cantidad que resulte de la suma de las tarifas establecidas en los apartados a) y b) del apartado 4.1 anterior, en función de la superficie afectada por la actividad y la potencia eléctrica contratada en kW, corregida por la aplicación de un coeficiente de 0,30.
Para aquellas actividades identificadas con las claves y en los términos establecidos por el Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas y la instrucción del impuesto sobre actividades económicas, bajo los siguientes epígrafes, se les aplicará un coeficiente corrector del 0,60:
647.3. Comercio al por menor de cualquier clase de productos alimenticios y de bebidas en régimen de autoservicio o mixto en supermercados, denominados así cuando la superficie de su sala de ventas se halle comprendida entre 120 y 399 metros cuadrados.
647.4. Comercio al por menor de cualquier clase de productos alimenticios y bebidas en régimen de autoservicio o mixto en supermercados, denominados así cuando la superficie de su sala de ventas sean igual o superior a 400 metros cuadrados.
661.1. Comercio en grandes almacenes, entendiendo por tales aquellos establecimientos que ofrecen un surtido amplio y, en general, profundo de varias gamas de productos (principalmente artículos para el equipamiento del hogar, confección, calzado, perfumería, alimentación, etcétera), presentados en departamentos múltiples, en general con la asistencia de un personal de venta, y que ponen además diversos servicios a disposición de los clientes.
661.2. Comercio en hipermercados, entendiendo por tales aquellos establecimientos que ofrecen principalmente en autoservicio un amplio surtido de productos alimenticios y no alimenticios de gran venta, que disponen, normalmente, de estacionamientos y ponen además diversos servicios a disposición de los clientes.
661.3. Comercio en almacenes populares, entendiendo por tales aquellos establecimientos que ofrecen en secciones múltiples y venden en autoservicio o en preselección un surtido relativamente amplio y poco profundo de bienes de consumo, con una gama de precios baja y un servicio reducido.
662.1. Comercio al por menor de toda clase de artículos en economatos y cooperativas de consumo.
662.2. Comercio al por menor de toda clase de artículos, incluyendo alimentación y bebidas, en establecimientos distintos de los especificados en el grupo 661 y en el epígrafe 662.1.
4.4. Inspecciones técnicas.
Cuando por causas imputables al interesado haya de visitarse por la Oficina Técnica Municipal una actividad en más de dos ocasiones, a partir de la tercera se realizará una liquidación de 50 euros por cada nueva visita girada.
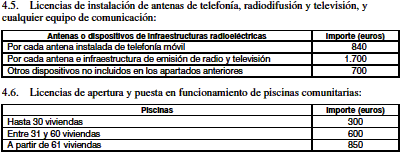
4.7. Reapertura anual de parque acuático.
Se satisfará la cantidad de 6.000 euros, cantidad que se revisará anualmente actualizándola con el IPC. Dichos incrementos tendrán el carácter de acumulativos, tomándose como base para la primera revisión el importe de 6.000 euros y para las sucesivas la resultante de la última revisión; si el IPC fuera negativo, la cantidad a satisfacer será el importe del año precedente.
4.8. Centros de transformación de energía eléctrica (solo para actividades ejercidas por compañías inscritas en el Registro Administrativo de Distribuidores, Comercializadores y Consumidores Cualificados).
Se aplicará la tarifa que corresponda en función de lo dispuesto en el apartado 4.1 del presente artículo. En cuyo caso, el elemento que conforma la base imponible (kW de potencia contratada) será sustituido por el de potencia de cada transformador (kWA).
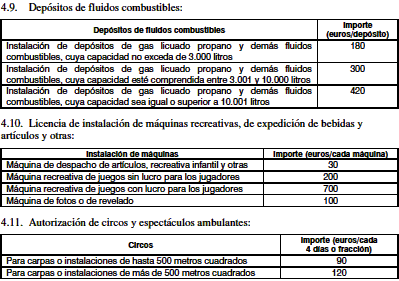
Las caravanas tributarán conforme a lo dispuesto en el epígrafe 4.13.2.
4.12. Instalación de grúas elevadoras de materiales de construcción.
Se abonará la cantidad de 200 euros por cada grúa que se instale.
Esta tasa es compatible con la ocupación de la vía pública, y su pago no exime de la obligación de solicitar licencia.
4.13. Instalaciones temporales: atracciones de ferias, caravanas.
4.13.1. Atracciones de ferias.
Se satisfará la cantidad que resulte de la suma de las tarifas establecidas en los apartados a), b) y c).
a) Tasa por superficie.
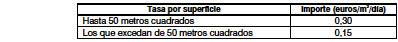
Se aplicará una tasa mínima de 6 euros/día.
b) Por unidad de enganche a toma de corriente municipal.
Cuota fija de 60 euros, actualizada anualmente con el IPC, con carácter acumulativo con en el apartado 4.1.
c) Por consumo eléctrico (estas tarifas se revisarán anualmente actualizándolas con el IPC).
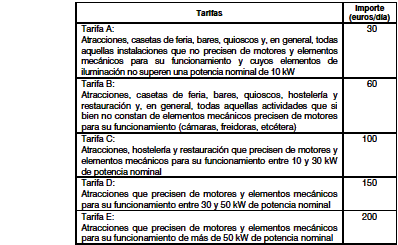
c) La potencia nominal se obtendrá sumando la potencia eléctrica, expresada en kW, de todas las instalaciones, máquinas, aparatos y elementos existentes en la actividad.
Tensión ´ consumo por fase (amp.) ´ 1,384/1.000
c) A los efectos de cálculo de potencia se utilizará la equivalencia:
1 CV = 0,736 kW
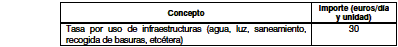
4.13.2. Caravanas.
Art. 5. Transmisión de licencia.—Las licencias de apertura y puesta en funcionamiento son transmisibles, si bien el anterior y el nuevo titular deberán comunicarlo al Ayuntamiento de Villanueva de la Cañada.
Por los servicios administrativos de toma de razón y, en su caso, expedición de la documentación administrativa a nombre del nuevo titular se devengará una tasa por importe de 150 euros.
Art. 6. Modificación de la actividad.—Para aquellas actividades que se hallen sujetas a autorización administrativa previa, cualquier alteración de las condiciones en que se vinieran ejerciendo, ya afecte a su objeto o al establecimiento en el que se desarrollen, requiere que por parte de su titular se solicite la modificación de la licencia en vigor. En este momento se devengará y liquidará la tasa correspondiente a dicha modificación, conforme a las normas que contienen el artículo 4 de la presente ordenanza.
En el caso de que la modificación afecte, exclusivamente, a las condiciones físicas del establecimiento, de la cuota resultante por aplicación del citado artículo 4 se deducirán los importes liquidados por este concepto tributario, con ocasión de la primera apertura y por ulteriores modificaciones. La cantidad a ingresar será la diferencia resultante.
Cuando la actividad no se halle sujeta a autorización administrativa previa y hayan de introducirse algunas de las modificaciones que anteceden, su titular lo comunicará al Ayuntamiento junto con la correspondiente declaración responsable y, en su caso, la documentación técnica que las concrete; devengándose y liquidándose en este momento la tasa correspondiente a la modificación, resultando de aplicación las normas contenidas en los párrafos precedentes.
Art. 7. Devengo.—Se devenga la tasa y nace la obligación de contribuir cuando se inicie la actividad municipal que constituye su hecho imponible. A estos efectos, se entenderá iniciada dicha actividad:
a) En el supuesto de actividades sometidas a autorización administrativa previa, en la fecha de presentación de la oportuna solicitud de licencia.
b) En el supuesto de actividades no sometidas a autorización administrativa previa, en la fecha en que se comunique la implantación y/o apertura del establecimiento, acompañada de la correspondiente declaración responsable y, en su caso, del proyecto o documentación descriptiva del establecimiento y sus instalaciones.
c) En el supuesto de actividades ejercidas clandestinamente por sus titulares por no haber solicitado la preceptiva licencia municipal o, cuando esta no sea preceptiva, por no haber comunicado su puesta en funcionamiento, la tasa se devengará en la fecha en la que se inicie la actividad municipal de inspección necesaria para comprobar si el establecimiento y la actividad que se ejerce reúnen las condiciones legalmente exigibles.
La obligación de ingreso de la tasa, una vez nacida, no se verá afectada, en modo alguno, por la denegación de la licencia o por su concesión con condiciones; así como, tampoco, por la renuncia o desistimiento del solicitante.
Art. 8. Normas de gestión.—1. No producirán efectos administrativos las solicitudes de licencia o comunicaciones previas que no vayan acompañadas del justificante del pago de la tasa regulada en la presente ordenanza, sin perjuicio de cualquier otra documentación que pudiera resultar exigible
2. La cuota a ingresar será la correspondiente a la totalidad de las devengadas por cada una de las actuaciones administrativas gravadas, conforme a las normas que contiene el artículo 4 de esta ordenanza.
3. Cuando se trate de actividades sujetas a autorización administrativa previa, se satisfará la cuota correspondiente a la actividad pretendida, aun cuando aquella hubiera sido denegada.
4. Cuando el interesado desista de su solicitud con anterioridad a la resolución administrativa del procedimiento, satisfará el 25 por 100 de la cuota correspondiente a la actividad solicitada, siempre y cuando el Ayuntamiento no hubiera inspeccionado el establecimiento; en tal supuesto, satisfará el 100 por 100 de la cuota tributaria.
DISPOSICIÓN DEROGATORIA
Queda derogada la ordenanza reguladora de la tasa por tramitación de licencia de apertura y funcionamiento de actividades.
DISPOSICIÓN FINAL
La presente ordenanza entrará en vigor el mismo día de su publicación en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, y comenzará a aplicarse a partir de dicho momento, permaneciendo en vigor hasta su modificación o derogación expresa.
En Villanueva de la Cañada, a 20 de septiembre de 2012.—El alcalde, Luis M. Partida Brunete.
(03/30.762/12)