Boletín Oficial de la Comunidad de Madrid - Núm 224
Sección 3.10.30: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20120919-40
Páginas: 4
III. ADMINISTRACIÓN LOCAL
MANCOMUNIDAD DE SERVICIOS SOCIALES MUNICIPALES “T.H.A.M.”
RÉGIMEN ECONÓMICO
En virtud del artículo 17 del texto refundido de la Ley Reguladora de las Haciendas Locales, transcurrido el plazo de treinta días hábiles desde la publicación del anuncio de la aprobación inicial y exposición pública de creación de la ordenanza fiscal reguladora del concepto tributario que se relaciona (BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID número 177, de fecha 26 de julio de 2012), sin haberse presentado reclamaciones contra el acuerdo de aprobación inicial adoptado por la Junta de la Mancomunidad, en sesión celebrada el 28 de junio de 2012, se eleva a definitivo, quedando redactado el artículo de las ordenanza fiscal aprobada de la siguiente forma:
ORDENANZA FISCAL REGULADORA DE LA TASA POR LA PRESTACIÓN DE LOS SERVICIOS DE AYUDA Y ASISTENCIA A DOMICILIO EN LA MODALIDAD DE AUXILIAR DE HOGAR (S.A.D.) Y TELEASISTENCIA (T.A.D.)
Artículo 1. Fundamento.—En ejercicio de la potestad tributaria otorgada por los artículos 133.2 y 142 de la Constitución española, 106.1 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local; 20 de la Ley 39/1988, de 28 de diciembre, Reguladora de las Haciendas Locales, según la redacción dada por la Ley 25/1998, de 13 de julio, y 13 de los Estatutos de la Mancomunidad, esta Entidad Local establece la tasa por la prestación del servicio de ayuda y asistencia a domicilio en la modalidad de auxiliar de hogar (SAD) y teleasistencia (TAD) que se regirá por la presente ordenanza fiscal, cuyas normas se ajustan a las disposiciones contenidas en los artículos 20 a 27 de la citada Ley 39/1988, y con carácter subsidiario, por los preceptos de la Ley 8/1989, de 13 de abril, de Tasas y Precios Públicos.
Art. 2. Hecho imponible.—Constituye el hecho imponible de la tasa la prestación por la Mancomunidad del servicio ayuda y asistencia a domicilio en la modalidad de auxiliar de hogar (SAD) y teleasistencia (TAD), consistente en la prestación, de conformidad con la legislaciones reguladora de Servicios Sociales Generales, de servicios básicos de atención personal y domésticos en el domicilio del usuario, con la finalidad de mantener a este en su entorno convivencial, potenciar la autonomía personal e incrementar su calidad de vida, de conformidad con el convenio suscrito con la Comunidad de Madrid.
Art. 3. Sujeto pasivo.—Son sujetos pasivos de esta tasa en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición que se beneficien del servicio prestado, conforme a la definición del artículo anterior, realizado por esta Mancomunidad en cumplimiento de las normas general de servicios sociales.
Art. 4. Responsables.—1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tribulación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidades jurídicas, constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consistieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posible las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mala fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Art. 5. Cuota tributaria.—Epígrafe primero.—Ayuda y asistencia a domicilio en la modalidad de auxiliar de hogar (SAD). Cuotas tributarias:
La cuantía tributaria de la tasa se determina conforme al siguiente cuadro de tarifas por hora de servicio:
Baremo SAD 2012
Baremos horario laborable (lunes a viernes, de siete a veintidós horas, y sábados, de siete a quince horas).
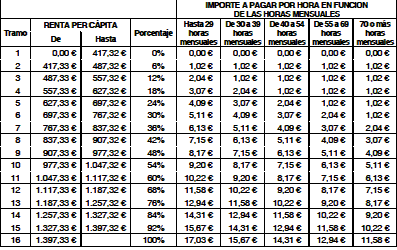
Tasa calculada sobre el coste real del servicio (17,03 euros/hora).
Baremo horario festivo y nocturno
Horario festivo (sábados tarde, domingos y festivos).
Horario nocturno (noches de veintidós a siete horas).
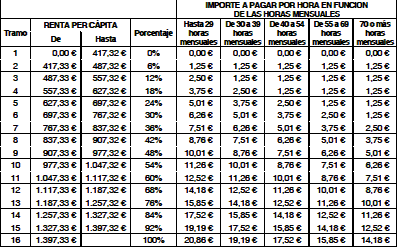
Tasa calculada sobre el precio real de la hora festiva (20,86 euros).
Epígrafe segundo.—Teleasistencia domiciliaria. Cuotas tributarias.
Baremo teleasistencia 2012
Las cuantías tributarias para la determinación de la tasa de este servicio se establecen teniendo en cuenta:
— La existencia o no de valoración de dependencia.
— Para las personas dependientes, baremación según los tramos económicos definidos a continuación:
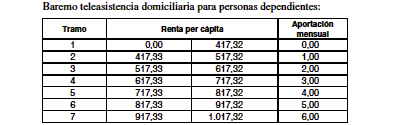
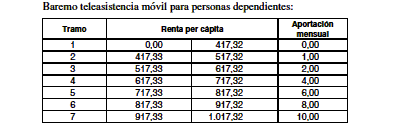
Tasa teleasistencia domiciliaria para personas no dependientes: 6 euros/mes.
Tasa teleasistencia móvil para personas no dependientes: 20 euros/mes.
Art. 6. Exenciones.—1. No se concederá exención ni bonificación alguna en la exacción de la presente tasa.
2. De conformidad con lo dispuesto en el artículo 18 de la Ley 8/1989, de 13 de abril, no se reconoce beneficio tributario alguno, salvo al Estado, Comunidad Autónoma y provincia a que pertenece este Ayuntamiento, y los que sean consecuencia de lo establecido en los tratados o acuerdos internacionales.
Art. 7. Devengo y gestión.—1. Se devenga la tasa y nace la obligación de contribuir cuando se inicie la actividad correspondiente con periodicidad mensual.
2. El pago de los recibos correspondientes a cada mes se efectuará por anticipado en la última semana del mes, en régimen de autoliquidación.
Art. 8. Documentación.—Las solicitudes deberán acompañarse de la documentación que se enumera:
a) Documento nacional de identidad del beneficiario.
b) Certificado de empadronamiento y convivencia del Ayuntamiento.
c) Justificantes de abono de pensiones y de otros ingresos.
d) Justificantes de pago de alquiler o hipoteca.
e) Declaración de renta presentada en Hacienda o, en su defecto, declaración responsable de ingresos.
Art. 9. Infracciones y sanciones.—Se aplicará el régimen de infracciones y sanciones regulado en la Ley General Tributaria y en las disposiciones que la complementen y desarrollen.
DISPOSICIÓN ADICIONAL
En lo no previsto en la presente ordenanza regirá lo dispuesto en la Ley 39/1988, de 28 de diciembre, Reguladora de las Haciendas Locales; en la Ley General Tributaria, y en las disposiciones que las modifiquen, desarrollen o complementen.
DISPOSICIONES FINALES
Primera.—Para todo lo no expresamente regulado en esta ordenanza será de aplicación la ordenanza fiscal general.
Segunda.—Una vez se efectúe la publicación del texto íntegro de la presente ordenanza en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, entrará en vigor con efecto del día después de su publicación, continuando su vigencia hasta que se acuerde su modificación o derogación.
Lo que se hace público para conocimiento y efectos oportunos, haciendo saber que contra el presente acuerdo definitivo, de conformidad con el artículo 19.1 del texto refundido de la Ley de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, los legítimamente interesados podrán interponer recurso contencioso-administrativo ante la Sala correspondiente del Tribunal Superior de Justicia de Madrid en el plazo de dos meses, a contar desde la publicación del presente anuncio en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, de conformidad con lo dispuesto en las normas reguladoras de dicha jurisdicción.
En Torrelodones, a 2 de septiembre de 2012.—La presidenta, María Casado Nieto.
(03/29.168/12)