Boletín Oficial de la Comunidad de Madrid - Núm 65
Sección 3.10.20A: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS
Código de Verificación Electrónica (CVE): BOCM-20120316-85
Páginas: 18
III. ADMINISTRACIÓN LOCAL
AYUNTAMIENTO DE ALAMEDA DEL VALLE
RÉGIMEN ECONÓMICO
Publicado en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID número 10, de fecha 12 de enero de 2012, el anuncio del acuerdo de aprobación provisional de la modificación de las ordenanzas fiscales relativas a la tasa por prestación del servicio de alcantarillado, tasa por celebración de matrimonio civil, tasa por expedición de documentos administrativos, tasa por licencias urbanísticas, tasa por ocupación de terrenos de uso público con materiales de construcción y escombros, con mesas y sillas y con puestos ambulantes de mercadillo, tasa por abastecimiento de agua, así como la creación de la ordenanza reguladora de la instalación de terrazas de mesas y veladores en suelo público municipal, sin que durante el plazo de exposición pública se hayan presentado reclamaciones, queda elevado a definitivo el mencionado acuerdo, publicándose a continuación el texto íntegro de la modificación aprobada en cumplimiento del artículo 17.4 del Real Decreto Legislativo 2/2004, de 5 de marzo, y que entenderá en vigor al día siguiente de la publicación del presente anuncio en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID.
Contra el presente acuerdo, conforme al artículo 19 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, se podrá interponer por los interesados recurso contencioso-administrativo en el plazo de dos meses, contados a partir del día siguiente de la publicación de este anuncio en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, ante el Tribunal Superior de Justicia de Madrid.
ORDENANZA REGULADORA DE LA TASA POR PRESTACIÓN DEL SERVICIO DE ALCANTARILLADO
FUNDAMENTO Y ORIGEN
Artículo 1
Este Ayuntamiento, conforme a lo autorizado por el artículo 106 de La Ley 7/85 de 2 de abril, Reguladora de las Bases de Régimen Local y de acuerdo con lo previsto en el artículo 58 de la Ley 39/88 de 28 de diciembre, Reguladora de las Haciendas Locales, establece la Tasa por Servicio de Alcantarillado, que se regulará por la presente Ordenanza, redactada conforme a lo dispuesto en los artículos 20 a 27 de la Ley 39/88 citada.
HECHO IMPONIBLE
Artículo 2
1. Constituye el hecho imponible de la Tasa la prestación del servicio de evacuación de excretos, aguas negras, residuales y pluviales, mediante la utilización de la red del alcantarillado municipal, así como el servicio de contratación de reunirse las condiciones necesarias para la evacuación de la acometida a la red general.
2. El servicio de evacuación de excretos, aguas negras, residuales y pluviales será de recepción obligatoria, por lo que en consecuencia todos los inmuebles enclavados a distancia menor de cien metros de alguna arteria del alcantarillado deberán estar dotadas del servicio, devengándose la tasa aún cuando los sujetos pasivos no realicen la acometida de la finca a la red general.
SUJETOS PASIVOS
Artículo 3
1. Son sujetos pasivos de esta tasa, en concepto de contribuyentes, las personas físicas y jurídicas, así como las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado, susceptible de imposición, que ocupen o utilicen por cualquier clase de título, incluso en precario, las viviendas y locales donde se preste el servicio.
2. Tendrán la consideración de sustitutos del contribuyente el propietario de las viviendas o locales, los cuales podrán repercutir, en su caso, a ocupantes usuarios, las cuotas abonadas por razón de la tasa.
RESPONSABLES
Artículo 4
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta Ordenanza, toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de tributación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica constituyan una unidad económica o un patrimonio separado susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria, en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen actos necesarios de su incumbencia para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quines dependan de ellos o adopten acuerdos que hicieran posibles las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimentar por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mal fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
BASE IMPONIBLE Y LIQUIDABLE
Artículo 5
La base imponible vendrá determinada en el supuesto de licencia o autorización para la acometida a la red general del alcantarillado, por el número de locales o viviendas que desagüen conjuntamente a través de la acometida para la citada autorización
CUOTA TRIBUTARIA
Artículo 6
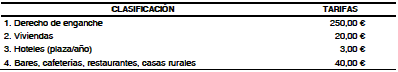
Artículo 7
Las cuotas de la primera anualidad se harán efectivas al formular la oportuna declaración de alta, y las periódicas en el tiempo y forma que se indican en el Reglamento General de Recaudación para esta clase de tributos, salvo que, para un ejercicio concreto el Pleno municipal disponga otra cosa.
DEVENGO
Artículo 8
El tributo se considerará devengado desde que nazca la obligación de contribuir a tenor de lo establecido en el artículo 2º. Se considerará que comienza la prestación del servicio que origen al nacimiento de la obligación de contribuir, cuando se formule la solicitud o desde que tenga lugar la acometida efectiva si se lleva a cabo sin autorización.
EXENCIONES, REDUCCIONES Y DEMÁS FENEFICIOS LEGALMENTE APLICABLES
Artículo 9
De conformidad con lo dispuesto en el artículo 18 de la Ley 8/89 de 13 de abril, no se reconoce beneficiario tributario alguno, salvo al Estado, Comunidad Autónoma y Provincia a que pertenece este Ayuntamiento, y los que sean consecuencia de lo establecido en los Tratados o Acuerdos Internacionales.
PLAZOS Y FORMAS DE DECLARACIÓN DE INGRESOS
Artículo 10
Todas las personas obligadas al pago de este tributo, deberán presentar en el plazo de treinta días en la Administración municipal, declaración de los inmuebles que se posean, mediante escrito dirigido al Sr. Presidente de la Corporación. Transcurrido dicho plazo sin haberse presentado la declaración, la Administración, sin perjuicio de las sanciones que proceda, efectuará de oficio el ata en la correspondiente matrícula del tributo.
Artículo 11
El tributo se recaudará anualmente en los plazos señalados en el Reglamento General de Recaudación para los tributos de notificación colectiva y periódica, salvo que, para un ejercicio en concreto, el Pleno municipal disponga otra cosa. Por excepción, la liquidación correspondiente al alta inicial en la matrícula se ingresará en los plazos indicados en el citado Reglamento para los ingresos directos.
INFRACCIONES Y SANCIONES TRIBUTARIAS
Artículo 12
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte la tasa por prestación del servicio de Alcantarillado municipal así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA FISCAL REGULADORA DE LA TASA POR CELEBRACION DE MATRIMONIO CIVIL
Artículo 1. Fundamento y naturaleza
En uso de las facultades concedidas por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases de Régimen Local, y de conformidad con lo dispuesto en los artículos 15 a 19 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, el Ayuntamiento de Alameda del Valle establece la tasa por la celebración de matrimonios civiles, que se regirá por la presente ordenanza, cuyas normas atienden a lo previsto en el artículo 57 del citado Real Decreto Legislativo 2/2004.
Artículo 2. Hecho Imponible
1. Constituye el hecho imponible de la tasa la actividad administrativa desarrollada con motivo de la celebración de matrimonios civiles, ante la Alcaldía-Presidencia o concejal en quien delegue, que se soliciten de conformidad con lo previsto en el artículo 239 del Reglamento del Registro Civil, modificado por el Real Decreto 1917/1986, de 19 de agosto.
2. Asimismo, constituye el hecho imponible de la tasa la utilización privativa del salón de plenos o cualquier otro local o espacio patrimonio del Ayuntamiento para la celebración de matrimonio civil.
Artículo 3. Sujeto pasivo
1. Son sujetos pasivos contribuyentes los contrayentes que, conjunta o individualmente, soliciten la prestación del servicio de celebración de matrimonio civil ante el Alcalde-Presidente o concejal en quien delegue, conforme a lo dispuesto en los artículos 49, 51 y demás concordantes de la Ley 35/1994, de 23 de diciembre, de modificación del Código civil en materia de autorización del matrimonio civil por los Alcaldes.
2. Se consideran también sujetos pasivos los contrayentes que, conjunta o separadamente, solicitan al Juez o secretario de paz la celebración de matrimonio civil, siempre que se utilice para el evento el salón de plenos de la Casa Consistorial o cualquier otro local o inmuebles propiedad del Ayuntamiento.
Artículo 4. Beneficios fiscales
Estarán exentos del pago de la presente tasa, los matrimonios que se celebren en el Juzgado de Paz de Alameda del Valle, cuando al menos uno de los contrayentes se encuentre empadronado en este Ayuntamiento a la fecha de celebración del mismo.
Artículo 5. Cuotas tributarias
— Por cada matrimonio civil que se celebra de lunes a viernes no festivos: 100,00 euros
— Por cada matrimonio civil que se celebre en sábado o día festivo: 200,00 euros
Artículo 6. Normas de gestión
1. El acto de la celebración se desarrollará ante el Juez de Paz, el Alcalde o el concejal en quien delegue.
2. La celebración se desarrollará en el salón de plenos del Ayuntamiento o en el lugar previamente designado al efecto por resolución de la Alcaldía o decisión del Juez de paz y habilitado a tal fin.
3. Los días y horas establecidos para la celebración de los matrimonios serán fijados de común acuerdo por la autoridad celebrante y los contrayentes.
4. Cuando por decisión de los contrayentes el Alcalde se vea obligado en delegar en algún concejal, serán por cuenta de éstos los gastos inherentes a la publicación del decreto en el “Boletín Oficial” correspondiente.
Artículo 7. Devengo
Se devenga la tasa y nace la obligación de contribuir en el momento que se presente ante la Administración Municipal la solicitud de celebración de matrimonio civil.
Artículo 8. Declaración e ingreso
1. De acuerdo con lo dispuesto en el artículo 27 del Real Decreto Legislativo, 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, la presente tasa se exigirá en régimen de autoliquidación.
2. Los sujetos pasivos que soliciten la prestación del servicio de celebración de matrimonio civil deberán acompañar a la solicitud justificante acreditativo de haber satisfecho la declaración-autoliquidación en impreso habilitado al efecto.
3. No se prestará el servicio solicitado sin que se haya efectuado el pago correspondiente.
Artículo 9. Devoluciones
Cuando por causas no imputables a los sujetos pasivos el servicio público no se preste, procederá la devolución del importe correspondiente, de acuerdo con lo dispuesto en el artículo 26.3 del Real Decreto Legislativo 2/2004, de 5 de marzo, ya mentado.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte la tasa por celebración del matrimonio civil así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.”
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA FISCAL REGULADORA DE LA TASA DE EXPEDICION DE DOCUMENTOS ADMINISTRATIVOS
Artículo 1. Fundamento y naturaleza
En uso de las facultades concedidas por los artículos 133.2 y 142 de la Constitución, y por el artículo 106.1 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases de Régimen Local, y de conformidad con lo dispuesto en los artículos 57 y 15 a 19 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de a Ley Reguladora de las Haciendas Locales, este Ayuntamiento establece la tasa por expedición de documentos administrativos que se regirá por la presente ordenanza, cuyas normas se ajustan a las disposiciones contenidas en los artículos 20 a 27 del Real Decreto Legislativo 2/2004 ya mentado, y con carácter subsidiario, a los preceptos de la Ley 8/1989, de 13 de abril, de Tasas y Precios Públicos.
Artículo 2. Hecho Imponible
Constituye el hecho imponible de la tasa de la actividad administrativa desarrollada con motivo de la tramitación, provocada por el particular o que resulta beneficiosa, aunque no medie solicitud expresa, de aquellos documentos que expida y de expedientes que entienda la Administración o las autoridades municipales relacionados en el cuadro de tarifas del artículo 7 de la presente ordenanza.
Artículo 3. Sujeto pasivo
Son sujetos pasivos contribuyentes las personas físicas, jurídicas y cualesquiera otros obligados a los que se refiere el artículo 35 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que soliciten, provoquen o en cuyo interés redunde la tramitación del documento o expediente de que se trate.
Artículo 4. Responsables
1. Responderán solidariamente de las obligaciones tributarias del sujeto pasivo las personas físicas y jurídicas a que se refiere el artículo 42 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
2. Serán responsables subsidiarios las personas o entidades a que hace alusión el artículo 43 de la Ley general Tributaria, los administradores de las sociedades y los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, en los supuestos y con el alcance que señala el artículo 40 de la Ley General Tributaria.
Artículo 5. Exenciones subjetivas
1. Gozarán e exención subjetiva al amparo de lo preceptuado en el artículo 24.4 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, la expedición de documentos cuando afecten directamente a personas acogidas a beneficencia o que gocen del beneficio de justicia gratuita, en cuanto a las certificaciones relativas a hechos o materias objeto de litigio en el que se hayan acogido a dicho beneficio.
2. Asimismo, no se exigirá la tasa por la expedición de las certificaciones que, a instancia de funcionario, personal laboral o político, se expidan por el Ayuntamiento para incorporación a expedientes que tramiten o tengan relación con la Administración Municipal.
Igualmente, el personal de referencia no vendrá obligado al pago de la tasa por derechos de acceso a pruebas selectivas convocadas por el Ayuntamiento o Patronatos Municipales para la promoción interna.
Artículo 6. Cuota tributaria
1. La cuota tributaria se determinará por un tanto por ciento o cantidad fija señalada, según la naturaleza de los documentos o expedientes a tramitar, de acuerdo con la tarifa del artículo siguiente.
2. Las cuotas resultantes por aplicación de las tarifas se incrementarán en un 50 por 100 cuando los interesados solicitasen con carácter de urgencia la tramitación de los expedientes que motivasen el devengo.
Artículo 7. Cuadro de tarifas
La tarifa a que se refiere el artículo anterior se estructura en los epígrafes que a continuación se indican:
1. Epígrafe 1. Copia de documentos
Por cada fotocopia en papel formato DIN A-4 en blanco y negro: 0,20 euros.
Por cada fotocopia en papel formato DIN A-3 en blanco y negro: 0,40 euros.
Por cada fotocopia en papel formato DIN A-4 en color: 1 euros.
Por cada fotocopia en papel formato DIN A-3 en color: 3 euros.
2. Epígrafe 2. Certificaciones
Por el bastanteo de poderes que hayan de surtir efecto en las oficinas municipales: 30,00
Expedición de certificados de empadronamiento: 1,00
Certificados de residencia, convivencia y otros similares: 1.50
Diligencia de compulsa de documentos, por cada hoja: 0,30
(En el caso de documentos presentados para procesos selectivos del Ayuntamiento, la compulsa tendrá carácter gratuito)
Certificación de documentos o acuerdos municipales de menos de cinco años: 3,00 euros.
Certificación de documentos o acuerdos municipales de más de cinco años: 6,00 euros.
Certificación de documentos o acuerdos municipales de más de diez años: 6,00 euros.
Certificado de legalidad y antigüedad de fincas: 10,00 euros.
Expedición de certificaciones del pago de las liquidaciones de ingresos municipales:
a) Si el pago a acreditar se produjo en el mismo ejercicio de la solicitud: 2,00€
b) Si el pago se produjo dentro de los dos ejercicios anteriores: 4,00€
c) Si el pago se remonta a un ejercicio fuera de la presente escala: 6,00€
Epígrafe 3. Informes
Informes técnicos, investigación o comprobación en campo: 30,00 euros.
Informes Técnicos sobre ruina y ruidos: 60,00 euros.
Informes sobre regulaciones de linderos, emplazamientos o límites que precise el ejercicio de una actividad económica: 20,00 euros.
Informes urbanísticos: 20,00 euros.
Epígrafe 4. Consultas
Avance de liquidaciones de los tributos locales: 10,00 euros.
Epígrafe 5. Documentos relativos a servicios de Urbanismo
Cédulas urbanísticas:
a) Suelo urbano: 20,00 euros.
b) Suelo urbanizable: 15,00 euros.
c) Suelo no urbanizable: 9,00 euros.
d) Sistemas generales: 6,00 euros.
Por la tramitación y expedición de documentos acreditativos de la aprobación de figuras de desarrollo o ejecución de planeamiento, tales como planes parciales, especiales o de reforma interior, estudios de detalle, proyectos de reparcelación, proyectos de urbanización, etcétera:
a) Para ámbitos de menos de 10 viviendas, según previsión del planeamiento: 120 euros.
b) Para ámbitos de 10 a 30 viviendas, según previsión en planeamiento: 240 euros.
c) Para ámbitos de 31 viviendas en adelante, según previsión en planeamiento: 700 euros.
Epígrafe 6. Expediente de tramitación de autorizaciones, cambio de titularidad de licencias y expedición de carteles
Cambio de titularidad de licencia de obras mayores: 50,00 euros.
Cambio de titularidad en licencias de apertura (o funcionamiento): 20,00 euros.
Por cada expedición de carteles en locales y establecimientos regulados por la Ley de Espectáculos Públicos y Actividades Recreativas: 150,00 euros.
Epígrafe 7. Tasas de derecho de acceso a pruebas selectivas convocadas por el Ayuntamiento
Grupo A o equivalente:
a) Con test psicotécnico: 20,00 euros.
b) Sin test psicotécnico: 15,00 euros.
Grupo B o equivalente:
a) Con test psicotécnico: 20,00 euros.
b) Sin test psicotécnico: 15,00 euros.
Grupo C o equivalente:
a) Con test psicotécnico: 20,00 euros.
b) Sin test psicotécnico: 15,00 euros.
Grupo D o equivalente:
a) Con test psicotécnico: 20,00 euros.
b) Sin test psicotécnico: 15,00 euros.
Grupo E o equivalente: 15,00 euros.
Epígrafe 8. Tasas por la interposición de fax desde el fax municipal a números nacionales. Se cobrarán los dos conceptos siguientes:
Por establecimiento de llamada según tarifas oficiales del operador telefónico municipal, no pudiendo ser inferior a 0,15 euros.
Por minuto de llamada según tarifas oficiales del operador telefónico municipal en el momento de la interposición del fax..
Epígrafe 9. Tasa por la obtención de certificado gráfico y descriptivo desde el PIC municipal.
Por cada certificación solicitada: 2,00 euros.
Artículo 8. Devengo
Se devengará la tasa y nace la obligación de contribuir cuando se presente la solicitud que inicie la tramitación de los documentos y expedientes sujetos al tributo o, en su caso, cuando tengan lugar las circunstancias que provoquen la actuación municipal de oficio o cuando ésta se inicie sin previa solicitud del interesado, pero redunde en su beneficio.
Artículo 9. Declaración e ingreso
1. La tasa por expedición de documento se exigirá en régimen de autoliquidación siempre que el importe de la misma sea igual o superior a 12 euros, debiendo acreditar el sujeto pasivo, en el momento de presentar la solicitud, el ingreso del importe total estimado de la deuda a cuenta de la correspondiente liquidación.
El resto de las tasas podrá satisfacerse en metálico con el correspondiente recibí de la corporación.
2. Los escritos recibidos por los conductos a que hace referencia el artículo 70 de la Ley 30/1992, de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común, que no vengan debidamente reintegrados, serán provisionalmente admitidos, pero no se les dará curso sin que se subsane la deficiencia, a cuyo fin se requerirá al interesado para que en el plazo de diez días naturales abone las cuotas correspondientes, con el apercibimiento de que transcurrido dicho plazo sin efectuarlo se tendrán los escritos por no presentados y archivada la solicitud.
3. Las certificaciones o documentos que expida la Administración Municipal en virtud de oficio de Juzgados o Tribunales para toda clase de pleitos, no se entregarán ni remitirán sin que previamente se haya satisfecho la correspondiente cuota tributaria.
Artículo 10. Infracciones y sanciones
En todo lo relativo a los sujetos infractores, la calificación de infracciones tributarias, así como de las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto en los artículos 181 y siguientes de la Ley General Tributaria.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte la expedición de documentos administrativos así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.”
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA FISCAL REGULADORA DE LA TASA POR LICENCIAS URBANÍSTICAS
Artículo 1. Fundamento y naturaleza
En uso de las facultades concedidas por los artículos y 142 de la Constitución; por el artículo 106 de la Ley 7/1985, de 2 de abril, Reguladora de las Bases de Régimen Local, y de conformidad con lo dispuesto en los artículos 15 al 19 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, este Ayuntamiento establece la tasa por licencias urbanísticas que se regirá por la presente ordenanza fiscal, cuyas normas atienden a lo prevenido en el artículo 57 del citado Real Decreto 2/2004.
Art. 2. Hecho imponible
1. Constituye el hecho imponible de la tasa la actividad de los servicios técnicos y administrativos previos a la concesión de la licencia, para la realización de cualquier ocupación, obra, instalación o para la primera utilización y ocupación de edificios e instalaciones en general, a que se refiere el artículo 151 de la Ley 9/2001, de 17 de julio, del Suelo de la Comunidad de Madrid.
2. Las construcciones, instalaciones y obras sujetas a licencia urbanística que constituyen el hecho imponible de esta tasa, se clasifican, a efectos de tributación en los siguientes grupos:
a) Obras, instalaciones y construcciones en general, incluidas demoliciones.
b) Modificación de proyecto durante la ejecución de la obra.
c) La primera utilización y ocupación de los edificios o instalaciones.
d) Legalización de construcciones e instalaciones.
e) Modificación del uso de los edificios e instalaciones
f) Parcelaciones y reparcelaciones urbanas.
g) Segregaciones y agrupaciones de fincas no urbanas.
h) Colocación de carteles de propaganda visibles desde la vía pública, en terrenos de propiedad privada o pública.
3. No estarán sujetas a esta tasa las obras de mero ornato, conservación y reparación que se realicen en el interior.
4. Tratándose de carteles a instalar sobre terrenos de uso o servicio público, la tasa que se liquide como consecuencia de la concesión de la licencia es independiente de la tasa o del canon de concesión que, conforme a los preceptos legales en vigor, acuerde el Ayuntamiento exigir por la ocupación de tales terrenos.
Art. 3. Sujeto pasivo
Son sujetos pasivos contribuyentes las personas físicas o jurídicas y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que sean propietarios, poseedores o, en su caso, arrendatarios de los inmuebles en los que hayan de realizarse las construcciones o instalaciones o se ejecuten las obras.
2. En todo caso, tendrán las condición de sustitutos del contribuyente los constructores y contratistas de las obras.
Art. 4. Responsables
1. Responderán solidariamente de las obligaciones tributarias del sujeto pasivo las personas físicas o jurídicas a que se refiere el artículo 41 y siguientes de la Ley 58/2003, de 17 de diciembre, General Tributaria.
2. Serán responsables subsidiarios los administradores de las sociedades y los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, en los supuestos y con el alcance que señala el artículo 43 de la Ley General Tributaria.
Art. 5. Base imponible
Constituye la base imponible de la tasa:
a) En el supuesto de obras, instalaciones y construcciones en general, incluidas demoliciones, la base imponible está constituida por el coste efectivo de las obras, estableciéndose como coste mínimo el presupuesto de ejecución que figure en el proyecto, siempre que haya sido debidamente visado por el Colegio Oficial de Arquitectos competentes, con las correspondientes actualizaciones. Si éstas no se realizasen, el Ayuntamiento de oficio, procederá a su actualización.
b) En el caso de modificación de proyecto durante la ejecución de la obras se gravará con una cuota fija.
c) En el supuesto de la primera utilización y ocupación de los edificios o instalaciones, la base imponible está constituida por el coste efectivo de las obras, estableciéndose como coste mínimo el presupuesto de ejecución que figure en el proyecto, siempre que haya sido debidamente visado por el Colegio Oficial de Arquitectos competente, con las correspondientes actualizaciones. Si estas no se realizasen, el Ayuntamiento de oficio, procederá a su actualización.
d) En el caso de legalización de construcciones e instalaciones, la base imponible está constituida por el coste efectivo de las obras, estableciéndose como coste mínimo el presupuesto de ejecución que figure en el proyecto, siempre que haya sido debidamente visado por el Colegio Oficial de Arquitectos competente, con las correspondientes actualizaciones. Si éstas no se realizasen, el Ayuntamiento, de oficio, procederá a su actualización.
e) En el supuesto de modificación del uso de los edificios e instalaciones, se gravará con una cuota fija.
f) En el caso de parcelaciones y reparcelaciones urbanas, la base imponible será la superficie en metros cuadrados.
g) En el supuesto de segregaciones y agrupaciones de fincas no urbanas, la base imponible será la superficie en metros cuadrados.
h) En el caso de colocación de carteles de propaganda visibles desde la vía pública, en terrenos de propiedad privada o pública, la base imponible será la superficie del cartel en metros cuadrados.
Art. 6. Cuota tributaria
1. La cuota tributaria resultará de aplicar a la base imponible los siguientes tipos de gravamen:
a) En el supuesto de obras, instalaciones y construcciones en general, incluidas demoliciones, será el 1,5 por 100.
b) En el caso de modificación de proyecto durante la ejecución de la obra, se gravará con una cuota fija de 60 euros.
c) En el supuesto de la primera utilización y ocupación de los edificios o instalaciones, será el 1 por 100.
d) En el caso de legalización de construcciones e instalaciones, será el 2,5% del presupuesto de legalización.
e) En el supuesto de modificación del uso de los edificios e instalaciones, se gravará con una cuota fija de 40 euros.
f) En el caso de parcelaciones y reparcelaciones urbanas, será de 600,00 euros.
g) En el supuesto de segregaciones y agrupaciones de fincas, será de 60€ por finca resultante de la segregación.
h) En el caso de colocación de carteles de propaganda visibles desde la vía pública en terrenos de propiedad privada o pública (por metro cuadrado de superficie o fracción que tenga el anuncio, cartelera o bastidor cuya licencia de colocación se solicite y conceda), 18 euros por metro cuadrado.
2. La caducidad de la licencia de conformidad con las normas de edificación determinará, asimismo, la pérdida de la tasa satisfecha por ella.
3. No obstante lo preceptuado en los artículos anteriores, la cuota a satisfacer por licencia no será inferior, en ningún caso, a la cantidad de 9 euros, que se señala como imposición mínima.
Art. 7. Exenciones y bonificaciones
No se concederán exención ni bonificación alguna en la exacción de la tasa.
Art. 8. Devengo
1. Se devenga la tasa y nace la obligación de contribuir cuando se inicie la actividad municipal que constituye su hecho imponible. A estos efectos se entenderá iniciada dicha actividad en la fecha de presentación de la oportuna solicitud de la licencia urbanística, si el sujeto pasivo formulase expresamente ésta.
2. Cuando las obras se hayan iniciado o ejecutado sin haber obtenido la oportuna licencia, la tasa se devengará cuando se inicie efectivamente la actividad municipal conducente a determinar si la iniciación del expediente administrativo que pueda instruirse para la autorización de estas obras o su demolición si no fueran autorizables.
3. La obligación de contribuir, una vez nacida, no se verá afectada en modo alguno por la concesión de la licencia, condicionada a la modificación del proyecto presentado, ni por la renuncia o desistimiento del solicitante una vez concedida la licencia.
Art. 9. Régimen de liquidación o ingreso
1. La personas interesadas en la obtención de una licencia urbanística vendrán obligadas previamente a la recepción del permiso administrativo en sí, a realizar el ingreso de la presente tasa en la Tesorería Municipal o en las entidades colaboradoras, previa liquidación practicada y notificada por los servicios administrativos del Ayuntamiento. En ningún caso se entregará al peticionario el documento de licencia urbanística si, con carácter previo, no se justifica haber realizado el pago de la tasa correspondiente.
2. La tasa será objeto de liquidación provisional una vez concedida la licencia, fijándose sobre la base imponible definida según lo establecido en el artículo 5. Una vez finalizadas las obras, la Administración municipal podrá comprobar la realidad de los elementos declarados que dieron lugar a la liquidación provisional practicada, y a la vista del coste real y efectivo de las obras, una vez terminadas, practicará la liquidación definitiva que proceda, con deducción de lo, en su caso, ingresado en provisional.
Art. 10. Infracciones y sanciones
En todo lo relativo a la calificación de infracciones tributarias, así como de las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto en los respectivos artículos de la Ley General Tributaria y disposiciones de desarrollo.
Art. 11. Derecho supletorio
Para lo no prevista en esta ordenanzas, se estará a lo dispuesto en el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales; las demás disposiciones reguladoras del régimen local; la Ley 58/2003, de 17 de diciembre, General Tributaria y las disposiciones que la desarrollen y complementen.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte laa tasas por concesión de licencia urbanística así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.”
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA REGULADORA DE LA TASA POR OCUPACION DE TERRENOS DE USO PÚBLICO CON MATERIALES DE CONSTRUCCION Y ESCOMBROS, CON MESAS Y SILLAS Y CON PUESTOS AMBULANTES DEL MERCADILLO
Art. 1. Fundamento y régimen
Este Ayuntamiento, conforme a lo autorizado por el artículo 106 de la Ley 7/85 de 2 de abril, Reguladora de las Bases de Régimen Local y de acuerdo con lo previsto en el artículo 20.3.1) de la Ley 39/88 de 28 de diciembre, Reguladora de las Haciendas Locales, establece la Tasa por ocupación de terrenos de uso público con materiales de construcción y escombros, con mesas y sillas, con puestos ambulantes del mercadillo y otros elementos análogos con finalidad lucrativa, que se regulará por la presente Ordenanza, redactada conforme a lo dispuesto en el artículo 18 de la Ley 39/88 citada.
Artículo 2. Hecho imponible
Constituye el hecho imponible de esta tasa el aprovechamiento de las vías y terrenos de uso público mediante la ocupación con escombros, materiales de construcción, mesas, sillas, veladores, puestos ambulantes y cualesquiera otros elementos de naturaleza análoga con finalidad lucrativa.
Art. 3. Devengo
1. El devengo de la tasa reguladora de esta Ordenanza nace:
a) Tratándose de autorizaciones de nuevos aprovechamientos de la vía pública, en el momento de solicitar la correspondiente licencia, o desde el momento en que se inicie el uso privativo o aprovechamiento especial, si se procedió sin autorización, o si ésta se concede mediante licitación pública.
b) Tratándose de concesiones de aprovechamientos ya autorizados y prorrogados, el día uno de enero de cada año.
2. El ingreso de las cantidades devengadas tendrá carácter de depósito previo, de conformidad con lo dispuesto en el artículo 26.1 a) de la Ley 38/1988, de 28 de diciembre, quedando elevado a definitivo al concederse la licencia correspondiente.
Art. 4. Sujetos pasivos
Serán sujetos pasivos los contribuyentes, las personas físicas o jurídicas, así como las entidades a que se refiere el artículo 33 de la Ley General Tributaria, a quienes se autorice para efectuar el aprovechamiento especial del dominio público local.
Artículo 5. Base imponible y liquidable
Se tomará como base imponible el valor de la superficie ocupada, computada en metros cuadrados o fracción, salvo en aquellos casos que por el carácter transitorio del aprovechamiento, se tendrá en cuenta el número de elementos colocados.
Artículo 6. Cuota tributaria
La cuota tributaria se determinara por aplicación de las siguientes tarifas:
1. Ocupación con materiales de construcción, escombros, andamios, vallas y elementos análogos,
Durante los dos primeros meses: Exento
Durante el 3º y 4º mes de ocupación: 2,00euros/m2/mes
5º mes incluido, en adelante: 6,00euros/m2/mes
2. Ocupación en terrazas con veladores, mesas y sillas.
Por temporada de 1 de marzo al 31 de octubre: 150,00 euros/ mesa
Por todo el año: 200,00 euros/mesa
Por día: 1euros/mesa/día
Ocupación con puestos ambulantes del mercadillo:
1m2: 2,00 euros/m2/día
4. Ocupación con otros elementos de naturaleza análoga a los anteriores:
1 m2: 2,00 euros/m2/día
Artículo 7. Declaración de ingreso y gestión.
1. Las cantidades exigibles con arreglo a la tarifa se liquidarán por cada aprovechamiento solicitado o realizado y serán irreducibles por los períodos naturales de tiempo señalados en los respectivos epígrafes, salvo que proceda el prorrateo conforme a lo establecido en el artículo 26.2 de la Ley 39/1988, de Haciendas Locales.
2. Las personas o entidades interesadas en la concesión de aprovechamiento regulados en esta Ordenanza deberán solicitar previamente la correspondiente licencia, realizar el depósito previo a que se refiere el artículo 3.2., y formular declaración en la que conste la superficie del aprovechamiento y los elementos que se van a instalar, así como un plano detallado de la superficie que se pretende ocupar y de su situación dentro del municipio.
3. Los servicios técnicos de este Ayuntamiento comprobarán e investigarán las declaraciones formuladas por los interesados, concediéndose las autorizaciones de no encontrar diferencias con las peticiones de licencias; si se dieran diferencias, se notificarán las mismas a los interesados, y se girarán, en su caso, las liquidaciones complementarias que procedan, concediéndose las autorizaciones una vez subsanadas las diferencias por los interesados y, en su caso, realizados los ingresos complementarios que procedan.
4. En caso de denegarse las autorizaciones, los interesados podrán solicitar a este Ayuntamiento la devolución del importe ingresado.
5. No se consentirá la ocupación de la vía pública hasta que se haya abonado el depósito previo a que se refiere el artículo 3.2 y se haya obtenido la correspondiente licencia por los interesados. El incumplimiento de este mandato podrá dar lugar a la no concesión de la licencia sin perjuicio del pago de la tasa y de las sanciones y recargos que procedan.
6. Si no se ha determinado con exactitud la duración del aprovechamiento, una vez autorizada la ocupación se entenderá prorrogada mientras no se acuerde su caducidad por la Alcaldía o se presente baja justificada por el interesado o por sus legítimos representantes en caso de fallecimiento.
7. La presentación de la baja surtirá efecto a partir del día primero del mes siguiente al de su presentación. Sea cual sea la causa que se alegue de contrario, la no presentación de la baja determinará la obligación de continuar abonando la tasa.
8. Las autorizaciones tendrán carácter personal y no podrán ser cedidas o subarrendadas a terceros. El incumplimiento de este mandato dará lugar a la anulación de la licencia.
9. Las autorizaciones y licencias concedidas estarán sometidas a la inspección municipal en cualquier momento y si se comprobase que la ocupación es superior a la autorizada, cada metro cuadrado en exceso se abonará al 200 por ciento de la tarifa establecida.
Artículo 8. Responsables
1. Serán responsables solidariamente de las obligaciones tributarias establecidas en esta Ordenanza toda persona causante o colaboradora en la realización de una infracción tributaria. En los supuestos de declaración consolidada, todas las sociedades integrantes del grupo serán responsables solidarias de las infracciones cometidas en este régimen de contratación.
2. Los copartícipes o cotitulares de las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado, susceptible de imposición, responderán solidariamente y en proporción a sus respectivas participaciones de las obligaciones tributarias de dichas entidades.
3. Serán responsables subsidiarios de las infracciones simples y de la totalidad de la deuda tributaria en caso de infracciones graves cometidas por las personas jurídicas, los administradores de aquellas que no realicen los actos necesarios de su incumbencia, para el cumplimiento de las obligaciones tributarias infringidas, consintieran en el incumplimiento por quienes dependan de ellos o adopten acuerdos que hicieran posibles las infracciones. Asimismo, tales administradores responderán subsidiariamente de las obligaciones tributarias que estén pendientes de cumplimientos por las personas jurídicas que hayan cesado en sus actividades.
4. Serán responsables subsidiarios los síndicos, interventores o liquidadores de quiebras, concursos, sociedades y entidades en general, cuando por negligencia o mal fe no realicen las gestiones necesarias para el total cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones y que sean imputables a los respectivos sujetos pasivos.
Artículo 9. Exenciones, reducciones y demás beneficios legalmente aplicables
De conformidad con lo dispuesto en el artículo 9 de la Ley 39/88 de 28 de diciembre, no se reconoce beneficio tributario alguno, salvo los que sean consecuencia de lo establecido en los Tratados o Acuerdos Internacionales o los previstos en normas con rango de Ley.
El Estado, las comunidades autónomas y las entidades Locales, no estarán obligados al pago de las tasas por utilización privativa o aprovechamiento especial del dominio público por los aprovechamientos inherentes a los servicios públicos de comunicaciones que exploten directamente y por todos los que inmediatamente interesen a la seguridad ciudadana o a la defensa nacional.
Artículo 10. Indemnizaciones por deterioro o destrucción del dominio público local
Cuando la utilización privativa o el aprovechamiento especial a que refiere esta Ordenanza lleven aparejada la destrucción o deterioro del dominio público local, el beneficiario, sin perjuicio del pago de la tasa a que hubiere lugar, estará obligado al reintegro del coste total de los respectivos gastos de reconstrucción o reparación y al depósito previo de su importe.
Si los daños fueran irreparables, la entidad será indemnizada en cuantía igual al valor de los bienes destruidos o el importe del deterioro de los dañados.
No procederá la condonación total ni parcial de las indemnizaciones y reintegros a que se refiere el presente artículo.
Artículo 11. Infracciones y sanciones tributarias
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en esta Ordenanza, se estará a lo dispuesto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte la instalación de terrazas y veladores en suelo público local así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA REGULADORA DE LA TASA POR ABASTECIMIENTO DE AGUA
Artículo 1. Fundamento y ámbito de la aplicación
1. De conformidad con lo dispuesto en el artículo 58 de la Ley 39/1988 Reguladora de las Haciendas Locales y 106 de la Ley 7/85 de 2 de abril Reguladora de las Bases de Régimen Local, se modifica por este Ayuntamiento la regulación de la tasa por el abastecimiento domiciliario de agua potable, que se regirá por la presente Ordenanza, los artículos 20 a 27 de la Ley 39/1988 y, supletoriamente por la Ley 8/1989 de 13 de abril de Tasas y Precios Públicos.
2. La presente ordenanza será de aplicación en el casco urbano de Alameda del Valle.
Artículo 2. Hecho imponible
Constituye el hecho imponible de la presente tasa la prestación del servicio público de abastecimiento de agua potable. A estos efectos se distinguen tres tipos de usos:
a) Usos domésticos o de primer orden, entendiéndose como tales todas las aplicaciones que se den al agua para atender las necesidades de la vida e higiene privada, como son, la bebida, la preparación de alimentos y la limpieza personal y doméstica.
b) Usos industriales o de segundo orden, entendiéndose como tales el suministro a cualquier local que no tenga la consideración de vivienda, sea cualquiera el tipo de actividad o industria que se ejerza en él. En particular, tienen la consideración de usos industriales el suministro de agua para restaurantes, bares, hoteles y casas rurales, así como cualquier otro tipo de industrias permitidas dentro del casco urbano por las Normas Subsidiarias de Planeamiento Urbanístico vigentes en este municipio.
c) Usos de tercer orden, entendiéndose como tales cualquier aplicación que se pueda dar al agua en parcelas no edificadas y que no se encuentren comprendidos en las letras a) y b).
Artículo 3. Sujetos pasivos y responsables
1. Es sujeto pasivo de la tasa en concepto de contribuyente toda persona física o jurídica y las entidades a que se refiere el artículo 33 de la Ley General Tributaria que resulten beneficiadas por el servicio.
2. En el caso de que la propiedad de la finca pertenezca a una persona y el disfrute a otra, tendrá la consideración de sujeto pasivo el titular del disfrute.
3. En el caso del apartado anterior será solidariamente responsable del pago de las deudas tributarias el titular de la propiedad.
Artículo 4º. Exenciones y bonificaciones
Quedarán exentos del pago de este tributo el Estado, la Comunidad Autónoma y provincia a que este municipio pertenece, así como cualquier otra entidad de derecho Público para fines de la seguridad ciudadana o la defensa nacional.
Artículo 5º. Cuota tributaria
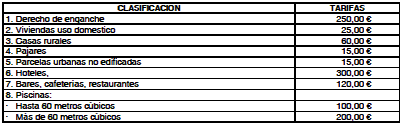
Artículo 6. Devengo
La obligación de contribuir en el caso de nuevas acometidas o enganches nace desde el momento en que se solicite la acometida.
La obligación de contribuir periódicamente por el consumo del agua nace desde que se inicie la prestación del servicio.
Artículo 7. Gestión
1. Todos los usuarios quedan obligados a proveerse del correspondiente contador, a su costa, y adquiriendo la propiedad del mismo, de acuerdo con las condiciones fijadas en el Reglamente del Servicio de Suministro de Agua Potable a domicilio.
2. Todos los años se aprobará el Padrón Municipal de Contribuyentes. Las altas y bajas se solicitarán directamente a este Ayuntamiento, comunicando, comunicando éste su resolución a los solicitantes, entendiéndose notificados a partir de la inclusión, por la simple aprobación anual del Padrón, la que se publicará en el Tablón de Anuncios del Ayuntamiento durante el plazo legal.
3. El cobro de los recibos, según los mínimos establecidos se realizará anualmente. En los bloques de viviendas en los que exista un contador general, para el cálculo de la cantidad mínima por vivienda se tendrá en cuenta el número de viviendas existentes en dicho bloque.
4. La administración y cobro de la tasa por abastecimiento de agua potable, se llevará a cabo por el Ayuntamiento o por los servicios de recaudación de él dependientes. Pudiendo optar el usuario por la domiciliación de los recibos en una cuenta bancaria.
5. Finalizado el plazo voluntario de pago, se exigirán por el procedimiento administrativo de apremio, por los servicios que a tal efecto tenga establecido el Ayuntamiento, el pago de las deudas por esta tasa.
Artículo 8. Partidas fallidas
Se considerarán partidas fallidas o créditos incobrables las cuotas que no hayan podido hacerse efectivas por el procedimiento de apremio, para cuya declaración se formulará el preceptivo expediente de acuerdo con lo previsto en el vigente Reglamente General de Recaudación.
Artículo 9º. Infracción y Sanciones Tributarias
En todo lo relativo a la calificación de infracciones tributarias y sanciones, además de lo previsto en los artículos 77 y siguientes de la Ley General Tributaria y demás normativa aplicable.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la ordenanza hasta ahora vigente, que regulase en todo o en parte el abastecimiento de agua potable en el municipio así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.”
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
ORDENANZA REGULADORA DE TERRAZAS DE MESAS Y VELADORES EN ALAMEDA DEL VALLE EN SUELO PUBLICO MUNICIPAL
Artículo 1. Objeto
La presente Ordenanza tiene por objeto establecer el régimen jurídico aplicable a la instalación y funcionamiento de las terrazas de mesas y veladores en suelo público, así como el establecimiento de la tasa municipal por la instalación de los mismos.
Artículo 2. Tipos de instalaciones autorizables
A los efectos de esta Ordenanza, las terrazas de mesas y veladores son las instalaciones formadas por mesas, sillas, sombrillas, toldos, celosías, jardineras y otros elementos de mobiliario urbano móviles y desmontables, que desarrollan su actividad de forma anexa o accesoria a todos los establecimientos hosteleros. Sólo podrán realizar la misma actividad y expender los mismos productos que el establecimiento del que depende. Estas instalaciones podrán ubicarse en suelo público o privado.
Artículo 3. Autorizaciones
1. La implantación de estas instalaciones requiere la previa obtención de licencia municipal en los términos previstos en esta Ordenanza. El documento de la licencia o concesión y su plano de detalle, deberán encontrarse en el lugar de la actividad, bien visibles para los usuarios y vecinos, y a disposición de los agentes de la autoridad que la reclamen.
2. La licencia deberá incluir, al menos, el número máximo de mesas y sillas autorizadas, las dimensiones del espacio sobre el que se autoriza, su situación y relación de toldos, sombrillas, celosías y jardineras autorizados. También se incluirá el horario de apertura y cierre. En todo caso adjunto a la licencia deberá figurar copia del plano de detalle de la terraza que sirvió de base a la licencia, debidamente sellado, y rubricado por el técnico que realizó la propuesta favorable, con el visto bueno del Consistorio.
3. Cuando concurran circunstancias de interés público que impidan la efectiva utilización del suelo para el destino autorizado en la correspondiente licencia, tales como obras, acontecimientos públicos, situaciones de emergencia o cualquiera otras, aquella quedará sin efecto durante el tiempo necesario hasta que se extinga aquella circunstancia.
4. Las licencias quedan condicionadas a posibilitar la utilización o reparación de las bocas de riego, tapas y registros y otras instalaciones que estuviesen en su área de ocupación.
Artículo 4. Carencia de derecho prexistente
En virtud de las notas de inalienabilidad e imprescriptibilidad de los bienes de dominio público, la mera concurrencia de los requisitos necesarios para que la ocupación pueda ser autorizada no otorga derecho alguno a la obtención de la licencia. El Ayuntamiento, considerando todas las circunstancias reales o previsibles, tendrá la plena libertad para conceder o denegar la licencia, en caso de denegación previamente se habrá puesto el hecho en conocimiento del pleno de la Corporación, haciendo prevalecer el interés general sobre el particular.
Artículo 5. Horarios y actuaciones individualizadas
1. El horario de funcionamiento de las terrazas, será hasta las veinticuatro horas todos los días de la semana. El horario de montaje e inicio de funcionamiento será a partir de las diez horas.
2. No obstante lo preceptuado en el párrafo anterior, el Ayuntamiento podrá reducir el horario de funcionamiento en cualquier momento, a petición de los vecinos del entorno atendiendo a las circunstancias de índole sociológico, medioambiental o urbanístico que concurran o cuando se haya comprobado que la emisión de ruidos en el ambiente exterior supere lo establecido por la Normativa vigente originando molestias a los vecinos próximos. Cualquier adopción requerirá previa audiencia de los interesados y titular o titulares afectados.
3. Cualquier petición documentada de los vecinos será Informada por los servicios técnicos del Ayuntamiento, abriéndose expediente en el que se dará audiencia a las partes implicadas, dándose traslado del informe emitido y las actuaciones a realizar a los interesados que se hayan personado.
Artículo 6. Limitación de niveles de transmisión sonora
El funcionamiento de las instalaciones expresadas no podrá transmitir al medio ambiente interior y exterior de las viviendas y otros usos residenciales u hospitalarios niveles de ruido superiores a los máximos establecidos en la regulación General de la Comunidad de Madrid.
Artículo 7. Seguro de responsabilidad civil
La póliza de seguro de responsabilidad civil e incendios de que deba disponer el titular del establecimiento deberá extender su cobertura a los posibles riesgos de igual naturaleza que pudieran derivarse del funcionamiento de la terraza.
Artículo 8. Homologaciones y publicidad
1. En las terrazas que se sitúen en suelo público y en las que se instalen en suelo privado que sean claramente visibles desde la vía pública, la instalación de toldos y sombrillas se hará sin que los elementos de sustentación sean fijos anclados al suelo. Deberán ser tubos de acero o aluminio de pequeño diámetro o de sección cuadrada. La estructura de sustentación de toldos tendrá una altura mínima de 2,20 metros y máxima de 3,00 metros, debiéndose retirar en el plazo de una semana una vez que la terraza haya dejado de utilizarse al finalizar la temporada estacional (1 marzo al 31 de octubre). En todo caso, sólo se permitirá el uso de toldos en aceras o calzadas de más de cuatro metros de anchura.
2. Queda prohibida la instalación en las terrazas de parrillas y barbacoas.
Artículo 9. Limpieza, higiene y ornato
1. Los titulares de las licencias deberán mantener las instalaciones y cada uno de los elementos que las componen en las debidas condiciones de limpieza, seguridad y ornato. A tales efectos, estarán obligados a disponer de los correspondientes elementos de recogida y almacenamiento de los residuos que puedan ensuciar el espacio público, siendo responsables el establecimiento autorizado de mantener en perfecto estado de limpieza el espacio dedicado a terraza.
2. Por razones de estética e higiene no se permitirá almacenar o apilar productos, materiales o residuos propios de la actividad junto a las terrazas.
3. Los titulares de licencia para instalación de terraza en la vía pública, están obligados al mantenimiento permanente de limpieza de la zona ocupada por la terraza y a recogerla todos los días al finalizar la jornada, no pudiendo apilar en la vía pública más mesas de las autorizadas.
Artículo 10. Condiciones higiénico sanitarias y de consumo
Serán aplicables a las instalaciones objeto de la presente Ordenanza las disposiciones contenidas en la normativa general reguladora de las condiciones higiénico sanitarias y de protección de los consumidores y usuarios.
Artículo 11. Instalación eléctrica
Las instalaciones de alumbrado se protegerán con un diferencial de alta sensibilidad, no pudiendo emplearse como apoyo el arbolado ni el mobiliario urbano? debiéndose ajustar en todo caso al Reglamento Electrotécnico para Baja Tensión establece en la MI.BT027 para instalaciones en locales mojados. Los conductores quedarán fuera del alcance de cualquier persona, no pudiendo discurrir sobre las aceras ni utilizar el arbolado o el mobiliario urbano como soporte de los mismos. En ningún caso los focos producirán deslumbramiento u otras molestias a los vecinos viandantes o vehículos. Esta instalación deberá ser revisada anualmente por un instalador autorizado que emitirá el correspondiente boletín de conformidad.
Artículo 12. Restricciones por la actividad a la que se adscriba
Solamente se concederá licencia para la instalación de terrazas de mesas y veladores cuando sean anexas o accesorias de una actividad hostelera.
Artículo 13. Condiciones del espacio en el que se pretenda ubicar la terraza
Las terrazas que pretendan instalarse en suelo público deberán cumplir las condiciones siguientes:
1. Para el establecimiento de terrazas en zonas de dominio público local se deberá respetar un ancho de calle que permita el tránsito de vehículos, este ancho de calle tendrá una longitud mínima de 2,50 metros de ancho computados desde el límite de la propiedad situada enfrente del local a instalar la terraza y una longitud máxima de largo coincidente con el límite de fachada del local donde se pretenda instalar la terraza.
2. Alguna de las fachadas del establecimiento deberá dar frente al espacio proyectado para la instalación de la terraza de veladores. No están permitidas las terrazas situadas en la acera de enfrente a la ubicación del local, con excepción de los situados frente a plazas o bulevares.
3. Aun cuando un espacio reúna todos los requisitos para la colocación de una terraza podrá no autorizarse o autorizarse con dimensiones inferiores a las solicitadas si su instalación dificultara de forma notable el tránsito por su especial intensidad, aunque solamente sea en determinadas horas.
Artículo 14. Modalidades de ocupación
La ocupación del suelo público con terrazas de veladores se ajustará a las siguientes modalidades y condiciones:
1. La terraza podrá instalarse fuera de los límites de la fachada del establecimiento, siempre que el propietario de las propiedades adyacentes conceda, por escrito, el oportuno permiso.
2. Queda prohibido el almacenaje de elementos fuera de la mesa de apoyo.
Artículo 15. Condiciones para la instalación de la terraza y de su mobiliario
Los elementos de mobiliario urbano que se instalen estarán sujetos a las siguientes prescripciones:
1. No podrá colocarse en suelo público y privado mobiliario, elementos decorativos o revestimiento de suelos que no estén incluidos expresamente en la licencia.
2. Para cómputo del suelo utilizable, el módulo tipo de velador lo constituye una mesa y cuatro sillas enfrentadas dos a dos. Para mesas cuadradas o redondas de lado o diámetro igual o inferior a 0,80 metros se considerará una superficie de ocupación teórica por cada velador de 2,00 x 2,00 metros. Sólo podrán disponerse, las mesas y sillas, dentro del espacio delimitado por los metros cuadrados concedidos por la autorización municipal.
Las sombrillas deberán tener una altura mínima de su estructura de 2,20 metros y la máxima 3,00 metros. Sólo podrán sujetarse mediante sistemas fácilmente desmontables a anclajes, no pudiéndose fijar mediante anclajes fijos en el suelo. En ningún caso sobresaldrán ni supondrán peligro para los transeúntes cuando se desmonten, ni podrán sobresalir del espacio delimitado por el Ayuntamiento para terraza. No podrá obstaculizarse el acceso a la calzada desde los portales de las fincas ni dificultar la maniobra de entrada o salida de las fincas colindantes.
Queda prohibida la instalación de máquinas expendedoras automáticas, recreativas, de juegos de azar, billares, futbolines o cualquier otra de característica análoga.
La utilización de los servicios públicos no se verá obstaculizada, debiendo dejarse completamente libres para su utilización inmediata, si fuera preciso:
En el período estacional (1 de marzo a 31 de octubre), al terminar el horario de funcionamiento de la terraza, el mobiliario, deberá quedar retirado o recogido y apilado en la menor superficie posible del área de ocupación de la terraza, en el punto que menos influencia tenga para el tránsito y de forma que cause el menor impacto estético en la zona. En caso de utilizar cadenas para la seguridad del mobiliario tendrán que estar recubiertas de un material que evite ruidos en el manejo de las mismas.
Artículo 16. Transmisibilidad
1. Las licencias que se otorguen serán transmisibles conjuntamente con las de los establecimientos. El antiguo y el nuevo titular deberán comunicar esta circunstancia al Ayuntamiento.
2. La explotación de la terraza no podrá ser cedida en ningún caso.
Artículo 17. Período de funcionamiento
La licencia podrá ser solicitada para alguno de los siguientes períodos de funcionamiento:
1. El estacional, que comprenderá desde el 1 de marzo al 31 de octubre.
2. El anual, que se corresponderá con el año natural.
Artículo 18. Vigencia
1. La vigencia de las licencias que se concedan para instalaciones en suelo público.
2. La renovación será automática sí, con dos meses de antelación al correspondiente período de funcionamiento, se presenta:
Documento acreditativo de hallarse al corriente en el pago de la póliza de seguros a que se refiere el artículo 7
Documento acreditativo de hallarse al corriente en el pago de las obligaciones municipales.
3. Ambas partes, Administración municipal o titular, comunicarán, al menos, con quince días antes del inicio de dicho período su voluntad contraria a la renovación.
4. La decisión denegatoria de la renovación de licencia por parte del Ayuntamiento se adoptará conforme a los criterios de discrecionalidad a los que se refieren en el artículo 4 de esta Ordenanza, pudiendo ponderarse, entre otros, los siguientes:
Cuando se hayan finalizado procedimientos de los que se desprenda la existencia de graves molestias o perjuicios derivados del funcionamiento de la actividad.
Cuando se haya apreciado un incumplimiento patente de las condiciones de la licencia o de la misma Ordenanza.
En los casos de falta de pago de la tasa correspondiente del ejercicio anterior.
5. La vigencia de las licencias que se otorguen para la implantación de esta clase de instalaciones sobre espacios libres privados será de naturaleza no renovable, al tratarse de actuaciones provisionales, debiendo solicitarse anualmente su otorgamiento.
Artículo 19. Solicitante
Podrá solicitar la licencia el titular del establecimiento, siendo preceptivo que disponga de la de funcionamiento.
Artículo 20. Documentación y tramitación
1. Las solicitudes de licencia que se presenten para la nueva instalación de una terraza o para la modificación de una licencia ya concedida irán acompañadas de la siguiente documentación:
Fotocopia de la licencia de funcionamiento del establecimiento.
Relación de los elementos homologados de mobiliario urbano que se pretendan instalar, con indicación expresa de su número.
Plano de situación de la terraza a escala 1:1000 en el que se reflejen la superficie a ocupar, ancho de acera, distancia a las esquinas, paradas de autobuses, quioscos, así como los elementos de mobiliario urbano existentes.
Plano de detalle a escala 1:100, con indicación de todos los elementos de mobiliario urbano, así como su clase, número, dimensiones, total de superficie a ocupar y colocación de los mismos conforme determina el art. 15.2, debiendo todo ello quedar reflejado en el plano.
Asimismo se señalaran las medidas correspondientes al frente de fachada del establecimiento y anchura de la acera y, en su caso, arbolado y mobiliario urbano municipal existente, debiendo estos quedar completamente libres.
Documento acreditativo de hallarse al corriente en el pago de la póliza de seguros a que se refiere el artículo 7.
Documento acreditativo de hallarse al corriente en el pago de las obligaciones tributarias municipales.
Artículo 21. Compatibilidad
Las responsabilidades administrativas que resulten del procedimiento sancionador serán compatibles con la exigencia al infractor de la reposición de la situación alterada a su estado originario, así como con la indemnización por los daños y perjuicios causados. No obstante, la retirada de las instalaciones ilegales o la suspensión de su funcionamiento podrá acordarse como medida cautelar, siempre que las circunstancias sean excepcionales y cuando en todo caso se motive esta suspensión en base a la seguridad de las personas y cuando las normas de convivencia y vecindad así lo hagan imprescindible, al tiempo de disponerse la iniciación del correspondiente procedimiento sancionador.
Artículo 22. Instalaciones sin licencia
Las instalaciones sujetas a esta Ordenanza que se implanten sobre terrenos de dominio público municipal sin la preceptiva licencia podrán serán retiradas de modo inmediato por los servicios municipales sin más aviso que la notificación al interesado de la orden dictada por el Alcalde, el cual actuará en ejercicio de las potestades de recuperación de oficio de los bienes y de su uso común general. Dicha notificación podrá practicarse en el mismo acto de la ejecución material de la resolución, que se llevará a efecto por los servicios municipales.
Artículo 23. Exceso de elementos o superficie sobre lo autorizado
Lo dispuesto en el artículo anterior será aplicable a los elementos de mobiliario urbano y cualquier otro, incluidos los equipos de producción o reproducción sonora y/o visual y maquinas de juego o expendedoras automáticas, que no estén contemplados en la correspondiente autorización o que excedan de los términos permitidos, ello sin perjuicio de la posible revocación de la licencia otorgada o de la denegación de la renovación correspondiente.
Artículo 24. Revocación
En todo caso, las licencias que se otorguen para la implantación de cualquier instalación prevista en esta Ordenanza sobre suelo público lo serán a precario y condicionadas al cumplimiento de las prescripciones y medidas correctoras establecidas en la misma, pudiendo disponerse su revocación en caso de incumplimiento, sin perjuicio de la facultad revocatoria justificada por exigencias del interés público. Si no se procede al abono de la tasa por instalación de terrazas con anterioridad al 30 de junio de cada ejercicio, la licencia será revocada inmediatamente. De acordarse la revocación en cualquiera de los casos indicados, se requerirá en el mismo acto al titular de la instalación para que proceda a su retirada en el plazo que se le indique, sin derecho a indemnización, y con apercibimiento de que, en caso de incumplimiento, se dispondrá la realización a su costa por los servicios municipales.
Artículo 25. Instalaciones ilegales en suelo privado
1. Cuando se trate de instalaciones sin licencia ubicadas en terrenos de titularidad privada, se ordenará la suspensión inmediata de su funcionamiento en los términos previstos en la legislación de espectáculos públicos y actividades recreativas de la Comunidad de Madrid, procediéndose, en caso de incumplimiento, a su decomiso y retirada por el tiempo que sea preciso.
2. Los gastos que se originen por estas actuaciones serán a costa del responsable, quien estará obligado a su ingreso una vez se practique la correspondiente liquidación, salvo que hubiesen sido exigidos anticipadamente con arreglo a lo dispuesto en el artículo 98.4 de la Ley 30/1992, de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común.
Artículo 26. Infracciones
Son infracciones a esta Ordenanza las acciones u omisiones que contravengan lo dispuesto en la misma.
Artículo 27. Sujetos responsables
Serán responsables de las infracciones las personas físicas o jurídicas titulares de las instalaciones.
Artículo 28. Clasificación de las infracciones
Las infracciones de esta Ordenanza se clasifican en leves, graves y muy graves.
1) Son infracciones leves:
La falta de ornato o limpieza de la instalación o de su entorno.
La falta de exposición en lugar visible para los usuarios, vecinos y agentes de la autoridad del documento de licencia y del plano de detalle.
Almacenar o apilar productos, envases o residuos en la zona de terraza o en cualquier otro espacio de la vía pública.
El incumplimiento de la obligación de retirar o recoger y apilar el mobiliario de la terraza en un tiempo que no excederá en una hora del horario permitido sin sanción.
Apilar en la vía pública más mesas de las autorizadas.
El incumplimiento de cualquier otra obligación prevista en esta Ordenanza que no sea constitutiva de infracción grave o muy grave
2) Son infracciones graves:
La comisión de tres infracciones leves en un año.
El incumplimiento del horario de inicio o de cierre entre 31 y 60 minutos.
La instalación de elementos de mobiliario urbano no previstos en la licencia o en número mayor de los autorizados.
La ocupación de superficie mayor a la autorizada en más del diez y menos del veinticinco por ciento o el incumplimiento de otras condiciones de la delimitación.
La colocación de más mesas de las autorizadas.
La producción de molestias acreditadas a los vecinos o transeúntes derivadas del funcionamiento de la instalación.
La instalación de instrumentos o equipos musicales u otras instalaciones no autorizadas o fuera del horario al que se hubiesen limitado en las terrazas que los tengan autorizados.
El exceso en la ocupación cuando implique una reducción del ancho libre de la acera o paso peatonal en más del diez y menos del veinticinco por ciento.
La falta de presentación del documento de licencia y del plano de detalle a los agentes de la autoridad o funcionarios competentes que lo requieran.
3) Son infracciones muy graves:
La comisión de tres faltas graves en un año.
La ocultación, manipulación o falsedad de los datos o de la documentación aportada en orden a la obtención de la correspondiente licencia.
La carencia del seguro obligatorio.
La instalación de terrazas de veladores sin autorización o fuera del período autorizado.
La cesión de la explotación de la terraza a persona distinta del titular.
El servicio de productos alimentarios no autorizados.
La ocupación de superficie mayor a la autorizada en más del veinticinco por ciento.
El incumplimiento de la orden de suspensión inmediata de la instalación
La producción de molestias graves a los vecinos o transeúntes derivadas del funcionamiento de la instalación por incumplimiento reiterado y grave de las condiciones establecidas en esta ordenanza.
La celebración de espectáculos o actuaciones no autorizados de forma expresa.
El exceso en la ocupación cuando implique una reducción del ancho libre de la vía pública de más del veinticinco por ciento.
La falta de consideración a los funcionarios o agentes de la autoridad, cuando intervengan por razón de su cargo, o la negativa u obstaculización a su labor inspectora.
El incumplimiento del horario de inicio o de cierre en más de sesenta minutos.
Artículo 29.- Sanciones
La comisión de las infracciones previstas en esta Ordenanza llevará aparejada la imposición de las siguientes sanciones:
Las infracciones leves se sancionarán con multa entre 100 y 300 Euros.
Las infracciones graves se sancionarán con multa entre 301 y 600 Euros.
Las infracciones muy graves se sancionarán con multa entre 601 y 1.800 Euros.
La comisión de las infracciones graves y muy graves podrá llevar aparejada la imposición de la sanción de revocación de la licencia, y la comisión de infracciones muy graves también la de inhabilitación para la obtención de licencias de esta naturaleza por un período de hasta cinco años.
Artículo 30. Circunstancias modificativas de la responsabilidad
Para la modulación de las sanciones se atenderá a la existencia de intencionalidad o reiteración, naturaleza de los perjuicios causados, reincidencia por la comisión en el término de un año de otra infracción de la misma naturaleza cuando así haya sido declarado por resolución firme y al beneficio obtenido con su realización.
Artículo 31. Procedimiento
La imposición de las sanciones requerirá la previa incoación e instrucción del procedimiento correspondiente, el cual se sustanciará con arreglo a lo dispuesto en la legislación general sobre procedimiento administrativo común y su reglamento de desarrollo. El acuerdo de iniciación podrá ordenar la adopción de medidas provisionales que resulten necesarias para garantizar la eficacia de la resolución que pudiera recaer, tales como la retirada de las instalaciones ilegales o la suspensión de su funcionamiento.
Artículo 32. Autoridad competente
La autoridad competente para la incoación y resolución de los procedimientos sancionadores será el alcalde o persona en quien delegue.
Artículo 33. Prescripción
Los plazos de prescripción de las infracciones y sanciones serán los previstos en la legislación general sobre procedimiento administrativo común.
DISPOSICIÓN DEROGATORIA
A partir de la entrada en vigor de la presente Ordenanza queda derogada la reglamentación hasta ahora vigente, que regulase en todo o en parte la instalación de terrazas y veladores en suelo público local así como cuantas disposiciones de igual o inferior rango se opongan a lo establecido en la misma.”
DISPOSICION FINAL
La presente Ordenanza Fiscal entrará en vigor y será de aplicación, el mismo día de su publicación en el “Boletín Oficial de la Comunidad de Madrid”, continuando su vigencia hasta que se acuerde su modificación o derogación expresas.
En Alameda del Valle, a 24 de febrero de 2012.—El alcalde-presidente, Mariano García Sanz.
(03/8.626/12)