Boletín Oficial de la Comunidad de Madrid - Núm 277

Fecha del Boletín 
22-11-2011

Sección 3.10.20N: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS


Código de Verificación Electrónica (CVE): BOCM-20111122-77

Páginas: 2


III. ADMINISTRACIÓN LOCAL

AYUNTAMIENTO DE NUEVO BAZTÁN

RÉGIMEN ECONÓMICO
77
Modificación ordenanza fiscal

El Ayuntamiento Pleno de Nuevo Baztán reunido en sesión extraordinaria y urgente el 29 de julio de 2011, acordó la aprobación provisional de la modificación de la ordenanza fiscal reguladora del impuesto sobre bienes inmuebles y la exposición al público por un plazo de treinta días.

Transcurrido el citado plazo sin que consten alegaciones ni sugerencias, se entendió aprobado definitivamente, en aplicación del artículo 49 de la Ley 7/1985, Reguladora de las Bases Régimen Local.

Asimismo, transcurrido el plazo señalado en el artículo 65.2 de la citada Ley 7/1985, precede la publicación del texto integro en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID.

MODIFICACIÓN ORDENANZA FISCAL REGULADORA DEL IMPUESTO SOBRE BIENES INMUEBLES

«... Primero.—Aprobar provisionalmente la modificación de la ordenanza fiscal reguladora del impuesto sobre bienes inmuebles, que tendrá la redacción según la modificación aprobada definitivamente por el Ayuntamiento Pleno en sesión de 10 de noviembre de 2006. Los artículos 2 y 3 de la citada ordenanza quedarán del siguiente modo:

Art. 2. Tipo de gravamen.—1. De acuerdo con lo previsto en el artículo 72 del citado Real Decreto Legislativo 2/2004, se fijan los siguientes tipos de gravamen del impuesto sobre bienes inmuebles:

1) Bienes de naturaleza urbana: 0,65 por 100.

2) Bienes de naturaleza rústica: 0,85 por 100.

2. Durante el ejercicio 2006 se realizó por la Dirección General del Catastro un procedimiento de valoración colectiva de carácter general como resultado del cual en el ejercicio 2007 entraron en vigor nuevos valores catastrales de inmuebles urbanos. En consecuencia, y al amparo de lo dispuesto en el artículo 72.5 y 6 del citado Real Decreto Legislativo 2/2004, se fijan los siguientes tipos de carácter reducido para los bienes de naturaleza urbana:

— 2011: 0,62 por 100.

— 2012: 0,635 por 100.

Los tipos reducidos regirán, cada uno, durante el ejercicio fiscal para el que se establecen.

Art. 3. Bonificaciones y exenciones.—1. Se establece la exención de los inmuebles rústicos y urbanos cuya cuota líquida sea inferior o igual a 10 euros.

2. Tendrán derecho a una bonificación del 50 por 100 en la cuota íntegra del impuesto, siempre que así se solicite por los interesados antes del inicio de las obras, los inmuebles que constituyan el objeto de la actividad de las empresas de urbanización, construcción y promoción inmobiliaria, tanto de obra nueva como de rehabilitación equiparable a esta y no figuren entre los bienes de su inmovilizado.

El plazo de aplicación de esta bonificación comprenderá desde el período impositivo siguiente a aquel en que se inicien las obras hasta el posterior a la terminación de las mismas, siempre que durante ese tiempo se realicen obras de urbanización o construcción efectiva y sin que en ningún caso pueda exceder de tres períodos impositivos.

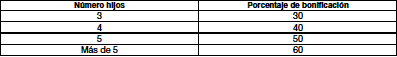
3. Los sujetos pasivos que ostenten la condición de titulares de familia numerosa gozarán de una bonificación conforme a lo establecido en la siguiente tabla:


La bonificación solo se aplicará a la única vivienda que constituya la residencia habitual de la familia y no al resto de los inmuebles que tengan otro uso, como garajes, trasteros, comercios, oficinas, industrias, etcétera, así como tampoco al resto de viviendas que, en su caso, posea la familia. A estos efectos se considerara como residencia habitual la vivienda donde esté empadronada la familia. La bonificación se extenderá desde el período siguiente a aquel en que se solicite, y mientras dure la calificación de familia numerosa, hasta un máximo de cinco años.

Segundo.—Exponer al público el presente acuerdo por el plazo de treinta días, durante los cuales los interesados podrán examinar el expediente y formular por escrito las reclamaciones o alegaciones que se consideren oportunas. Finalizado el período de exposición pública, el Ayuntamiento Pleno adoptará el acuerdo definitivo que proceda, resolviendo las reclamaciones que se hubieran presentado y aprobando la redacción definitiva de la ordenanza, su derogación o las modificaciones a que se refiera el acuerdo provisional. En el caso de que no se hubieran presentado reclamaciones, se entenderá definitivamente adoptado el acuerdo, hasta entonces provisional, sin necesidad de acuerdo plenario».

En Nuevo Baztán, a 2 de noviembre de 2011.—El alcalde, Luis del Olmo Flórez.

(03/37.220/11)

Nota: El contenido del texto de la disposición que aquí se muestra no es necesariamente exacto y completo. Únicamente la disposición publicada con firma electrónica, en formato PDF, tiene carácter auténtico y validez oficial.

Sección 3.10.20N: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS

Madrid Comunidad Digital
Código de Verificación Electrónica (CVE): BOCM-20111122-77